

- Welche Buchmacher Zimpler tatsächlich anbieten — und was das kostet
- Wie Einzahlung und Auszahlung mit Zimpler in der Praxis laufen
- Warum Zimpler-Wetten fast immer LUGAS und OASIS umgehen
- Was Willkommensboni mit Zimpler real wert sind
- Sportarten, Wettmärkte und Quoten im Vergleich
- Live-Wetten und Einsatzgrenzen bei Zimpler-Anbietern
- Mobile Wetten mit Zimpler — App-Landschaft und Alternativen
- Rechtlicher Status und regulatorische Risiken
- Was übrig bleibt — und was es kostet
Wer Zimpler als Zahlungsweg für Sportwetten sucht, findet den Dienst bei keinem einzigen GGL-lizenzierten deutschen Buchmacher. Eine Kontrolle der Zahlungsseiten von Tipico, Bwin, Betano, NEO.bet, Merkur Bets, Interwetten, Bet-at-home, Winamax und Oddset ergab kein Zimpler-Logo — der schwedische Anbieter ist auf der deutschen Whitelist schlicht nicht vertreten. Wer ihn trotzdem nutzen will, landet damit zwangsläufig bei Curaçao-, MGA- oder kanadisch lizenzierten Buchmachern, die außerhalb des deutschen Aufsichtsrahmens operieren. Das hat Folgen für Spielerschutz, Steuerlast und Streitbeilegung, aber auch einen messbaren Preisvorteil: Die 5,3 % Wettsteuer entfallen, was bei einer erfolgreichen 100-€-Wette auf Quote 2,00 exakt 10,60 € mehr Auszahlung bedeutet als bei einem GGL-Anbieter, der die Steuer weitergibt. Dazu kommt, dass Zimpler in Deutschland technisch auf eine hinterlegte Kreditkarte angewiesen ist — die beworbene Pay-by-Bank-Einfachheit aus Skandinavien funktioniert hierzulande nicht. Parallel läuft die regulatorische Prüfung der TrueLayer-Übernahme, und im Oktober 2025 verhängte die schwedische Finansinspektionen ein Bußgeld von 3 Mio. SEK gegen Zimpler wegen Verstößen gegen Geldwäschevorschriften. Diese Faktoren beeinflussen Verfügbarkeit und Limits mittelfristig erheblich, werden aber in praktisch keiner Anbieterübersicht transparent gemacht.
Die Antwort auf die Frage, ob Zimpler die richtige Wahl ist, hängt davon ab, wie viel regulatorische Sicherheit man gegen einen Steuervorteil und etwas breitere Einzahlungslimits eintauschen will — und ob man bereit ist, auf das LUGAS-Einzahlungslimit und die Schutzmechanismen der GGL zu verzichten.
Welche Buchmacher Zimpler tatsächlich anbieten — und was das kostet
Alle acht Buchmacher mit Zimpler-Anbindung, die für deutsche Kunden technisch erreichbar sind, operieren ohne deutsche GGL-Lizenz. Die Mehrheit läuft unter Curaçao-Lizenzen, zwei unter maltesischer MGA-Aufsicht, einer unter der kanadischen Tobique Gaming Commission. Keiner steht auf der Whitelist, keiner unterliegt dem LUGAS-Einzahlungslimit, und keiner zahlt die deutsche Wettsteuer. Das ergibt ein klares Muster: Zimpler ist kein Zahlungsweg innerhalb des lizenzierten deutschen Marktes, sondern ein Einfallstor in den grauen Markt.
Die Quotenschlüssel liegen bei allen acht Anbietern zwischen 93,5 % und 95 %, was einer Marge von 5 % bis 6,5 % entspricht. Zum Vergleich: Bei einem GGL-Anbieter mit 5 % Marge kommt obendrauf die 5,3 % Wettsteuer, falls er sie an den Kunden weitergibt — und die meisten tun das. Eine 100-€-Wette auf Quote 2,00 bringt bei Gewinn 200 € brutto. Nach Abzug von 5,3 % Wettsteuer bleiben 189,40 €. Bei einem Curaçao-Bookie ohne Steuerweitergabe bleiben die vollen 200 €. Die Differenz von 10,60 € pro erfolgreicher Wette summiert sich über eine Saison, fängt aber den typischen Quotennachteil von 1–2 Prozentpunkten, den viele Offshore-Anbieter gegenüber den schärfsten GGL-Buchmachern haben, nur teilweise auf. Wer auf Bundesliga-Topspiele wettet, findet bei Tipico oder Bet-at-home häufig engere Margen als bei 22Bet oder Ivibet — der Steuervorteil gleicht das aus, verwandelt aber keinen schwachen Quotenschlüssel in einen scharfen.
Die folgende Tabelle ordnet die Anbieter nach Lizenz, Marge auf Fußball-Top-Ligen, Willkommensangebot und typischer Auszahlungsgeschwindigkeit:
| Anbieter | Lizenz | Marge Fußball | Willkommensbonus | Auszahlung E-Wallet | Schärfster Vorbehalt |
|---|---|---|---|---|---|
| 22Bet | Curaçao (GCA) | 4,5–5,5 % | 100 % bis 122 €, 5× Umsatz in Kombis (3 Auswahlen à 1,40), 7 Tage | Unter 24 h | Nicht auf GGL-Whitelist, Auszahlungsverzögerungen ab vierstelligen Beträgen gemeldet |
| 20Bet | Curaçao + Kahnawake | ca. 6 % Durchschnitt, unter 5 % Top-Ligen | 100 % bis 100 €, 5× Umsatz in Kombis (3 Auswahlen à 1,40), 7 Tage | Wenige Stunden bis 24 h | SEPA-Auszahlung erst ab 500 € Mindestbetrag, technisch fast identisch mit 22Bet |
| Ivibet | Curaçao (GLH-OCCHKTW0702282021) | 5–6 % | 100 % bis 150 €, 5× Umsatz in Kombis (2 Auswahlen, Gesamtquote 2,00), 7 Tage | 24 h | TrustPilot 2,4 Sterne bei 279 Bewertungen, enge Auszahlungslimits für High Roller |
| Sportuna | Curaçao (Rabidi/Adonio N.V.) | 5,5–6,5 % | 100 % bis 100 €, faire Bedingungen ohne aggressive Kombi-Pflicht | 24 h | Rabidi-Zentrallizenz Anfang 2025 als „REVOKED“ geführt, Status vor Registrierung prüfen |
| Playzilla | Curaçao (Geeka Corp.) | 5–7 % | 100 % bis 100 €, wöchentlich 10 % Cashback bis 500 € + 50 % Reload bis 500 € | Innerhalb 3 Werktagen | Kein Bet Builder, keine Live-Streams, Rabidi-Konzernkontext mit Lizenzunsicherheit |
| Bethard | MGA (MGA/B2C/908/2021) | ca. 5,8 % | 100 % bis 100 €, 4× Umsatz bei Mindestquote 1,80, 60 Tage | 24 h bis 3 Werktage | Zugriff aus Deutschland häufig geoblockt, Wettsteuer wird an Kunden weitergegeben |
| Zoccer | Tobique (Kanada) | geschätzt 6–7 % | 100 % bis 750 $ + 200 Freispiele Casino, 35×/40× Umsatz | 0–24 h laut Anbieter | Tobique-Lizenz schwach, Sport-/Casino-Hybrid-Bonus für reine Wetter ungünstig, Betreiber wenig transparent |
| Rabona | Curaçao (Rabidi N.V. historisch) | ca. 5,5 % | 100 % bis 100 €, Qualifizierung mit Quote 1,50, wöchentlich 50 % Reload bis 500 € + 10 % Cashback bis 500 € | 24 h | Rabidi-Lizenzstatus wechselhaft, Wetten.com Blacklist-Eintrag, kein Live-Streaming |
22Bet
22Bet ist der älteste unter den Zimpler-Buchmachern mit deutscher Reichweite und läuft seit 2018 unter zypriotischer Betreiberschaft mit einer direkten Curaçao-GCA-Lizenz. Die Plattform deckt über 30 traditionelle Sportarten plus 50 eSports-Formate ab, mit einer Markttiefe, die weit über das europäische Standardangebot hinausgeht: Fußballligen aus Kuwait, Oman und Usbekistan finden sich neben NFL, NBA, UFC, Cricket und Handball. Die Mindesteinzahlung liegt bei 1 €, der Mindesteinsatz bei 0,10 € — das ist der niedrigste Schwellenwert im Vergleich. Auf Champions League und Bundesliga liegt die Marge bei 4,5–5,5 %, auf Basketball und Tennis bei 6–7 %, bei Randsportarten deutlich höher. Die Wettsteuer wird nicht an Kunden weitergegeben.
Der Willkommensbonus von 100 % bis 122 € klingt großzügig, verlangt aber 5× Umsatz in Kombiwetten mit mindestens drei Auswahlen à Quote 1,40 innerhalb von sieben Tagen. Bei einem durchschnittlichen Auszahlungsschlüssel von 94 % auf typische Kombis bedeutet das: 122 € Bonus × 5 = 610 € Rollover, erwarteter Verlust 610 € × 0,06 = 36,60 €, Nettowert des Bonus damit rund 85 €. Die Sieben-Tage-Frist ist eng, die Kombi-Pflicht schließt Single-Value-Wetten aus. Auszahlungen über E-Wallets laufen meist unter 24 Stunden, bei Krypto noch schneller. SEPA dauert 2–5 Werktage. Zimpler selbst funktioniert sowohl für Ein- als auch Auszahlung, was bei vielen Konkurrenten nicht der Fall ist.
22Bet steht nicht auf der GGL-Whitelist und wird auf wettanbieter-check sowie wetten.com als Anbieter ohne deutsche Lizenz gelistet. Gelegentlich tauchen in Foren Beschwerden über verzögerte Auszahlungen ab vierstelligen Beträgen auf, meist verbunden mit erweiterten Verifizierungsanfragen. Wer größere Summen bewegt, sollte das einkalkulieren. Das Krypto-Portfolio mit über 30 Währungen ist in der Wettbranche konkurrenzlos breit, was für technisch versierte Nutzer ein Alleinstellungsmerkmal bleibt — für die Mehrheit der Zimpler-Interessenten aber irrelevant.
20Bet
20Bet ist die Schwestermarke von 22Bet, technisch nahezu identisch und seit 2020 am Markt. Betreiber ist ebenfalls die zypriotische TechSolutions Group, die Lizenz kommt von Curaçao (Nr. 00867) plus der kanadischen Kahnawake Gaming Commission. Die Sportabdeckung ist breiter als nötig: Fußball mit über 100 Ligen, Tennis quer durch ATP, WTA und ITF, Basketball, Eishockey, eSports mit CS2, Dota 2, LoL und Valorant. Die Marge liegt im Durchschnitt bei 6 %, bei Top-Ligen unter 5 %, bei Randsportarten bis 8 %. Auch hier wird die Wettsteuer vom Anbieter getragen.
Der Willkommensbonus von 100 % bis 100 € verlangt dieselben Bedingungen wie bei 22Bet: 5× Umsatz in Kombis mit mindestens drei Auswahlen à Quote 1,40, sieben Tage Frist. Bei 100 € Bonus ergibt das 500 € Rollover, erwarteter Verlust bei 6 % Marge rund 30 €, Nettowert damit 70 €. Das Copy-Bets-Feature, das Wetten erfolgreicher Nutzer kopierbar macht, unterscheidet 20Bet von der technisch identischen Schwester, ist aber für disziplinierte Wetter ohne Strategie kein Vorteil. Auszahlungen über E-Wallets und Krypto laufen in wenigen Stunden bis 24 Stunden, SEPA dauert 2–4 Werktage — mit dem Nachteil, dass SEPA-Auszahlungen erst ab 500 € Mindestbetrag möglich sind. Wer kleine Beträge bewegt, landet bei E-Wallets oder muss warten, bis genug zusammenkommt.
Wie 22Bet steht 20Bet nicht auf der GGL-Whitelist. Die Mindesteinzahlung liegt mit 10 € höher als bei der Schwester, was bei Nutzern, die den 1-€-Einstieg suchen, als Nachteil zählt. Die technische Nähe zu 22Bet macht 20Bet zu keiner echten Alternative — wer Probleme mit der einen Plattform hat, wird sie bei der anderen wiederfinden. Wochen- und Monatslimits liegen bei 10.000 € bzw. 40.000 €, was für die meisten Freizeitwetter mehr als ausreicht.
Ivibet
Ivibet läuft seit 2022 unter einer Curaçao-Lizenz (GLH-OCCHKTW0702282021), betrieben durch TechOptions Group B.V., die technisch mit der TechSolutions-Plattform verwandt ist. Die Sportabdeckung umfasst 30+ Sportarten mit sehr tiefer Marktabdeckung im Fußball — bis zu 5.000 Wettoptionen pro Topspiel bei Champions League oder Premier League. Der Auszahlungsschlüssel liegt bei 94–95 %, was einer Marge von 5–6 % entspricht. Auf Bundesliga-1×2 bewegt sich das etwa auf dem Niveau von 20Bet. Die Wettsteuer entfällt auch hier.
Der Willkommensbonus liegt mit 100 % bis 150 € höher als bei den meisten Konkurrenten, verlangt aber 5× Umsatz in Kombis mit mindestens zwei Auswahlen ab Gesamtquote 2,00 innerhalb von sieben Tagen. 150 € Bonus × 5 = 750 € Rollover, bei 6 % Marge erwarteter Verlust 45 €, Nettowert des Bonus damit rund 105 €. Die Zwei-Auswahlen-Bedingung ist weniger restriktiv als die Drei-Auswahlen-Pflicht bei 22Bet, die Gesamtquote von 2,00 bleibt aber sportlich. Auszahlungen über Krypto laufen in 1–2 Stunden, E-Wallets in 24 Stunden, SEPA in 2–4 Werktagen. Die Tages-/Wochen-/Monatslimits liegen bei 4.000 € / 16.000 € / 50.000 €, was für High Roller vergleichsweise eng ist.
Ivibet bietet kostenlose Live-Streams zu vielen Top-Events — Champions League, Bundesliga, Eishockey, Volleyball, Handball. Das ist unter Curaçao-Anbietern eine Ausnahme. Die native Android-App ist ebenfalls ungewöhnlich in diesem Segment; iOS-Nutzer landen bei der mobilen Web-App. Der TrustPilot-Score liegt bei 2,4 Sternen aus 279 Bewertungen, was unterdurchschnittlich ist. Beschwerden drehen sich meist um Auszahlungsverzögerungen und Verifizierungsanforderungen. Wer größere Summen plant, sollte das Limit vorab prüfen — 4.000 € pro Tag klingt nach viel, ist aber bei profitablen Phasen schnell erreicht.
Sportuna
Sportuna steht seit 2022 am Markt, betrieben durch Adonio N.V., eine Tochter der Rabidi-Gruppe mit Sitz auf Curaçao. Die zentrale Rabidi-N.V.-Lizenz wurde laut Curaçao Gaming Control Board Anfang 2025 als „REVOKED“ geführt — der Betrieb läuft unter angepasster Struktur weiter, der Status sollte vor einer Registrierung zwingend geprüft werden. Die Sportabdeckung umfasst rund 40 Sportarten mit Schwerpunkt auf europäischen Fußball-Top-Ligen plus Regionalligen, Tennis, Basketball, Eishockey, eSports, MMA/UFC und Cricket. Die Marge liegt bei 5,5–6,5 % im Fußball, der Quotenschlüssel bei etwa 93,5 %.
Der Willkommensbonus von 100 % bis 100 € kommt ohne aggressive Kombi-Pflicht aus, was Sportuna von den technisch verwandten Anbietern unterscheidet. Cashback- und Reload-Angebote für Bestandskunden sind regelmäßig verfügbar. Auszahlungen über E-Wallets laufen in 24 Stunden, Karten und SEPA in 2–5 Werktagen. Die Mindesteinzahlung liegt bei 10 €, der Mindesteinsatz bei 0,50 €. Die Wettsteuer wird nicht an Kunden weitergegeben. Live-Wetten decken ein solides Marktangebot ab, Cash Out ist verfügbar, teilweise gibt es Live-Streams. Ein Bet Builder fehlt.
Die sportlich klingende Marke mit klarem Wettfokus wirkt aufgeräumter als die Casino-Bauchladen-Auftritte vieler Rabidi-Schwestern, bleibt aber in der Öffentlichkeit ohne Sponsoring-Anker oder langjährigen Auszahlungs-Track-Record. Die Lizenzunsicherheit im Rabidi-Kontext ist der schärfste Vorbehalt: wettanbieter-check.com und onlinewettentest.com dokumentieren den „REVOKED“-Status, und bis eine klare Aussage zur neuen Lizenzstruktur vorliegt, bleibt das Risiko, dass Zahlungen oder Auszahlungen mitten im Betrieb blockiert werden. Wer Sportuna nutzt, sollte sich bewusst sein, dass die regulatorische Grundlage fragil ist.
Playzilla
Playzilla läuft seit 2021 unter einer Curaçao-Lizenz, betrieben durch Geeka Corporation N.V., die über 30 weitere Sportsbooks und Casinos verwaltet — darunter Casinoly, Nomini, Sportuna und Rabona. Die Sportabdeckung ist breit: Fußball mit rund 1.000 Live-Quoten pro Topspiel, seltene Wettmärkte wie Eckwetten, Kartenstatistiken und Torschussquoten, dazu eSports, US-Sport, Politik- und Entertainment-Wetten. Die Marge liegt bei 5–7 % je nach Sportart, der Quotenschlüssel im Test bei etwa 95 %.
Der Willkommensbonus von 100 % bis 100 € wird durch aggressive Bestandskundenangebote ergänzt: 10 % Cashback wöchentlich bis 500 € plus 50 % Reload-Bonus bis 500 €. Die Cashback- und Reload-Regelmäßigkeit ist in diesem Segment überdurchschnittlich. Auszahlungen laufen in der Regel innerhalb von drei Werktagen, E-Wallets und Krypto schneller. Die Mindesteinzahlung liegt bei 10 €, der Mindesteinsatz bei 0,50 €. Das Zahlungsportfolio umfasst über zehn Kryptowährungen neben Visa, Mastercard, Skrill, Neteller, MuchBetter, Trustly, Sofortüberweisung, Zimpler und Paysafecard. Die Wettsteuer entfällt.
Ein Bet Builder fehlt, Live-Streams sind nicht flächendeckend verfügbar. Die mobile Version läuft ausschließlich über den Browser, eine native App gibt es nicht. Der Rabidi-Konzernkontext mit Lizenzunsicherheit im Hintergrund gilt auch hier: Geeka Corporation verwaltet viele Marken, die historisch unter der Rabidi-N.V.-Lizenz liefen. Wer die Cashback-Struktur schätzt und bereit ist, das Lizenzrisiko zu tragen, findet bei Playzilla ein faires Angebot — wer dagegen einen Anbieter mit langer öffentlicher Reputationsspur sucht, muss woanders suchen.
Bethard
Bethard ist der einzige MGA-lizenzierte Anbieter in dieser Liste und damit regulatorisch eine Stufe über den Curaçao-Buchmachern angesiedelt. Die Lizenz läuft über Prozone Ltd, Malta (MGA/B2C/908/2021 vom 29. Oktober 2021). Die Bethard-Marke existiert seit 2012, wurde 2023 verkauft, und der aktuelle Käufer ist nicht öffentlich benannt. Die Sportabdeckung umfasst rund 35 Sportarten inklusive Nischen wie Futsal, Netball, Gaelic Football und Speedway, dazu starker eSports-Fokus auf CS2, LoL und Dota 2. Die Marge liegt durchschnittlich bei 5,8 %, der Auszahlungsschlüssel bei 94,2 %.
Der Willkommensbonus von 100 % bis 100 € verlangt 4× Umsatz von Einzahlung plus Bonus in 60 Tagen bei Mindestquote 1,80. Die 60-Tage-Frist ist komfortabler als die Sieben-Tage-Fristen der Curaçao-Anbieter, die Mindestquote von 1,80 bleibt aber sportlich. 100 € Bonus × 4 = 400 € Rollover, bei 5,8 % Marge erwarteter Verlust rund 23 €, Nettowert des Bonus damit etwa 77 €. Auszahlungen laufen je nach Methode in 24 Stunden bis drei Werktagen. Zimpler-Limits liegen historisch bei 10 € Mindesteinzahlung und 5.000 € maximaler Auszahlung.
Der größte Nachteil: Zugriff aus Deutschland ist häufig geoblockt. Prozone Ltd sperrt nach Ländern, und deutsche IP-Adressen fallen regelmäßig in die Blockade. Vor einer Registrierung muss geprüft werden, ob der Zugriff überhaupt funktioniert. Die Wettsteuer wird an deutsche Kunden weitergegeben, was den Preisvorteil gegenüber GGL-Anbietern eliminiert. Live-Streaming fehlt, Cash Out ist verfügbar. Der MGA-Rahmen bringt Reality-Check und einfach setzbare Einzahlungs-, Verlust- und Zeitlimits mit — Spielerschutzfunktionen, die bei Curaçao-Anbietern fehlen. Wer Bethard nutzen kann, bekommt einen geregelteren Rahmen als bei den meisten Zimpler-Alternativen. Wer in Deutschland sitzt, kommt häufig gar nicht erst rein.
Zoccer
Zoccer steht seit 2024 am Markt und ist der jüngste Anbieter in dieser Liste. Die Lizenz kommt von der Tobique Gaming Commission, einer kanadischen First-Nation-Regulierungsbehörde, die im europäischen Kontext wenig Gewicht hat. Der Betreiber ist laut Impressum nicht klar ausgewiesen, was die Transparenz weiter mindert. Die Plattform läuft mit einem gemeinsamen Single-Wallet für Sportwetten und Casino, was Umbuchungen spart, aber den Wettfokus verwässert. Die Sportabdeckung umfasst Fußball, US-Sports, Tennis, Basketball und eSports. Die Marge ist nicht öffentlich verifizierbar, Schätzung liegt bei 6–7 % auf Fußball.
Der Willkommensbonus von 100 % bis 750 $ plus 200 Freispiele Casino klingt großzügig, kommt aber mit Sport-/Casino-Hybrid-Bedingungen: 35× Bonus-Umsatz für den Sportteil, 40× für die Freispiele. Für reine Sportwetter ist das Angebot damit wenig attraktiv. Auszahlungen über E-Wallets und Krypto sollen laut Anbieter in 0–24 Stunden laufen, SEPA und Karten in 1–3 Werktagen. Die Mindesteinzahlung liegt bei 10 €, der Mindesteinsatz bei 0,50 €. Zahlungsmethoden umfassen Mastercard, Paysafecard, Revolut, Banküberweisung, Skrill, Neteller, Zimpler, CashtoCode und mehrere Kryptowährungen.
Die Tobique-Lizenz ist regulatorisch schwach im Vergleich zu MGA oder Curaçao — es gibt kein etabliertes Schlichtungsverfahren für EU-Kunden, und die Aufsicht ist minimal. Der sehr junge Marktauftritt ohne Reputationsspur macht Zoccer zur riskantesten Wahl in dieser Liste. Die Betreiberidentität ist wenig transparent, und wer Probleme mit Auszahlungen bekommt, hat praktisch keinen regulatorischen Rückhalt. Wer trotzdem einzahlt, sollte sich bewusst sein, dass er auf Gutglauben setzt. Eine native App fehlt, die Web-App ist funktional, aber nicht herausragend. Der Live-Chat ist verfügbar, Live-Wetten vorhanden, ein Bet Builder fehlt.
Rabona
Rabona läuft seit 2019 unter einer Curaçao-Lizenz, historisch über Rabidi N.V., mit Partnerschaft zur Tranello-Gruppe aus Zypern. Der Lizenzentzug der zentralen Rabidi N.V. Anfang 2025 laut GCB-Register betrifft auch Rabona — der aktuelle Weiterbetrieb ist umstritten und quellenabhängig, eine Prüfung vor Registrierung ist zwingend. Die Sportabdeckung umfasst 25+ Sportarten mit klarem Fußballfokus: europäische Top-Ligen, Zweit- und Drittligen, Amateurliga-Auswahl. Die Kombi-Boost-Struktur ist überdurchschnittlich transparent — drei Events ab Quote 1,40 bringen 3 % Boost. Die Marge liegt bei etwa 5,5 %, der Auszahlungsschlüssel bei 94,5 %.
Der Willkommensbonus von 100 % bis 100 € verlangt eine Qualifizierungswette mit Quote 1,50. Wöchentlich gibt es einen Reload bis 500 € (50 %) und 10 % Cashback bis 500 € mit 3× Umsatz in 30 Tagen. Auszahlungen über E-Wallets laufen in 24 Stunden, Karten und SEPA in 2–3 Werktagen. Die Mindesteinzahlung liegt bei 10 €, der Mindesteinsatz bei 0,50 €. Die Zahlungsmethoden umfassen Visa, Mastercard, Skrill, Neteller, Trustly, Sofortüberweisung, Zimpler, Paysafecard und Kryptowährungen. Die Wettsteuer entfällt.
Das Marketing rund um den namensgebenden Fußball-Trickschuss gibt der Marke ein klares Profil, das aber an mangelnder technischer Substanz scheitert: keine App, kein flächendeckendes Live-Streaming, und Support-Reaktionszeiten werden in deutschen Foren als durchwachsen beschrieben. Der Lizenzstatus ist wechselhaft und in mehreren Fachportalen — darunter onlinewettentest.com — als „revoked“ dokumentiert. Wetten.com führt Rabona auf der Blacklist mangels deutscher Lizenz. Wer das Lizenzrisiko eingeht, findet eine überdurchschnittlich transparente Kombi-Boost-Struktur und aggressive Cashback-Angebote. Wer Sicherheit sucht, muss woanders suchen.
Wie Einzahlung und Auszahlung mit Zimpler in der Praxis laufen
Zimpler wird in vielen Vergleichen als „mobiles Pay-by-Bank-Verfahren“ beschrieben, das ohne Kreditkarte auskommt und Zahlungen direkt vom Bankkonto abwickelt. Das stimmt für Schweden und Finnland, wo der Dienst auf die lokale BankID-Infrastruktur zurückgreift. In Deutschland funktioniert Zimpler anders: Der Dienst erfordert eine hinterlegte Visa- oder Mastercard-Kreditkarte im Backend. Ohne Karte keine Zahlung. Die beworbene Einfachheit, die in Skandinavien tatsächlich existiert — App öffnen, Handynummer eingeben, per SMS bestätigen, fertig —, existiert hierzulande nicht. Stattdessen muss bei der ersten Nutzung eine Kreditkarte hinterlegt werden, die dann für künftige Transaktionen verwendet wird. Das macht Zimpler in Deutschland zu einem Kreditkarten-Wrapper mit zusätzlicher App-Ebene, nicht zu einer echten Pay-by-Bank-Alternative.
Die Einzahlung läuft über die Zimpler-App oder die mobile Website. Nach Auswahl von Zimpler als Zahlungsweg beim Buchmacher gibt man die Handynummer ein, erhält einen Bestätigungscode per SMS, loggt sich in der App ein und bestätigt den Betrag. Die hinterlegte Kreditkarte wird belastet, das Geld erscheint sofort auf dem Wettkonto. Die Mindesteinzahlung liegt bei den meisten Anbietern bei 10 €, bei 22Bet bei 1 €. Maximale Einzahlungen bewegen sich je nach Anbieter zwischen 5.000 € und 10.000 € pro Transaktion. Zimpler selbst erhebt keine Gebühr für Einzahlungen. Ob die hinterlegte Kreditkarte Gebühren verlangt, hängt vom Kartenaussteller ab — viele deutsche Banken berechnen für Fremdwährungstransaktionen oder Auslandseinsatz Gebühren, auch wenn die Transaktion in Euro abläuft.
Auszahlungen mit Zimpler sind theoretisch möglich, praktisch aber bei vielen Buchmachern eingeschränkt. Von den acht Anbietern in dieser Liste bieten 22Bet, Ivibet und Bethard Zimpler auch für Auszahlungen an. Bei den anderen fünf muss die Auszahlung über einen anderen Weg laufen — meist E-Wallet, Banküberweisung oder Kryptowährung. Das ist unpraktisch, weil es zusätzliche Verifizierung erfordert und weil viele Buchmacher verlangen, dass Auszahlungen über denselben Weg laufen wie Einzahlungen. Wo Zimpler-Auszahlungen funktionieren, dauern sie je nach Anbieter 24 Stunden bis drei Werktage. Zimpler selbst gibt keine Gebühren an, aber der Buchmacher kann welche erheben — das muss in den AGB geprüft werden. Die folgende Tabelle zeigt Auszahlungsgeschwindigkeiten und Limits:
| Anbieter | E-Wallet Auszahlung | SEPA Auszahlung | Zimpler Auszahlung möglich | Max. Auszahlung pro Tag | Max. Auszahlung pro Monat |
|---|---|---|---|---|---|
| 22Bet | Unter 24 h | 2–5 Werktage | Ja | Nicht publiziert | Nicht publiziert |
| 20Bet | Wenige Stunden bis 24 h | 2–4 Werktage, ab 500 € Mindestbetrag | Nein | Nicht publiziert | Nicht publiziert |
| Ivibet | 24 h | 2–4 Werktage | Ja | 4.000 € | 50.000 € |
| Sportuna | 24 h | 2–5 Werktage | Nein | Nicht publiziert | Nicht publiziert |
| Playzilla | Innerhalb 3 Werktagen | Innerhalb 3 Werktagen | Nein | Nicht publiziert | Nicht publiziert |
| Bethard | 24 h bis 3 Werktage | 24 h bis 3 Werktage | Ja, max. 5.000 € | Nicht publiziert | Nicht publiziert |
| Zoccer | 0–24 h laut Anbieter | 1–3 Werktage | Nein | Nicht publiziert | Nicht publiziert |
| Rabona | 24 h | 2–3 Werktage | Nein | Nicht publiziert | Nicht publiziert |
Wo Auszahlungslimits publiziert sind, liegen sie zwischen 4.000 € pro Tag (Ivibet) und 5.000 € pro Transaktion (Bethard). Das klingt nach viel, ist aber für profitable Phasen schnell erreicht. Wer regelmäßig vierstellige Gewinne auszahlen will, sollte die Limits vorab prüfen. Die meisten Anbieter publizieren ihre Limits nicht, was bedeutet, dass man sie erst im Moment der Auszahlung erfährt. Das ist unpraktisch und intransparent. Zimpler selbst hat keine veröffentlichten Transaktionslimits für Deutschland, weil die Limits vom Kartenaussteller im Backend kommen — wer eine Standard-Kreditkarte mit 1.000 € Verfügungsrahmen hinterlegt, kann nicht mehr einzahlen, als die Karte hergibt.
Im Vergleich zu Trustly, das in Deutschland echte SEPA-Instant-Zahlungen ohne Kreditkarte erlaubt, ist Zimpler technisch rückständig. Trustly wird von mehr GGL-lizenzierten Anbietern unterstützt, ist schneller und funktioniert mit jedem Girokonto. Apple Pay und Google Pay sind bei vielen der Zimpler-fähigen Buchmacher ebenfalls verfügbar — 20Bet, Ivibet und Playzilla führen beide in ihren Zahlungslisten — und erfordern ebenfalls eine hinterlegte Karte, sind aber direkt in Millionen Geräte integriert und brauchen keine zusätzliche App. Wer Zimpler wählt, wählt eine zusätzliche Ebene ohne technischen Mehrwert gegenüber den etablierten Alternativen.
Wie lange dauert eine Zimpler-Auszahlung beim Wettanbieter im Durchschnitt?
Wo Zimpler-Auszahlungen möglich sind, dauern sie 24 Stunden bis drei Werktage. 22Bet und Ivibet schaffen meist unter 24 Stunden, Bethard braucht bis zu drei Werktage. Das liegt nicht an Zimpler selbst, sondern an der Bearbeitungszeit des Buchmachers — Zimpler selbst überweist innerhalb von Stunden. Die meisten Verzögerungen entstehen durch Verifizierungsanforderungen oder interne Prüfungen bei höheren Beträgen.
Fallen bei Zimpler-Einzahlungen und -Auszahlungen Gebühren an?
Zimpler selbst erhebt keine Gebühren für Einzahlungen oder Auszahlungen. Ob Gebühren anfallen, hängt vom Buchmacher und vom Kartenaussteller ab. Viele deutsche Banken berechnen für Kreditkartentransaktionen mit Auslandsbezug Gebühren, auch wenn die Transaktion in Euro läuft. Das muss in den Kreditkartenbedingungen geprüft werden. Einige Buchmacher behalten sich das Recht vor, Auszahlungsgebühren zu erheben — das steht in den AGB und variiert von Anbieter zu Anbieter.
Warum Zimpler-Wetten fast immer LUGAS und OASIS umgehen
Das anbieterübergreifende Einzahlungslimit von 1.000 € pro Monat, das in Deutschland für alle GGL-lizenzierten Buchmacher gilt, heißt LUGAS. Es ist der zentrale Schutzmechanismus gegen exzessive Verluste: Wer bei Tipico, Bwin, Betano, NEO.bet oder einem anderen Whitelist-Anbieter einzahlt, kann pro Kalendermonat maximal 1.000 € über alle Anbieter hinweg einzahlen. Das Limit lässt sich auf bis zu 10.000 € anheben, erfordert aber einen Bonitätsnachweis und eine erweiterte Verifizierung. Das System greift anbieterübergreifend — wer 600 € bei Tipico und 400 € bei Bwin einzahlt, hat das Limit erreicht.
Keiner der acht Zimpler-Buchmacher in dieser Liste ist an LUGAS angebunden. Wer bei 22Bet, Ivibet, Sportuna oder einem der anderen einzahlt, landet außerhalb des deutschen Schutzsystems. Das monatliche 1.000-€-Limit entfällt vollständig. Einzahlungen sind nur durch die Limits des Buchmachers und der hinterlegten Kreditkarte begrenzt. Bei 22Bet liegt die Mindesteinzahlung bei 1 €, die Höchstgrenze ist nicht publiziert. Bei 20Bet sind Einzahlungen bis 10.000 € pro Transaktion möglich. Das klingt nach Freiheit, ist aber der Wegfall einer Schutzschranke: Wer in einer Verlustserie weiterspielt, kann in wenigen Tagen Summen einzahlen, die bei einem GGL-Anbieter über Monate verteilt wären.
Parallel dazu fehlt die OASIS-Anbindung. OASIS ist die zentrale Sperrdatei für Spieler, die sich deutschlandweit aus Sportwetten und Online-Casinos ausschließen lassen. Wer bei einem GGL-Anbieter gesperrt ist, kann bei keinem anderen GGL-Anbieter mehr spielen. Die Sperre greift anbieterübergreifend und ist für ein bis fünf Jahre verfügbar. Bei Curaçao- und MGA-Anbietern ohne deutsche Lizenz greift OASIS nicht. Wer bei Tipico gesperrt ist, kann bei 22Bet oder Ivibet ungehindert weiterspielen. Das ist kein Vorteil, sondern eine Lücke im Spielerschutz: Die Sperre, die verhindern soll, dass problematisches Spielverhalten eskaliert, läuft ins Leere.
Die meisten Zimpler-Vergleiche verschweigen das oder verkaufen es als „Vorteil“: „Keine Limits“, „Freies Spiel“, „Mehr Flexibilität“. Was fehlt, ist die ehrliche Aussage, dass diese Flexibilität der Wegfall staatlicher Schutzmechanismen ist. Wer bei einem GGL-Anbieter gegen das 1.000-€-Limit läuft, bekommt eine klare Rückmeldung: Bis hierhin und nicht weiter, es sei denn, du legst Bonitätsnachweise vor. Bei einem Curaçao-Bookie kommt diese Rückmeldung nie. Das Konto nimmt weiter Einzahlungen entgegen, bis die Kreditkarte das Limit erreicht oder bis das Bankkonto leer ist.
Einige der Zimpler-Buchmacher — darunter Bethard mit MGA-Lizenz — bieten eigene Einzahlungslimits an, die man im Konto setzen kann. Die sind freiwillig, nicht anbieterübergreifend, und der Spieler kann sie jederzeit selbst aufheben. Das ist ein schwächerer Schutz als LUGAS, weil es in der Verlustserie, wenn die Impulskontrolle am schlechtesten ist, am einfachsten ist, das selbst gesetzte Limit zu erhöhen. Bei LUGAS geht das nur mit Bonitätsnachweis und Wartezeit. Die Differenz ist nicht technisch, sondern psychologisch: Ein System, das von außen begrenzt, schützt besser als eines, das darauf setzt, dass der Spieler sich selbst begrenzt.
Kann ich mit Zimpler tatsächlich bei Wettanbietern ohne LUGAS-Limit einzahlen?
Ja. Alle Zimpler-fähigen Buchmacher, die für deutsche Kunden erreichbar sind, operieren ohne GGL-Lizenz und sind damit nicht an LUGAS angebunden. Das monatliche 1.000-€-Einzahlungslimit greift nicht. Einzahlungen sind nur durch die Limits des Buchmachers und der hinterlegten Kreditkarte begrenzt. Das ist kein Vorteil, sondern der Wegfall eines zentralen Schutzmechanismus.
Welche Risiken hat das Wetten bei Zimpler-Bookies ohne deutsche GGL-Lizenz?
Das größte Risiko ist der fehlende regulatorische Rückhalt. Wer bei einem GGL-Anbieter Probleme mit Auszahlungen, gesperrten Konten oder unklaren Bonusbedingungen hat, kann die zuständige Aufsichtsbehörde einschalten. Die Aufsicht greift ein, und im Streitfall gibt es klare Schlichtungsverfahren. Bei Curaçao-Anbietern fehlt das. Die Lizenzgeber in Curaçao haben wenig Kapazität und wenig Interesse, Streitigkeiten zwischen Spielern und Buchmachern zu klären. Tobique (Kanada) ist noch schwächer. Die MGA (Malta) ist besser, aber auch dort sind Verfahren langwierig und die Durchsetzung gegenüber deutschen Spielern unsicher. Dazu kommt: Kein LUGAS-Limit, keine OASIS-Sperre, keine Wettsteuer-Kontrolle. Wer sich selbst nicht begrenzen kann, landet schneller in problematischen Bereichen als bei einem GGL-Anbieter.
Was Willkommensboni mit Zimpler real wert sind
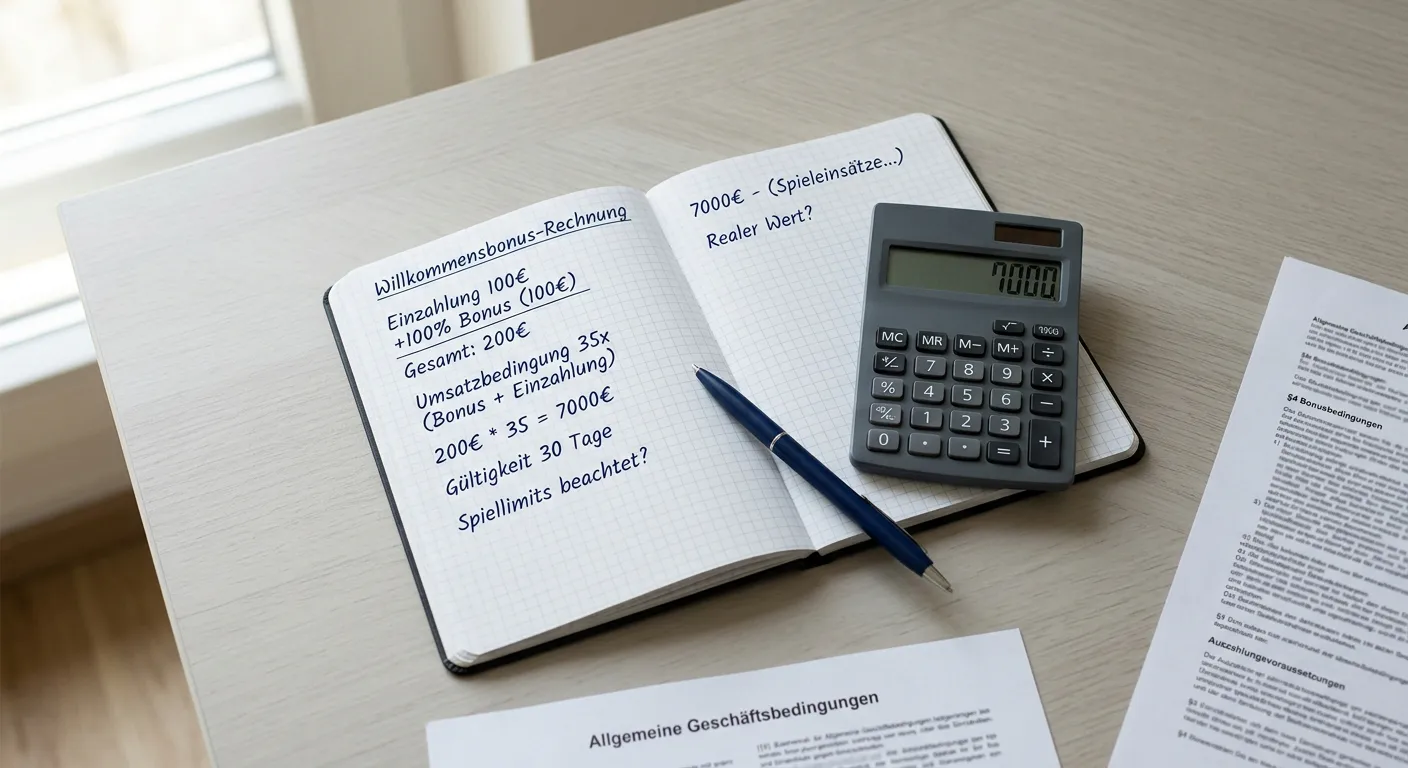
Die Zimpler-Buchmacher werben mit Boni zwischen 100 € und 150 €, manche mit zusätzlichen Cashback- und Reload-Angeboten. Die Headline-Summe ist aber nicht das, was ankommt. Jeder Bonus verlangt Umsatz — Rollover —, und bei jedem Umsatz verliert man im Erwartungswert einen Teil, weil die Marge des Buchmachers in jede Wette eingepreist ist. Die Rechnung ist einfach: Bonusbetrag × Rollover-Faktor × Marge des Buchmachers = erwarteter Verlust. Was übrig bleibt, ist der Nettowert des Bonus.
Beispiel 22Bet: 100 % bis 122 € auf die erste Einzahlung, 5× Umsatz in Kombiwetten mit mindestens drei Auswahlen à Quote 1,40, Frist sieben Tage. Wer 122 € einzahlt, bekommt 122 € Bonus und muss insgesamt 610 € umsetzen (5 × 122 €). Bei einem durchschnittlichen Auszahlungsschlüssel von 94 % — was einer Marge von 6 % entspricht — liegt der erwartete Verlust bei 610 € × 0,06 = 36,60 €. Der Nettowert des 122-€-Bonus sinkt damit auf 122 € − 36,60 € = 85,40 €. Das ist immer noch positiv, aber weit von der beworbenen Summe entfernt. Dazu kommt die Sieben-Tage-Frist, die eng ist, und die Drei-Auswahlen-Pflicht, die Value-Wetten auf Einzelspiele ausschließt.
- 1
22Bet verlangt 5× Umsatz auf den Bonus. Bei 122 € Bonus bedeutet das 5 × 122 € = 610 € Gesamtumsatz.
- 2
Die durchschnittliche Marge auf typische Kombiwetten mit drei Auswahlen à Quote 1,40 liegt bei etwa 6 %. Der erwartete Verlust über 610 € Umsatz beträgt 610 € × 0,06 = 36,60 €.
- 3
122 € Bonus − 36,60 € erwarteter Verlust = 85,40 € Nettowert. Das ist 30 % weniger als die beworbene Summe.
Die folgende Tabelle zeigt den Nettowert der Boni bei vier Anbietern, berechnet mit einer konservativen Annahme von 6 % Marge auf die verlangten Wettarten:
| Anbieter | Headline-Bonus | Rollover | Mindestquote | Berechnete Netto-Wert | Frist |
|---|---|---|---|---|---|
| 22Bet | 100 % bis 122 € | 5× in Kombis (3 Auswahlen à 1,40) | 1,40 pro Auswahl | ca. 85 € | 7 Tage |
| 20Bet | 100 % bis 100 € | 5× in Kombis (3 Auswahlen à 1,40) | 1,40 pro Auswahl | ca. 70 € | 7 Tage |
| Ivibet | 100 % bis 150 € | 5× in Kombis (2 Auswahlen, Gesamtquote 2,00) | 2,00 gesamt | ca. 105 € | 7 Tage |
| Bethard | 100 % bis 100 € | 4× Einzahlung + Bonus bei Quote 1,80 | 1,80 | ca. 77 € | 60 Tage |
Ivibet bietet mit 150 € den höchsten Bonus, und der Nettowert liegt mit rund 105 € ebenfalls am höchsten. Die Zwei-Auswahlen-Bedingung ist weniger restriktiv als die Drei-Auswahlen-Pflicht bei 22Bet und 20Bet, die Gesamtquote von 2,00 bleibt aber sportlich — eine Kombi aus zwei Favoriten à Quote 1,50 erfüllt die Bedingung nicht. Bethard verlangt nur 4× Umsatz, aber die Mindestquote von 1,80 bedeutet spürbares Risiko pro Wette. Die 60-Tage-Frist ist komfortabel, aber die Wettsteuer-Weitergabe an deutsche Kunden frisst den Bonusvorteil auf.
Alle Boni verlangen Kombiwetten oder hohe Mindestquoten. Wer auf Value-Wetten in Einzelspielen setzt — Quote 1,90 auf ein überbewertetes Team, Quote 2,10 auf ein Unentschieden mit guter statistischer Basis —, kann die Bonusbedingungen nicht erfüllen. Kombiwetten erhöhen die Varianz: Drei richtige Tipps bringen hohe Gewinne, zwei richtige und ein falscher bringen null. Die Marge multipliziert sich mit jeder Auswahl. Eine Einzelwette mit 5 % Marge ist besser als eine Dreier-Kombi, bei der sich die Marge auf effektiv 14,3 % summiert (1 − 0,95³ = 0,143). Die Bonusbedingungen zwingen den Spieler in schlechtere Wetten, als er ohne Bonus spielen würde.
Cashback- und Reload-Angebote bei Playzilla, Rabona und Sportuna klingen nach zusätzlichem Wert. 10 % Cashback auf Verluste bedeutet: Von 100 € Nettoverlust bekommt man 10 € zurück. Das klingt fair, aber Cashback wird meist selbst wieder mit Umsatzbedingungen belegt. Playzilla verlangt 3× Umsatz auf das Cashback. 10 € Cashback × 3 = 30 € Rollover, bei 6 % Marge erwarteter Verlust 1,80 €, Nettowert des Cashbacks 8,20 €. Das ist besser als nichts, aber kein „Geschenk“ — es ist ein rabattierter Verlust, der trotzdem ein Verlust bleibt.
Zimpler-Einzahlungen qualifizieren bei allen acht Anbietern für Willkommensboni. Einige Buchmacher schließen bestimmte Zahlungswege — oft Neteller und Skrill — von Boni aus, weil die Gebührenstruktur dort höher ist. Zimpler gehört nicht zu den ausgeschlossenen Methoden. Das ist praktisch, ändert aber nichts daran, dass der Bonuswert im Rollover zerrieben wird.
Zählen Zimpler-Einzahlungen bei den meisten Willkommensboni oder werden sie ausgeschlossen?
Zimpler-Einzahlungen qualifizieren bei allen acht Anbietern in dieser Liste für Willkommensboni. Im Gegensatz zu Neteller und Skrill, die bei vielen Buchmachern von Bonusangeboten ausgeschlossen sind, gehört Zimpler nicht zu den eingeschränkten Methoden. Das heißt aber nicht, dass die Bonusbedingungen fair sind — Rollover, Mindestquoten und Fristen bleiben, und der Nettowert liegt deutlich unter der beworbenen Summe.
Sportarten, Wettmärkte und Quoten im Vergleich
Die Sportabdeckung bei den Zimpler-Buchmachern ist breiter, als die meisten GGL-Anbieter bieten. 22Bet führt über 30 traditionelle Sportarten plus 50 eSports-Formate, darunter exotische Fußballligen aus Kuwait, Oman und Usbekistan. Ivibet bietet bis zu 5.000 Wettoptionen pro Topspiel bei Champions League oder Premier League. 20Bet deckt über 100 Fußballligen ab, dazu Tennis quer durch ATP, WTA und ITF. Playzilla bietet Politik- und Entertainment-Wetten neben Standardsportarten. Die Frage ist nicht, ob die Märkte existieren, sondern zu welchem Preis.
Die Margen auf Fußball-Top-Ligen — Bundesliga, Champions League, Premier League — liegen bei den meisten Anbietern zwischen 4,5 % und 6 %. Das ist vergleichbar mit den schärferen GGL-Anbietern. Tipico und Bet-at-home schaffen auf Bundesliga-1×2 häufig unter 5 %, Bwin und Betano liegen bei 5–6 %. Der Unterschied ist marginal. Bei Randsportarten — Handball, Volleyball, Futsal, exotische Fußballligen — steigt die Marge bei den Curaçao-Anbietern auf 7 % bis 9 %. Das ist deutlich teurer als die 5–6 %, die bei Top-Ligen üblich sind. Wer auf kuwaitische Fußballligen oder usbekischen Basketball wettet, zahlt mehr Marge als auf Bundesliga oder Champions League.
Basketball und Tennis liegen bei den meisten Anbietern bei 6–7 % Marge. Das ist akzeptabel, aber nicht scharf. NBA-Spiele mit tiefen Märkten — über 200 Wettoptionen pro Spiel bei 22Bet — klingen nach Vielfalt, kosten aber Marge. Die Gesamtquote auf Moneyline, Spread und Total liegt häufig nur bei 93–94 %, was einer Marge von 6–7 % entspricht. eSports — CS2, LoL, Dota 2, Valorant — sind bei 20Bet, Ivibet und Bethard stark vertreten, mit Margen zwischen 6 % und 8 %. Das ist teurer als bei spezialisierten eSports-Buchmachern wie Thunderpick oder Rivalry, die auf 4–5 % kommen.
Keine der Zimpler-Plattformen bietet durchgängig Live-Streaming. Ivibet hat kostenlose Live-Streams zu vielen Top-Events — Champions League, Bundesliga, Eishockey — und ist damit die Ausnahme. Bethard, Sportuna und Playzilla bieten gelegentlich Streams, aber nicht flächendeckend. 22Bet und 20Bet haben Streams nur zu ausgewählten Events. Rabona und Zoccer haben gar keine. Wer Live-Streams schätzt, findet bei GGL-Anbietern wie Bet-at-home oder Interwetten eine bessere Abdeckung. Der Wert eines Streams liegt nicht in der Unterhaltung, sondern in der Information: Wer das Spiel sieht, kann Live-Wetten schärfer einschätzen als wer nur den Ticker liest.
Cash Out ist bei allen acht Anbietern verfügbar. Das ist Standard. Bet Builder — die Möglichkeit, mehrere Märkte aus einem Spiel zu einer Wette zu kombinieren — fehlt bei den meisten. 22Bet hat keinen nativen Bet Builder, dafür Multi-View. Ivibet, Sportuna, Playzilla und Rabona haben keinen Bet Builder. Bethard und Zoccer ebenfalls nicht. Nur 20Bet listet in älteren Tests gelegentlich Bet-Builder-Optionen, aber nicht flächendeckend. Wer Bet Builder schätzt, findet bei GGL-Anbietern wie Tipico, Bwin oder Betano eine deutlich bessere Implementierung.
Live-Wetten und Einsatzgrenzen bei Zimpler-Anbietern
Live-Wetten laufen bei allen acht Anbietern, mit unterschiedlicher Markttiefe. 22Bet bietet täglich rund 1.000 Live-Events, 20Bet rund 200 Märkte pro Spitzenspiel, Ivibet bis zu 5.000 Optionen bei Champions-League-Spielen. Playzilla wirbt mit 1.000 Live-Quoten pro Topspiel. Die Zahlen klingen groß, aber Markttiefe allein ist kein Qualitätsmerkmal — entscheidend ist die Marge und wie schnell die Quoten auf Spielereignisse reagieren. Eine verzögerte Quotenanpassung nach einem Tor kostet mehr als eine breite Marktpalette bringt.
Die Margen auf Live-Wetten liegen typischerweise 1–2 Prozentpunkte über den Pre-Match-Margen. Wo Pre-Match 5 % üblich sind, liegen Live-Wetten bei 6–7 %. Das ist branchenüblich, nicht spezifisch für Zimpler-Anbieter. Der Nachteil entsteht, wenn man Live-Wetten mit Bonusbedingungen kombiniert: Die meisten Boni verlangen Mindestquoten von 1,40 bis 1,80, und Live-Quoten schwanken schneller als Pre-Match-Quoten. Wer auf Quote 1,85 wettet und die Quote vor Annahmeschluss auf 1,75 fällt, erfüllt die Bonusbedingung nicht. Das Risiko ist höher, der Ertrag unsicherer.
Einsatzgrenzen variieren stark. 22Bet erlaubt Einsätze ab 0,10 €, 20Bet ab 0,20 €, die meisten anderen ab 0,50 €. Die Höchsteinsätze sind nicht publiziert und hängen von der Sportart, der Liga und der Liquidität des Marktes ab. Wer auf Bundesliga-1×2 wettet, kann in der Regel vierstellige Beträge setzen, bevor die Quote sich bewegt. Wer auf usbekischen Basketball oder omanischen Fußball wettet, stößt bei dreistelligen Beträgen an Grenzen. Das ist bei Curaçao-Anbietern nicht anders als bei GGL-Anbietern — die Liquidität des Marktes bestimmt das Limit, nicht die Lizenz.
High Roller finden bei Ivibet mit 4.000 € Tages- und 50.000 € Monatslimit eine transparente Obergrenze. 20Bet gibt Wochen- und Monatslimits von 10.000 € bzw. 40.000 € an. Die anderen Anbieter publizieren keine Limits, was bedeutet, dass man sie erst im Moment der Auszahlung erfährt. Das ist unpraktisch. Wer regelmäßig vierstellige Gewinne erzielt, sollte vor der Registrierung klären, ob der Anbieter die Summen auszahlt, die man plant. Bethard gibt historisch 5.000 € pro Zimpler-Auszahlung an — wer mehr auszahlen will, muss auf SEPA oder E-Wallets ausweichen.
VIP-Programme existieren bei den meisten Anbietern, sind aber intransparent. 22Bet und 20Bet werben mit „VIP-Betreuung“ und „höheren Limits für Stammkunden“, publizieren aber keine konkreten Schwellenwerte. Playzilla bietet aggressive Cashback- und Reload-Strukturen, die als VIP-Ersatz funktionieren. Rabona hat ein Sammelkarten-System als Gamification-Element, das aber nichts mit besseren Quoten oder höheren Limits zu tun hat. Wer echte VIP-Konditionen sucht — dedizierte Account Manager, individuell verhandelte Quoten, garantierte Auszahlungszeiten —, findet sie eher bei MGA-Anbietern oder bei asiatischen Bookies mit festem VIP-Track. Die Curaçao-Plattformen in dieser Liste bieten das nicht.
Mobile Wetten mit Zimpler — App-Landschaft und Alternativen
Native Apps sind bei den Zimpler-Buchmachern die Ausnahme. 22Bet bietet eine native Android-App direkt vom Anbieter — nicht im Play Store, weil Google Wett-Apps blockiert. Der Download läuft über die Website, die Installation erfordert manuelle Freigabe in den Android-Einstellungen. iOS-Nutzer landen bei der mobilen Web-App. 20Bet folgt demselben Muster: Android-APK über die Website, iOS über Browser. Ivibet ist die Ausnahme — eine echte native Android-App, was unter Curaçao-Anbietern selten ist. Bethard bietet eine dedizierte Wett-App für iOS und Android, was der MGA-Lizenz und der längeren Marktpräsenz geschuldet ist.
Sportuna, Playzilla, Zoccer und Rabona haben keine nativen Apps. Die mobilen Websites sind optimiert, aber nicht als installierbare App verfügbar. Das ist kein technisches Problem — die meisten modernen Browser erlauben es, Web-Apps als Icon auf den Homescreen zu legen — aber es ist ein Unterschied in der Nutzererfahrung. Eine native App lädt schneller, hält Push-Benachrichtigungen bereit und funktioniert stabiler bei schlechter Netzverbindung. Eine Web-App muss bei jedem Öffnen neu laden.
Zimpler selbst ist als mobile App verfügbar, für iOS und Android. Die App funktioniert als Zahlungs-Manager: Man sieht vergangene Transaktionen, kann neue Zahlungen bestätigen und hinterlegte Karten verwalten. Die App ist schnell, aber nicht zwingend — die meisten Zahlungen laufen über die mobile Website des Buchmachers, und die Bestätigung kommt per SMS. Wer die App installiert, spart einen Schritt, aber der Unterschied ist marginal.
Im Vergleich zu Apple Pay und Google Pay schneidet Zimpler schlecht ab. Apple Pay ist auf jedem iPhone ab iOS 8 verfügbar, Google Pay auf jedem Android-Gerät ab Version 5. Beide sind direkt ins Betriebssystem integriert, funktionieren mit Face ID oder Fingerabdruck, und die Zahlung ist mit zwei Fingertipps abgeschlossen. 20Bet, Ivibet und Playzilla führen Apple Pay und Google Pay in ihren Zahlungslisten. Wer die Wahl hat, spart mit Apple Pay oder Google Pay Zeit und Schritte gegenüber Zimpler. Der einzige Grund, Zimpler zu wählen, wäre ein Bonus, der nur bei Zimpler-Einzahlungen gilt — und solche Boni existieren bei keinem der acht Anbieter.
Trustly ist die etabliertere Alternative für Pay-by-Bank-Zahlungen in Deutschland. Trustly funktioniert ohne hinterlegte Kreditkarte, nutzt echte SEPA-Instant-Überweisungen und wird von mehr GGL-lizenzierten Anbietern unterstützt als Zimpler. Wer auf Bet-at-home, Interwetten oder NEO.bet wettet, kann Trustly nutzen und bleibt im regulierten Markt. Wer Zimpler nutzt, landet bei Curaçao-Anbietern. Das ist der entscheidende Unterschied: Trustly ist der Zahlungsweg für den lizenzierten Markt, Zimpler für den grauen Markt.
Rechtlicher Status und regulatorische Risiken
Zimpler AB ist ein schwedisches Unternehmen mit Sitz in Stockholm, gegründet 2012, und wird durch die schwedische Finansinspektionen (FI) beaufsichtigt. Die Lizenz ist eine E-Money-Lizenz, keine Banklizenz — Zimpler darf Zahlungen abwickeln und Guthaben halten, aber keine Kredite vergeben oder Sparkonten führen. Die Aufsicht der FI ist strenger als die Regulierung von Zahlungsdienstleistern in vielen anderen EU-Staaten, aber lockerer als die Aufsicht über Banken. Das ist wichtig, weil Zimpler Kundenguthaben hält — wenn das Unternehmen zahlungsunfähig wird, ist unklar, wie schnell Kunden ihr Geld zurückbekommen.
Im Oktober 2025 verhängte die Finansinspektionen ein Bußgeld von 3 Mio. SEK gegen Zimpler wegen Verstößen gegen Geldwäschevorschriften. Die Rüge betraf mangelhafte Kundenprüfungen und unzureichende Transaktionsüberwachung. Das ist kein isolierter Einzelfall — mehrere schwedische Zahlungsdienstleister, die im Glücksspielbereich tätig sind, wurden in den letzten Jahren sanktioniert. Die Sanktion hat keine direkten Auswirkungen auf laufende Transaktionen, aber sie zeigt, dass Zimpler unter regulatorischem Druck steht. Wer größere Summen über Zimpler bewegt, sollte das Risiko einpreisen, dass Transaktionen verzögert oder blockiert werden, wenn die FI weitere Auflagen verhängt.
Parallel läuft die Übernahme von Zimpler durch TrueLayer, einen britischen Open-Banking-Anbieter. Die Transaktion wurde Anfang 2026 zur Regulierungsprüfung eingereicht. TrueLayer ist größer und besser kapitalisiert als Zimpler, was mittelfristig ein Vorteil sein könnte. Kurzfristig bedeutet die Übernahme Unsicherheit: Zahlungslimits können sich ändern, die Integration in bestehende Buchmacher kann gestört werden, und die regulatorische Prüfung kann Monate dauern. Wer jetzt auf Zimpler setzt, setzt auf einen Dienst mitten im Eigentümerwechsel.
Die rechtliche Lage für deutsche Kunden ist klar: Zimpler ist als Zahlungsdienstleister in Deutschland legal. Die E-Money-Lizenz der schwedischen FI gilt EU-weit durch Passporting. Wer Zimpler nutzt, verstößt nicht gegen deutsches Recht. Das Problem liegt nicht bei Zimpler, sondern bei den Buchmachern: Wer bei einem Curaçao-Anbieter ohne GGL-Lizenz wettet, bewegt sich in einer rechtlichen Grauzone. Der Glücksspielstaatsvertrag verbietet die Teilnahme an nicht lizenzierten Glücksspielen, aber die Durchsetzung gegenüber Spielern ist schwach. Es gibt keine dokumentierten Fälle, in denen deutsche Spieler für Wetten bei Curaçao-Anbietern strafrechtlich verfolgt wurden. Das Risiko liegt woanders: fehlender Spielerschutz, keine Streitbeilegung, keine Rückgriffsmöglichkeit bei Auszahlungsproblemen.
Die acht Anbieter in dieser Liste haben unterschiedliche Lizenzstärken. MGA (Bethard) ist am stärksten — Malta ist EU-Mitglied, die MGA hat klare Standards, und Streitbeilegungsverfahren existieren. Curaçao ist schwächer — die Aufsicht ist minimal, Lizenzen werden gegen Gebühr ausgegeben, und Durchsetzung gibt es kaum. Der Rabidi-Lizenzentzug bei Sportuna und Rabona zeigt, dass selbst die schwache Curaçao-Aufsicht gelegentlich eingreift. Tobique (Zoccer) ist am schwächsten — eine kanadische First-Nation-Lizenz hat praktisch keine Bedeutung für EU-Kunden. Wer bei Zoccer Probleme hat, hat keinen regulatorischen Rückhalt.
Ist Zimpler in Deutschland als Zahlungsdienst legal und wer reguliert das Unternehmen?
Ja, Zimpler ist legal. Das Unternehmen hält eine E-Money-Lizenz der schwedischen Finansinspektionen, die EU-weit gilt. Wer Zimpler nutzt, verstößt nicht gegen deutsches Recht. Das Problem liegt nicht bei Zimpler, sondern bei den Buchmachern: Praktisch alle Zimpler-fähigen Wettanbieter operieren ohne GGL-Lizenz und damit außerhalb des deutschen Aufsichtsrahmens.
Was ändert sich durch die geplante Übernahme von Zimpler durch TrueLayer für Wettkunden?
Die Übernahme läuft seit Anfang 2026 durch die regulatorische Prüfung. Kurzfristig bedeutet das Unsicherheit: Zahlungslimits können sich ändern, die Integration in bestehende Buchmacher kann gestört werden, und technische Umstellungen sind möglich. Mittelfristig könnte TrueLayer als größerer, besser kapitalisierter Anbieter stabilere Infrastruktur bieten. Wer jetzt auf Zimpler setzt, setzt auf einen Dienst mitten im Eigentümerwechsel — das ist kein akutes Risiko, aber ein Faktor, der Verfügbarkeit und Limits beeinflussen kann.
Ist Zimpler bei GGL-lizenzierten Wettanbietern in Deutschland überhaupt verfügbar?
Nein. Eine Kontrolle der Zahlungsseiten von Tipico, Bwin, Betano, NEO.bet, Merkur Bets, Interwetten, Bet-at-home, Winamax und Oddset ergab kein Zimpler-Logo. Der Dienst ist auf der deutschen Whitelist praktisch nicht vertreten. Wer Zimpler nutzen will, landet bei Curaçao-, MGA- oder kanadisch lizenzierten Buchmachern ohne deutsche Aufsicht.
Was übrig bleibt — und was es kostet
Zimpler ist in Deutschland kein Zahlungsweg für den lizenzierten Markt, sondern ein Einfallstor in den grauen Markt. Wer den Dienst nutzt, landet bei Curaçao-, MGA- oder Tobique-lizenzierten Buchmachern, die außerhalb der GGL-Aufsicht operieren. Das bringt messbare Vorteile: Die Wettsteuer entfällt, was bei einer erfolgreichen 100-€-Wette auf Quote 2,00 exakt 10,60 € mehr Auszahlung bedeutet als bei einem GGL-Anbieter. Das LUGAS-Einzahlungslimit von 1.000 € pro Monat greift nicht, und wer gesperrt ist, kann ungehindert weiterspielen. Die Kosten sind ebenso messbar: kein regulatorischer Rückhalt bei Auszahlungsproblemen, keine OASIS-Sperre, keine anbieterübergreifende Einzahlungskontrolle. Wer sich selbst nicht begrenzen kann, findet bei diesen Anbietern keine externe Schranke.
Die Boni klingen großzügig, sind es aber nicht. Ein 100-€-Bonus mit 5× Rollover bei 6 % Marge kostet im Erwartungswert 30 €. Was übrig bleibt, sind 70 € — besser als nichts, aber weit von der beworbenen Summe entfernt. Die Bedingungen zwingen in Kombiwetten mit mindestens zwei oder drei Auswahlen, was die effektive Marge erhöht und Value-Wetten auf Einzelspiele ausschließt. Die Sieben-Tage-Fristen sind eng, und wer die Bedingungen nicht erfüllt, verliert den Bonus vollständig. Wer Boni mitnimmt, sollte die Rechnung vorher machen — und wer feststellt, dass der Nettowert die Mühe nicht lohnt, kann den Bonus ablehnen und ohne Bedingungen spielen.
Die Sportabdeckung ist breiter als bei vielen GGL-Anbietern, aber die Margen auf Randsportarten liegen bei 7–9 %, deutlich höher als die 5–6 % auf Top-Ligen. Wer auf Bundesliga oder Champions League wettet, findet vergleichbare Quoten wie bei Tipico oder Bet-at-home. Wer auf kuwaitischen Fußball oder usbekischen Basketball wettet, zahlt mehr. Live-Streams sind die Ausnahme, Bet Builder fehlt fast überall, und native Apps gibt es nur bei drei von acht Anbietern. Die technische Infrastruktur ist solide, aber nicht überlegen.
Die regulatorischen Risiken sind real. Die Finansinspektionen-Sanktion im Oktober 2025 zeigt, dass Zimpler unter Druck steht. Die TrueLayer-Übernahme bringt mittelfristig Unsicherheit. Die Rabidi-Lizenzprobleme bei Sportuna und Rabona sind dokumentiert, und wer bei diesen Anbietern einzahlt, sollte sich bewusst sein, dass der Lizenzzustand fragil ist. Bethard mit MGA-Lizenz ist regulatorisch am stabilsten, aber häufig für deutsche IPs geoblockt. Zoccer mit Tobique-Lizenz ist am schwächsten — wer dort Probleme hat, hat praktisch keinen Rückhalt.
Die ehrliche Antwort auf die Frage, ob Zimpler die richtige Wahl ist, hängt davon ab, wie viel Wert man auf regulatorische Sicherheit legt. Wer den Steuervorteil von 5,3 % mitnehmen will, wer das LUGAS-Limit als Bevormundung empfindet und wer bereit ist, das Risiko fehlender Streitbeilegung zu tragen, findet bei den Zimpler-Anbietern ein faires Angebot. Wer dagegen auf OASIS-Sperren angewiesen ist, wer größere Summen bewegt und im Streitfall regulatorischen Rückhalt braucht, sollte bei GGL-Anbietern bleiben — und Trustly statt Zimpler nutzen, weil Trustly dort verfügbar ist.
Die Rechnung über eine Saison zeigt, was der Unterschied kostet. Angenommen, 50 Wetten à 100 € auf Quote 2,00, davon 25 erfolgreich. Bei einem GGL-Anbieter mit 5 % Marge und 5,3 % Wettsteuer: 25 × 189,40 € = 4.735 € Auszahlung, abzüglich 2.500 € Einsatz auf verlorene Wetten, Nettogewinn 2.235 €. Bei einem Curaçao-Anbieter mit 6 % Marge ohne Wettsteuer: 25 × 200 € = 5.000 € Auszahlung, Nettogewinn 2.500 €. Differenz: 265 € über 50 Wetten. Das ist nicht trivial, aber es erkauft den Wegfall des LUGAS-Limits, der OASIS-Sperre und des regulatorischen Rückhalts. Wer die 265 € braucht, sollte den Preis kennen, den er zahlt.
Die Marge kostet über dieselbe Saison mehr als die Wettsteuer. 50 Wetten à 100 € bei 6 % Marge bedeuten 5.000 € Gesamteinsatz, erwarteter Verlust 300 €. Bei 5 % Marge wären es 250 €. Die 50 € Unterschied zwischen 5 % und 6 % Marge summieren sich schneller als die meisten Wetter rechnen. Wer auf lange Sicht profitabel sein will, braucht scharfe Quoten — und die findet man eher bei GGL-Anbietern mit niedrigen Margen als bei Curaçao-Anbietern mit breiten Sportlisten und schwachen Quotenschlüsseln. Der Steuervorteil fängt den Margennachteil nur teilweise auf.
Die Einzahlungslimits, die bei GGL-Anbietern als Spielerschutz dienen, sind nicht willkürlich. 1.000 € pro Monat sind mehr, als die meisten Freizeitwetter verlieren können, ohne in finanzielle Schwierigkeiten zu geraten. Wer gegen das Limit läuft, ist statistisch gesehen auf dem Weg in problematisches Spielverhalten. Das LUGAS-Limit ist keine Bevormundung, sondern eine Bremse, die greift, bevor die Verluste existenzbedrohend werden. Wer das Limit umgeht, weil er „mehr Freiheit“ will, sollte sich die Frage stellen, warum er mehr als 1.000 € pro Monat einzahlen will — und ob die Antwort darauf mit langfristiger Profitabilität zu tun hat oder mit der Hoffnung, Verluste durch höhere Einsätze zurückzugewinnen.
Die Wahrheit über Sportwetten ist, dass kein System die Marge des Buchmachers außer Kraft setzt. Wer über eine Saison hinweg profitabel sein will, braucht eine Trefferquote, die die Marge überkompensiert. Bei 6 % Marge und Quote 2,00 bedeutet das eine Trefferquote von mindestens 53 % — drei Prozentpunkte über der Breakeven-Quote von 50 %. Das klingt nach wenig, ist aber über Hunderte von Wetten extrem schwer zu halten. Die meisten Wetter liegen langfristig bei 48–52 % Trefferquote, was bei 6 % Marge zu einem langsamen, stetigen Verlust führt. Wer das nicht akzeptiert, sollte nicht wetten. Wer es akzeptiert und trotzdem wettet, sollte zumindest die Marge minimieren — und das bedeutet, bei Anbietern mit 4,5–5 % zu spielen, nicht bei Anbietern mit 6–7 %.
Die Zimpler-Buchmacher sind keine schlechten Anbieter. Sie sind technisch solide, die Auszahlungen laufen meist zuverlässig, und die Sportabdeckung ist breit. Aber sie sind auch nicht besser als die GGL-Anbieter, wenn man die regulatorischen Kosten einrechnet. Wer Zimpler nutzt, weil er den Dienst aus Schweden kennt und schätzt, sollte sich bewusst sein, dass er in Deutschland nicht dasselbe bekommt: keine reine Pay-by-Bank-Zahlung, sondern einen Kreditkarten-Wrapper. Wer Zimpler nutzt, weil er das LUGAS-Limit umgehen will, sollte sich fragen, warum — und ob die Antwort mit rationaler Bankroll-Verwaltung vereinbar ist. Wer Zimpler nutzt, weil er den Steuervorteil mitnehmen will, sollte die 265 € pro 50 Wetten gegen den Wegfall der GGL-Schutzmechanismen aufrechnen und entscheiden, ob das ein fairer Tausch ist.
Was übrig bleibt, ist eine ehrliche Rechnung: Zimpler ist ein Zahlungsweg für den grauen Markt, mit messbaren Vorteilen und messbaren Kosten. Die Vorteile sind real — keine Wettsteuer, kein LUGAS-Limit. Die Kosten sind ebenso real — kein regulatorischer Rückhalt, keine OASIS-Sperre, keine anbieterübergreifende Kontrolle. Wer die Rechnung macht und trotzdem einzahlt, tut das mit offenen Augen. Wer die Rechnung nicht macht, zahlt mehr, als er weiß.
