

- Was Visa-Einzahlungen bei Sportwetten wirklich kosten
- Welche Anbieter Visa-Zahlungen ohne Umwege ermöglichen
- Wie schnell das Geld kommt und was die Bank davon hält
- Welche Karten den Willkommensbonus freischalten
- Auf welche Sportarten Visa-Einzahlungen laufen
- Was beim Streitfall mit der Karte passiert
- Warum Anbieter ohne LUGAS in Suchergebnissen dominieren
- Was nach einer Saison mit Visa übrig bleibt
Visa läuft bei jedem lizenzierten Wettanbieter in Deutschland: Die Einzahlung ist in Sekunden da, die Karte selbst liegt in fast jeder Geldbörse, und anders als bei Skrill oder Neteller qualifiziert sie für den Willkommensbonus. Was in der Werbung fehlt, sind drei Dinge, die über den tatsächlichen Wert einer Visa-Einzahlung entscheiden. Erstens: Manche deutschen Banken stufen die Transaktion als Bargeldvorschuss statt als regulären Einkauf ein und kassieren 2–4 % Gebühr plus einen Festbetrag — das summiert sich bei zehn Einzahlungen à 100 € auf 50 € versteckte Kosten, die nirgends im Kassenbereich des Buchmachers auftauchen. Zweitens: Die 5,3 % Wettsteuer werden von manchen Anbietern übernommen, von anderen an den Kunden weitergereicht — bei einer Quote 2,00 und 100 € Einsatz macht das 11 € Unterschied pro Treffer. Drittens: Nur drei GGL-Anbieter zahlen per Visa Direct binnen Stunden zurück auf die Karte; bei den übrigen dauert die Kartenrückbuchung 3–5 Werktage, oft länger als PayPal. Wer Visa als Hauptzahlungsweg fährt, wählt den Anbieter daher nicht nach der Größe des Willkommensbonus, sondern danach, was nach Bankgebühren, Steuer und Wartezeit tatsächlich ankommt.
Was Visa-Einzahlungen bei Sportwetten wirklich kosten
Visa ist der technische Standard: Jeder der neun deutschen GGL-Anbieter akzeptiert Visa Credit und Visa Debit, die Autorisierung läuft über 3D Secure oder Verified by Visa binnen Sekunden, und das Geld steht sofort zum Wetten bereit. Die Frage ist nicht, ob Visa funktioniert, sondern was die Zahlung kostet, wenn man alle Ebenen zusammenrechnet — die Kartengebühr, die der Herausgeber erhebt, und die Wettsteuer, die der Buchmacher entweder übernimmt oder an den Kunden weiterreicht.
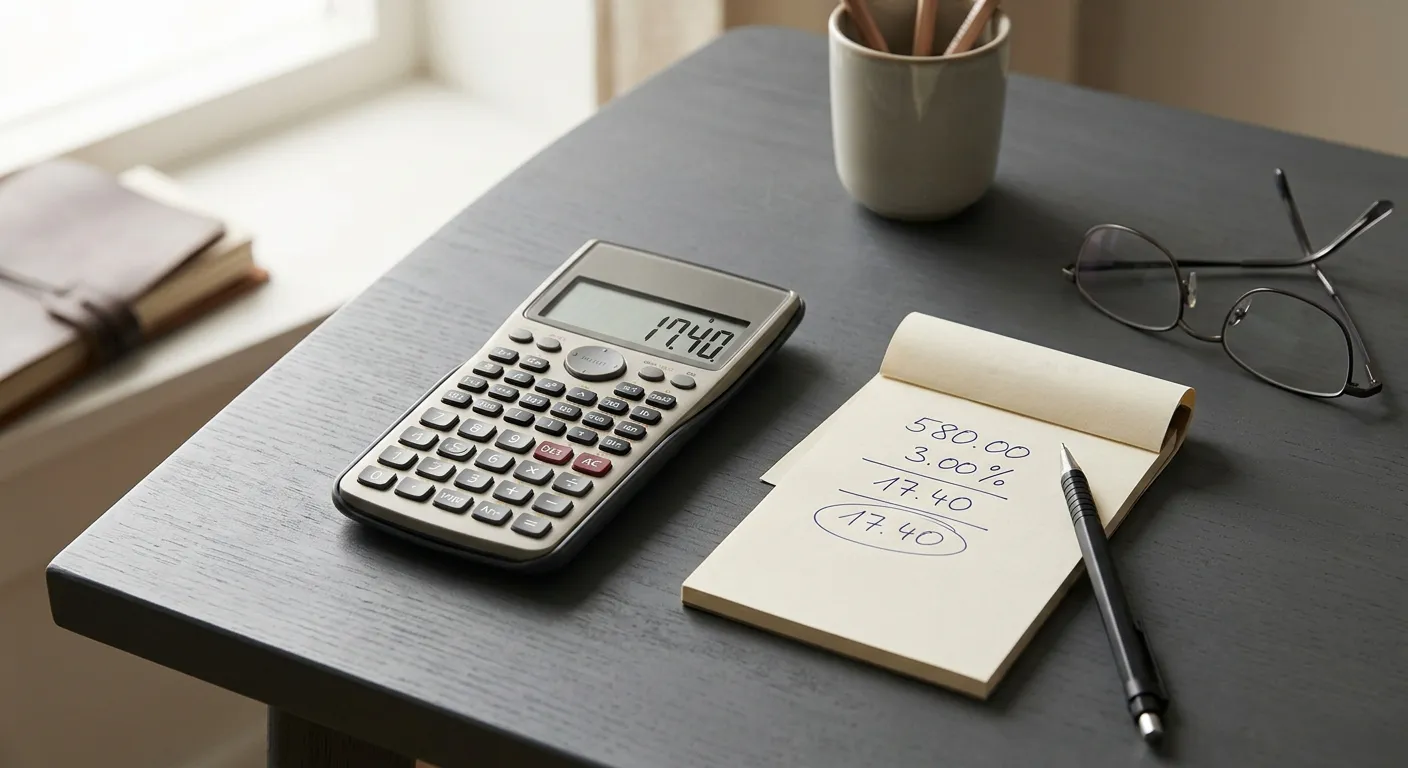
Die Kartengebühr ist das erste versteckte Element. Visa selbst verlangt vom Endkunden nichts, aber die Bank, die die Karte ausgegeben hat, darf die Sportwetten-Transaktion als Bargeldvorschuss kategorisieren, weil der Merchant Category Code 7995 (Gambling Transactions) in manchen Kartenverträgen gesondert behandelt wird. DKB, Comdirect und Postbank machen davon Gebrauch und berechnen 2–4 % der Transaktionssumme plus einen Festbetrag zwischen 1,50 € und 3 € pro Buchung. Bei zehn Einzahlungen à 100 € über einen Monat verteilt entstehen so 10 × 3 % × 100 € = 30 € Prozentgebühr plus 10 × 2 € Festbetrag = 20 €, zusammen 50 €. Sparkassen, Volksbanken und die meisten Direktbanken außerhalb der genannten drei erheben dagegen keine Zusatzgebühr, weil sie MCC 7995 wie einen normalen Online-Einkauf abrechnen. Der Nutzer erfährt davon erst beim Blick auf die Kreditkartenabrechnung oder das Girokonto — im Kassenbereich des Wettanbieters erscheint die Gebühr nirgends.
Die Wettsteuer ist das zweite Element, das den Wert einer Einzahlung bestimmt. Seit Juli 2021 gilt in Deutschland eine 5,3 % Steuer auf den Wetteinsatz, die entweder der Anbieter aus eigener Tasche zahlt oder an den Kunden weiterreicht, indem er die Quote absenkt. Bei bet365, Winamax und Tipico übernimmt der Anbieter die Steuer vollständig: Zahlt der Kunde 100 € ein, stehen 100 € zum Wetten bereit, und eine Quote 2,00 bleibt eine Quote 2,00. Bei bwin und Interwetten hingegen wird die Steuer in die Quote eingerechnet. Eine nominale Quote 2,00 wird durch Division mit 1,053 zur Netto-Quote 1,899. Setzt der Kunde 100 € auf diese Wette und sie trifft, erhält er 189,90 € ausbezahlt statt der erwarteten 200 €. Der Verlust beträgt also 10,10 € pro Treffer — nicht durch schlechtere Quoten vor Steuer, sondern durch die Art, wie die Steuer verrechnet wird. Über eine Saison mit zwanzig solcher Wetten summiert sich das auf 202 € Differenz zwischen Anbietern mit und ohne Steuerübernahme, bei identischem Ausgangsmaterial.
Die Kombination beider Faktoren zeigt, was von einer 100-€-Visa-Einzahlung übrig bleibt. Zahlt ein DKB-Kunde bei bwin ein, fallen 3 € Kartengebühr an, und die Wettsteuer senkt den Gewinn bei Treffer um weitere 10,10 €. Zahlt derselbe Kunde mit derselben Karte bei Winamax ein, fällt dieselbe Kartengebühr an, aber die Steuer ist bereits im Hintergrund abgeführt, die Quote bleibt unangetastet. Der Unterschied liegt nicht an Visa, sondern an der Kombination aus Kartenherausgeber und Buchmacher-Politik. Wer Visa als Hauptzahlungsweg nutzt, wählt daher idealerweise einen Anbieter mit Steuerübernahme und prüft vorher, ob die eigene Bank MCC 7995 gesondert abrechnet.
Ein drittes Element ist die Auszahlungsgeschwindigkeit, die in diesem Abschnitt nur erwähnt wird, weil sie den Wert einer schnellen Einzahlung relativiert: Landet das Geld in Sekunden auf dem Wettkonto, aber die Auszahlung dauert fünf Werktage, bleibt das Guthaben faktisch länger gebunden als bei einem E-Wallet mit beidseitiger Sofortabwicklung. Dieser Aspekt wird im Abschnitt zur Auszahlung quantifiziert.
Warum verlangen Wettanbieter, dass die Visa-Karte auf meinen Namen läuft?
Die Geldwäscherichtlinie PSD2 und die GGL-Lizenzauflagen schreiben vor, dass Einzahler und Kontoinhaber identisch sein müssen. Eine Karte auf einen anderen Namen wird abgelehnt, weil der Buchmacher sonst nicht nachweisen kann, dass das Geld vom verifizierten Spieler kommt. Das gilt für alle Zahlungswege, nicht nur für Visa.
Fallen für Visa-Einzahlungen bei Wettanbietern versteckte Kartengebühren an?
Das hängt von der Bank ab, die die Karte ausgegeben hat. DKB, Comdirect und Postbank stufen Sportwetten teils als Bargeldvorschuss ein und berechnen 2–4 % plus Festbetrag. Sparkassen und Volksbanken behandeln dieselbe Transaktion als normalen Einkauf ohne Aufschlag. Die Gebühr erscheint nur auf der Kartenabrechnung, nicht im Wettanbieter-Konto.
Welche Anbieter Visa-Zahlungen ohne Umwege ermöglichen
Alle neun hier aufgeführten Anbieter akzeptieren Visa Credit und Visa Debit zur Einzahlung; acht davon sind GGL-lizenziert, einer läuft außerhalb der deutschen Whitelist und dient als Vergleichsmaßstab für das, was LUGAS und Wettsteuer kosten. Die Unterschiede liegen nicht in der Akzeptanz der Karte, sondern darin, ob der Anbieter die Auszahlung zurück auf dieselbe Karte ermöglicht, wie schnell diese Rückbuchung läuft und ob die Wettsteuer den Kunden trifft oder im Hintergrund vom Anbieter getragen wird. Die Tabelle zeigt, wo Visa als geschlossener Zahlungskreislauf funktioniert und wo sie nur zur Einzahlung dient.
| Anbieter | Lizenz | Margin Fußball | Willkommensbonus | Visa-Auszahlung | Größte Einschränkung |
|---|---|---|---|---|---|
| bet365 | GGL Deutschland | 93,82–95,96 % | bis 100 € Wett-Credits, 1x Umsatz | Visa Direct, Stunden | Oberfläche komplex für Einsteiger |
| Bwin | GGL Deutschland | 90,15–94 % | 100 € Einzahlungsbonus oder Joker-Wette | geschlossen, 1–3 Tage | Wettsteuer an Kunden weitergereicht |
| Interwetten | GGL Deutschland | 90,47–93 % | 100 % bis 100 € | möglich, 1–3 Tage | Wettsteuer an Kunden weitergereicht |
| Betano | GGL Deutschland | 96–98 % Bundesliga | 20 € Freiwette + 100 % bis 80 € | zurück auf Karte, Standard | Freiwette nur mit Promo-Code |
| Winamax | GGL Deutschland | 94,5 % | 100 % bis 100 € Freebet | 1–3 Tage Standardweg | kein Live-Chat, nur E-Mail |
| Tipico | GGL Deutschland | 95 % | 100 % bis 100 € | meist Bankkonto, nicht Karte | Quoten-Niveau Marktdurchschnitt |
| bet-at-home | GGL Deutschland | 90,33 % Bundesliga | 100 € + 500-%-Boost (max. 30 €) | 1–3 Tage | Wettsteuer an Kunden weitergereicht |
| Betway | GGL Deutschland | ~93 % | 100 % bis 100 € oder 100 € Freiwette | nur nach Visa-Einzahlung | Live-Stream weniger üppig |
| Betista | Anjouan (Komoren) | 93–94 % | 100 % bis 250 € | 1–3 Tage, wenn Bank nicht blockiert | keine GGL-Lizenz, kein deutscher Rechtsweg |
bet365
bet365 führt die Liste aus zwei Gründen an: Die Mindesteinzahlung liegt bei 5 € statt den üblichen 10 €, und die Auszahlung läuft per Visa Direct binnen Stunden statt Tagen zurück auf die Karte. Das macht Visa dort zum schnellsten geschlossenen Zahlungskreislauf unter allen GGL-Anbietern. Die Einzahlung selbst ist in Sekunden abgewickelt, 3D Secure bestätigt die Transaktion, und das Guthaben steht sofort bereit. Der Willkommensbonus von bis zu 100 € in Wett-Credits bei nur 1x Umsatz ist einer der niedrigschwelligsten am Markt; Visa-Einzahlungen qualifizieren ohne Einschränkung.
Die Wettsteuer übernimmt bet365 seit Januar 2024 vollständig, was bedeutet, dass eine nominale Quote 2,00 auch als Quote 2,00 ausbezahlt wird. Der Quotenschlüssel liegt je nach Liga zwischen 93,82 % und 95,96 % — Mittelfeld im Markt, aber die Steuerübernahme kompensiert das vollständig. Das Live-Streaming-Angebot ist mit Abstand das breiteste in Deutschland: Tennis-Grand-Slams, LaLiga, Basketball, Nischenligen, alles ohne zusätzliche Gebühr für verifizierte Konten mit positivem Guthaben. Cash Out, Edit Bet und Bet Builder funktionieren reibungslos, und die 2-Tore-Führung-Auszahlung ist eine seltene Versicherung gegen späte Comebacks.
Die Oberfläche ist für Einsteiger überladen: 73+ Märkte pro Top-Fußballspiel klingen nach Vielfalt, wirken aber erschlagend, wenn man nur eine einfache Ergebniswette sucht. Eine Telefon-Hotline gibt es nicht, Support läuft über Live-Chat oder E-Mail. Das LUGAS-Limit von 1.000 € pro Monat greift wie bei allen GGL-Anbietern, und historisch gibt es Berichte über Konto-Limitierungen bei Nutzern, die dauerhaft im Plus liegen — offiziell dokumentiert ist das nirgends, aber in Foren taucht es regelmäßig auf.
Bwin
Bwin ist einer von drei Anbietern, bei denen Visa als echter geschlossener Zahlungsverkehr funktioniert: Einzahlung und Auszahlung laufen über dieselbe Karte, ohne dass ein Umweg über das Bankkonto nötig wäre. Die Mindesteinzahlung liegt bei 10 €, die Einzahlung selbst ist gebührenfrei aus Sicht des Anbieters — ob die eigene Bank MCC 7995 gesondert abrechnet, bleibt davon unberührt. Der Willkommensbonus von 100 € als Einzahlungsbonus oder alternativ als Joker-Wette mit Geld-zurück-Garantie ist solide, und Visa qualifiziert für beides.
Der größte Nachteil ist die Weitergabe der Wettsteuer an den Kunden. Der Quotenschlüssel liegt zwischen 90,15 % und 94 % je nach Liga, was bereits am unteren Ende des Marktdurchschnitts liegt, und die 5,3 % Steuer werden zusätzlich von der Quote abgezogen. Eine nominale Quote 2,00 wird damit zur Netto-Quote 1,899. Bei einer Fußballwette mit 100 € Einsatz macht das 10,10 € weniger Gewinn pro Treffer im Vergleich zu Anbietern mit Steuerübernahme. Über zwanzig Wetten summiert sich das auf 202 € Differenz — deutlich mehr, als der Willkommensbonus kompensieren kann.
Das Sportangebot ist sehr breit: 30+ Sportarten, tiefe Abdeckung bis in Regionalligen hinein, komplette europäische Top-5-Ligen plus MLS und südamerikanische Ligen. Die Live-Wetten-Sektion ist umfangreich, mit Live-Streams, Wettkonfigurator und Price Boost. Cash Out funktioniert, wird aber bei der Bonusfreispielung nicht angerechnet, was den Bonus faktisch an Einzelwetten ohne vorzeitigen Ausstieg bindet. Die mobile App ist technisch einwandfrei, mit One-Click-Wetten und vollständiger Livestream-Integration.
Interwetten
Interwetten ist der ruhige Klassiker: 35 Jahre am Markt, österreichische Wurzeln, und seit 2021 mit GGL-Lizenz in Deutschland aktiv. Visa-Einzahlungen sind seit kurzem vollständig gebührenfrei — früher erhob Interwetten eine Kartengebühr, die wurde abgeschafft. Die Mindesteinzahlung liegt bei 10 €, die Auszahlung zurück auf die Karte dauert 1–3 Werktage, was Standardgeschwindigkeit für klassische Kartenrückbuchungen ist. PayPal ist schneller (24–48 Stunden), aber Visa funktioniert als geschlossener Kreis ohne Umweg über ein Bankkonto.
Der Willkommensbonus von 100 % bis 100 € ist in fünf Schritten mit Echtgeld-Einsätzen freispielbar; teils werden über Partnerlinks bis zu 200 € angeboten. Visa qualifiziert ohne Einschränkung. Das Sportangebot umfasst 40+ Sportarten mit starkem Fußball-Fokus: Bundesliga, alle drei UEFA-Europapokal-Wettbewerbe, die kompletten Top-5-Ligen, dazu MLS, Tennis, Eishockey, Biathlon, Formel 1 und ein solides US-Sport-Portfolio mit NFL, NBA und NCAA.
Der Quotenschlüssel liegt zwischen 90,47 % und 93 % im Fußballschnitt, was Mittelfeld ist, aber Interwetten hat ein Alleinstellungsmerkmal: überdurchschnittlich hohe Quoten auf Favoritensiege. Wer regelmäßig auf Bundesliga-Favoriten setzt, findet dort oft 0,05–0,10 Punkte mehr als bei der Konkurrenz. Der Nachteil: Die Wettsteuer wird an den Kunden weitergereicht, was die Quoten-Vorteil bei Favoriten teilweise wieder auffrisst. Live-Wetten sind solide, aber es gibt kein flächendeckendes Live-Streaming wie bei bet365, und der Live-Chat läuft nicht rund um die Uhr. Das LUGAS-Limit greift wie bei allen GGL-Anbietern.
Betano
Betano ist seit 2021 in Deutschland aktiv, offizieller Partner des FC Bayern München und Regional-Sponsor der FIFA WM 2026. Die Mindesteinzahlung liegt bei 5 € — genauso niedrig wie bei bet365 — und die Einzahlung per Visa läuft binnen Sekunden durch. Der Willkommensbonus ist zweiteilig: 20 € Freiwette ohne Einzahlung nach Verifizierung, plus 100 % bis 80 € Ersteinzahlungsbonus, für den allerdings ein Promo-Code nötig ist. Wer den Code beim Registrieren vergisst, bekommt nur die Standardkonditionen. Visa qualifiziert für beide Boni.
Der Quotenschlüssel liegt im Bundesliga-Test bei 96–98 % Auszahlung, was Spitzenwert in Deutschland ist, fällt aber bei Randsportarten auf ~90 % ab. Betano wirbt mit „SuperQuoten“ zu angeblich 0 % Marge auf ausgewählte Top-Events — das sind zeitlich begrenzte Aktionen, keine Dauerbedingung, aber sie tauchen regelmäßig auf und sind ein echter Value-Hebel für Nutzer, die den Kalender im Blick behalten. Der Kombi-Bonus reicht bis 200 % Zusatzgewinn auf kombinierte Wetten mit bestimmten Events.
Das US-Sport-Portfolio ist tiefer als bei den meisten deutschen Anbietern: MLB, NBA, NFL, NHL und MLS mit breiter Marktabdeckung. Das gratis Live-Streaming für LaLiga, FA Cup, Grand Slams und US-Sport läuft über die MyLive-Personalisierung und setzt nur ein verifiziertes Konto plus 0,20 € Guthaben voraus — keine aktive Wette nötig. Cash Out und Bet Builder mit 25 % Gewinn-Boost funktionieren einwandfrei, die Golden-Sub-Garantie zahlt die Wette zurück, wenn das eigene Team nach einer Auswechslung noch ein Gegentor kassiert.
Die Wettsteuer-Handhabung ist je nach Wettart unterschiedlich dokumentiert; Betano gibt auf der Webseite an, die Steuer bei bestimmten Wettarten zu übernehmen, bei anderen wird sie in die Quote eingerechnet. Das LUGAS-Limit greift, und die 20-€-Freiwette ohne Einzahlung ist nur mit Promo-Code beim Registrieren aktivierbar — nachträgliche Aktivierung ist nicht möglich.
Winamax
Winamax ist der französische Anbieter mit GGL-Lizenz seit 2021 und dem höchsten Auszahlungsschlüssel unter allen deutschen Buchmachern: 94,5 % im Fußball-Test, laut Odoxa-Studien 2026 „beste Quoten am Markt“. Die Wettsteuer übernimmt Winamax vollständig, was bedeutet, dass der Quotenschlüssel von 94,5 % der tatsächliche Netto-Value ist, ohne dass 5,3 % nachträglich abgezogen werden. Bei einer Quote 2,00 und 100 € Einsatz macht das bei Treffer 11 € mehr Gewinn als bei Anbietern, die die Steuer weitergeben.
Die Mindesteinzahlung liegt bei 10 € (bonusberechtigt ab 15 €), Visa-Einzahlungen sind gebührenfrei aus Sicht des Anbieters und landen sofort auf dem Wettkonto. Die Auszahlung zurück auf die Karte dauert 1–3 Werktage, E-Wallets sind schneller (innerhalb weniger Stunden), aber Visa funktioniert als geschlossener Kreis. Der Willkommensbonus von 100 % bis 100 € wird als Freebet ausgezahlt, nicht als Cash, mit Mindestquote 1,05 und 90 Tagen Umsatzfrist. Visa qualifiziert ohne Einschränkung.
Das Sportangebot ist solide: Fußball mit allen deutschen und europäischen Top-Ligen plus tiefere französische und europäische Ligen, Tennis mit WTA/ATP inklusive Grand Slams, NBA/NFL/NHL, Darts, Formel 1, Handball und eSoccer. Das Live-Streaming läuft über Winamax TV und deckt La Liga, ATP, NBA und Darts ab — kostenlos für verifizierte Konten. Die Live-Wetten-Oberfläche markiert Quotenbewegungen farblich, was beim schnellen Scannen hilft. Die Torschützen-Garantie und die 2-Tore-Vorsprung-Garantie sind zusätzliche Versicherungen, die Verluste in bestimmten Szenarien zurückerstatten.
Der größte Nachteil ist der fehlende Live-Chat: Support läuft nur über E-Mail, was bei dringenden Fragen zu Wartezeiten von mehreren Stunden führen kann. Die mobile App ist technisch einwandfrei, mit vollständiger Funktionsintegration und Live-Streaming. Das LUGAS-Limit greift, und Live-Wetten sind gesetzlich auf Ergebniswetten beschränkt — keine In-Play-Spezialwetten auf Ecken, Karten oder Einzelspielerleistungen.
Tipico
Tipico ist der Marktführer in Deutschland, ursprünglich aus Karlsruhe, heute mit Sitz in Malta und GGL-Lizenz seit 2004. Die Mindesteinzahlung liegt bei 10 €, Visa-Einzahlungen laufen mit 3D-Secure-Bestätigung binnen Sekunden durch, und das Guthaben ist sofort verfügbar. Der Willkommensbonus von 100 % bis 100 € ist klassisch strukturiert, mit niedriger Mindestquote für die Bonusfreispielung; Visa-Einzahlungen qualifizieren ohne Einschränkung.
Tipico übernimmt die 5,3 % Wettsteuer für alle Kunden, was den größten Value-Hebel im Angebot darstellt. Der Quotenschlüssel liegt bei durchschnittlich 95 % im Fußball — Marktdurchschnitt, nicht Spitze — aber die Steuerübernahme kompensiert das vollständig. Eine Quote 2,00 bleibt eine Quote 2,00, und bei 100 € Einsatz und Treffer macht das 11 € mehr Netto-Gewinn als bei bwin oder Interwetten. Die mobile App gilt als Benchmark in Deutschland: flüssigste Performance, intuitivste Bedienung, volle Funktionstiefe inklusive Live-Wetten und Cash Out.
Das Sportangebot ist fußballlastig, mit Bundesliga als Kernangebot, allen europäischen Topligen, WM 2026 mit Sonderaktionen, dazu Tennis, Basketball, Eishockey, NFL und Handball. Der Regionalfokus ist stark: Oberliga-Spiele und Amateurligen tauchen regelmäßig im Programm auf. Live-Wetten funktionieren einwandfrei, Live-Streaming ist aber eingeschränkt im Vergleich zu bet365 oder Betano.
Der Nachteil: Visa-Auszahlungen laufen bei Tipico meist nicht zurück auf die Karte, sondern standardmäßig auf das Bankkonto per SEPA. PayPal ist binnen 24 Stunden da, Visa-Rückbuchung auf Karte ist technisch möglich, aber nicht der Standardweg. Der Bonus hat vergleichsweise strenge Umsatzbedingungen, und das LUGAS-Limit greift wie bei allen GGL-Anbietern.
bet-at-home
bet-at-home ist seit 1999 am Markt, Teil der Betclic-Everest-Gruppe und mit Sitz in Linz (Österreich) sowie GGL-Lizenz für Deutschland aktiv. Die Mindesteinzahlung liegt bei 10 €, Visa-Einzahlungen sind gebührenfrei aus Anbietersicht und landen sofort auf dem Wettkonto. Die Auszahlung zurück auf die Karte dauert 1–3 Werktage, PayPal ist schneller (unter 24 Stunden). Der Willkommensbonus besteht aus zwei Teilen: 100 € Ersteinzahlungsbonus plus ein einmaliger 500-%-Quotenboost auf ein Neukunden-Event, gedeckelt bei 30 € Zusatzgewinn.
Der 500-%-Boost ist rechnerisch der aggressivste Willkommensbonus am deutschen Markt. Eine Wette mit Quote 2,00 wird zur Quote 10,00, bei 10 € Einsatz also 100 € Gewinn statt 20 €. Der Zusatzgewinn ist bei 30 € gedeckelt, was bedeutet, dass der maximale Einsatz bei etwa 5 € liegt (Quote 2,00 × 5 € × 5 = 50 € Gewinn, abzüglich des regulären Gewinns 10 € = 40 € Boost, gedeckelt bei 30 €). Die Mindestquote liegt bei 1,20, die Frist bei 30 Tagen. Visa qualifiziert ohne Einschränkung.
Der Quotenschlüssel liegt bei 90,33 % im Bundesliga-Test, teils höher bei internationalen Top-Ligen. Die Wettsteuer wird an den Kunden weitergereicht, was den Quoten-Vorteil gegenüber manchen Konkurrenten zunichtemacht. Das Sportangebot ist sehr breit: 30+ Sportarten, tiefe Abdeckung von Zweit- und Nischenligen, alle europäischen Topligen, Tennis, Handball, Eishockey und Wintersport. Die Trust-Bet-Cashback-Funktion erstattet Verluste, wenn Experten-Tipps danebengehen — ein seltenes Feature.
Live-Wetten sind solide, mit Cash Out und In-Play-Statistiken, aber es gibt kein flächendeckendes Live-Streaming. Die mobile App ist gut bewertet, technisch einwandfrei, aber ohne besondere Alleinstellungsmerkmale. Das LUGAS-Limit greift, und der Bonus hat Umsatzbedingungen, die vor Auszahlung erfüllt werden müssen.
Betway
Betway hat die niedrigste Einstiegshürde unter allen GGL-Anbietern: Einzahlung ab 5 € per Visa, Auszahlung ab 10 €. Die Einzahlung läuft binnen Sekunden, und das Guthaben steht sofort bereit. Der Willkommensbonus ist wahlweise: Entweder 100 % bis 100 € Ersteinzahlungsbonus mit 6x Umsatzbedingung und 30 Tagen Frist, oder 100 € Freiwette — die Wahl trifft der Kunde bei Registrierung. Visa-Einzahlungen qualifizieren für beide Varianten.
Betway zahlt per Visa zurück auf die Karte aus, aber nur wenn zuvor per Visa eingezahlt wurde. PayPal und E-Wallets sind schneller (24–48 Stunden), Visa-Rückbuchung dauert 1–3 Werktage, Banküberweisung genauso. Das macht Visa bei Betway zum einzigen vollständig geschlossenen Zahlungskreislauf für Nutzer, die ausschließlich mit Karte arbeiten wollen.
Der Quotenschlüssel liegt im Marktdurchschnitt bei ~93 %, die Wettsteuer-Handhabung ist nicht explizit dokumentiert. Das Sportangebot ist breit: 30+ Sportarten, sehr starke Fußball-Abdeckung inklusive Premier League (Betway war lange Hauptsponsor von West Ham United), Cricket als Nischensport mit tiefer Marktabdeckung, Basketball, Tennis, Darts und eSports. Die Super-Boost-Aktionen auf Champions-League-Spiele sind zeitlich begrenzte Quote-Erhöhungen, die regelmäßig angeboten werden.
Live-Wetten laufen mit Cash Out und In-Play-Statistiken, aber das Live-Streaming-Angebot ist deutlich kleiner als bei bet365 oder Betano. Die mobile App ist klar strukturiert, ohne technische Auffälligkeiten. Das LUGAS-Limit greift, und die Bonus-Umsatzbedingung von 6x über 30 Tage ist im Marktvergleich moderat.
Betista
Betista läuft mit Anjouan-Lizenz (Komoren), teils als Curaçao geführt, ohne GGL-Erlaubnis und ohne Eintrag in der deutschen Whitelist. Das bedeutet: keine Aufsicht durch das Regierungspräsidium Darmstadt, kein Zugang zum deutschen Spielerschutzsystem OASIS, keine Beschwerdestelle bei der GGL, und im Streitfall bleibt nur der Regulator auf Anjouan — praktisch kein Rechtsweg. Deutsche Banken blockieren MCC-7995-Transaktionen zu solchen Anbietern zunehmend bereits auf Karten-Ebene, noch bevor die Autorisierung den Buchmacher erreicht. DKB, Comdirect und Postbank sind besonders rigoros, Sparkassen und Volksbanken folgen teils nach.
Betista taucht in Suchergebnissen auf, weil das Angebot strukturell das umgeht, was bei GGL-Anbietern als größte Einschränkung empfunden wird: LUGAS zählt hier nicht mit, das 1.000-€-Monatslimit existiert nicht, OASIS-Sperren greifen nicht, die deutsche Wettsteuer fällt nicht an, und die Einzahlungslimits liegen höher. Der Willkommensbonus von 100 % bis 250 € plus gestufte Reload-Boni bis 1.000 € Gesamtvolumen klingt großzügiger als bei jedem GGL-Anbieter.
Der Quotenschlüssel liegt bei 93–94 % — weder besser noch schlechter als der deutsche Durchschnitt. Die Mindesteinzahlung liegt bei 10–20 € je nach Zahlungsweg, das Sportangebot umfasst 32+ Sportarten mit 1.000+ Fußballwetten täglich, Live-Streaming und Cash Out ohne die 5-Sekunden-Zwangspause, die bei GGL-Anbietern gesetzlich vorgeschrieben ist. E-Wallets und Krypto zahlen binnen Stunden aus, Visa-Rückbuchung dauert 1–3 Werktage — sofern die Bank die Transaktion nicht blockiert.
Die Risiken: Bei Streit gibt es keinen deutschen Rechtsweg. PayPal-Käuferschutz greift nicht. Chargeback-Versuche führen meist zur sofortigen Kontosperrung. Wer dauerhaft im Plus liegt, berichtet in Foren von plötzlichen Auszahlungsverzögerungen oder Forderungen nach zusätzlichen Verifizierungsdokumenten, die bei GGL-Anbietern nicht verlangt werden. Deutsche Banken blockieren MCC 7995 zu solchen Anbietern zunehmend präventiv, was bedeutet, dass die Visa-Einzahlung scheitern kann, ohne dass Betista davon etwas mitbekommt.
Betista dient hier als Maßstab für das, was LUGAS und die deutsche Wettsteuer kosten: Die Möglichkeit, mehr als 1.000 € im Monat einzuzahlen, und die eingesparten 5,3 % Steuer — beides erkauft durch den Verzicht auf jede Form von deutschem Spielerschutz und Rechtssicherheit.
Welche deutschen Wettanbieter erlauben eine Auszahlung zurück auf die Visa-Karte?
Drei GGL-Anbieter zahlen direkt zurück auf die Visa-Karte: bet365 (per Visa Direct binnen Stunden), bwin (geschlossener Zahlungsverkehr, 1–3 Tage) und Betway (nur wenn zuvor per Visa eingezahlt wurde, 1–3 Tage). Die übrigen zahlen standardmäßig per SEPA auf das Bankkonto oder über E-Wallets aus.
Wie schnell das Geld kommt und was die Bank davon hält
Die Geschwindigkeit einer Visa-Zahlung lässt sich in zwei Richtungen messen: Einzahlung ist bei allen GGL-Anbietern binnen Sekunden erledigt, Auszahlung dagegen dauert je nach Anbieter und Methode zwischen Stunden und fünf Werktagen. Dazwischen liegt die Frage, ob die Bank die Transaktion überhaupt durchlässt oder sie als Bargeldvorschuss einstuft und mit Gebühren belegt. Beides zusammen entscheidet darüber, ob Visa als geschlossener Zahlungskreislauf funktioniert oder nur als Einzahlungsweg mit Umweg über das Bankkonto bei der Auszahlung.
Warum manche Banken Sportwetten als Bargeldvorschuss behandeln
Visa selbst kategorisiert Transaktionen nach Merchant Category Codes. Sportwetten laufen unter MCC 7995 (Gambling Transactions), was in manchen Kartenverträgen gesondert behandelt wird. Die Bank darf diesen Code als Bargeldvorschuss statt als regulären Einkauf abrechnen, auch wenn der Kunde kein Bargeld abhebt, sondern online einzahlt. DKB, Comdirect und Postbank machen davon Gebrauch und erheben 2–4 % der Transaktionssumme plus einen Festbetrag zwischen 1,50 € und 3 € pro Buchung.
Die Rechnung über einen Monat mit zehn Einzahlungen à 100 € sieht so aus: 10 × 3 % × 100 € = 30 € Prozentgebühr, plus 10 × 2 € Festbetrag = 20 €, zusammen 50 €. Bei höherer Einzahlungsfrequenz und 4 % Gebühr steigt der Betrag auf 60 €. Sparkassen, Volksbanken, ING und die meisten anderen Direktbanken behandeln MCC 7995 dagegen wie einen normalen Online-Einkauf ohne Aufschlag. Die Gebühr erscheint nur auf der Kreditkartenabrechnung oder im Girokonto, nie im Kassenbereich des Wettanbieters — der Nutzer erfährt davon erst beim Monatsabschluss.
Die MCC-7995-Kategorisierung hat einen zweiten Effekt: Manche Banken blockieren Transaktionen zu Anbietern ohne deutsche Lizenz präventiv. DKB und Comdirect lehnen Autorisierungen zu Grey-Market-Anbietern wie Betista zunehmend ab, noch bevor die Anfrage den Buchmacher erreicht. Das ist keine offizielle Policy, sondern eine Risikominimierung der Bank, die in den AGB als Recht der Bank zur Ablehnung „risikobehafteter Transaktionen“ verankert ist. Sparkassen und Volksbanken folgen dieser Praxis teils nach, aber weniger rigoros.
Wer Visa als Hauptzahlungsweg bei Sportwetten nutzt, prüft im Kartenvertrag, ob MCC 7995 gesondert abgerechnet wird. Falls ja, ist ein Wechsel der Karte oder der Bank die einzige Möglichkeit, die Gebühr dauerhaft zu umgehen. PayPal, Trustly oder Sofortüberweisung laufen nicht über MCC 7995 und sind daher gebührenfrei, aber sie bieten keinen geschlossenen Zahlungskreislauf — die Auszahlung landet auf dem Bankkonto, nicht zurück im E-Wallet.
Visa Direct gegen klassische Kartenrückbuchung
Die Auszahlungsgeschwindigkeit hängt davon ab, ob der Anbieter Visa Direct unterstützt oder die klassische Kartenrückbuchung nutzt. Visa Direct ist ein Push-to-Card-Verfahren, das Geld binnen Minuten bis Stunden zurück auf die Karte schiebt. Klassische Rückbuchungen laufen über denselben Autorisierungsweg wie die Einzahlung, rückwärts, und dauern 3–5 Werktage — manchmal länger, weil die Bank die Gutschrift erst nach einer Plausibilitätsprüfung freigibt.
Unter den GGL-Anbietern unterstützen nur drei Visa Direct: bet365, bwin (teils) und Betway. bet365 ist der schnellste, mit Auszahlungen binnen weniger Stunden bis maximal 24 Stunden. bwin zahlt per geschlossenem Zahlungsverkehr zurück auf dieselbe Karte, aber die Geschwindigkeit schwankt zwischen einem und drei Werktagen — Visa Direct ist dort nicht flächendeckend aktiv. Betway zahlt per Visa zurück auf die Karte, aber nur wenn zuvor per Visa eingezahlt wurde, und die Geschwindigkeit liegt bei 1–3 Werktagen.
Alle anderen Anbieter — Interwetten, Tipico, Winamax, bet-at-home, Betano — nutzen klassische Kartenrückbuchungen oder zahlen standardmäßig per SEPA auf das Bankkonto aus. PayPal ist bei allen schneller: 24–48 Stunden sind Standard, oft sogar unter 24 Stunden. Die Tabelle zeigt die realen Auszahlungszeiten nach Zahlungsweg und Anbieter, basierend auf den Angaben in OPERATORS:
| Anbieter | Visa-Auszahlung | PayPal | Banküberweisung |
|---|---|---|---|
| bet365 | wenige Stunden bis 24h (Visa Direct) | ähnlich schnell | 1–3 Werktage |
| bwin | 1–3 Tage (geschlossen) | binnen 24h | 1–3 Werktage |
| Betway | 1–3 Tage (nur nach Visa-Einzahlung) | 24–48h | 1–3 Werktage |
| Interwetten | 1–3 Tage (klassisch) | 24–48h | 1–3 Werktage |
| Winamax | 1–3 Tage (Standard) | wenige Stunden | 1–3 Werktage |
| Tipico | meist nicht auf Karte, SEPA Standard | wenige Stunden bis 24h | 1–3 Werktage |
PayPal ist in allen Fällen schneller als Visa, außer bei bet365, wo beide Wege binnen Stunden abgewickelt werden. Wer Visa als einzigen Zahlungsweg nutzt und auf schnelle Auszahlungen Wert legt, wählt bet365. Wer Flexibilität will, kombiniert Visa zur Einzahlung mit PayPal zur Auszahlung — das setzt aber voraus, dass beide Zahlungswege auf denselben Namen laufen, weil die Geldwäscherichtlinie PSD2 fordert, dass Einzahler und Auszahlungsempfänger identisch sind.
Wie lange dauert die Auszahlung auf die Visa-Karte bei einem deutschen Wettanbieter?
Bei bet365 per Visa Direct binnen weniger Stunden bis maximal 24 Stunden. Bei bwin und Betway 1–3 Werktage klassische Kartenrückbuchung. Bei den übrigen GGL-Anbietern zahlt Visa entweder gar nicht oder mit derselben Geschwindigkeit zurück, PayPal ist durchweg schneller mit 24–48 Stunden.
Blockiert meine Bank die Einzahlung wegen MCC-Code 7995?
DKB, Comdirect und Postbank blockieren Transaktionen zu Anbietern ohne deutsche Lizenz zunehmend präventiv und stufen Transaktionen zu GGL-Anbietern teils als Bargeldvorschuss mit 2–4 % Gebühr ein. Sparkassen und Volksbanken behandeln MCC 7995 in der Regel wie einen normalen Einkauf ohne Aufschlag und ohne präventive Blockade.
Welche Karten den Willkommensbonus freischalten
Visa Credit und Visa Debit qualifizieren bei allen GGL-Anbietern für den Willkommensbonus — im Gegensatz zu Skrill, Neteller und teils Paysafecard, die bei vielen Buchmachern explizit vom Bonus ausgeschlossen sind. Die Einschränkungen beginnen bei Prepaid-Karten und virtuellen Einmalkarten, die von manchen Anbietern als „Prepaid-Zahlungsmittel“ geflaggt und vom Bonus ausgeschlossen werden, ohne dass die AGB das immer explizit nennen.
Visa Prepaid-Karten, die bei Tankstellen oder Kiosken ohne Namensnennung gekauft werden können, scheitern bereits an der Verifizierung: GGL-Anbieter verlangen, dass der Name auf der Karte mit dem Namen auf dem Wettkonto übereinstimmt. Eine anonyme Prepaid-Karte erfüllt diese Anforderung nicht und wird bei der ersten Auszahlung abgelehnt. Visa Prepaid-Karten mit Namensaufdruck — etwa Neteller Net+ oder die Paysafecard Visa-Variante — laufen technisch durch, werden aber von manchen Anbietern beim Bonus ausgeschlossen. bet365 und Tipico akzeptieren sie für den Bonus, bwin schließt sie in den AGB explizit aus, Interwetten und Winamax nennen Prepaid nicht explizit, aber die Bonusgutschrift bleibt aus.
Virtuelle Einmalkarten, wie sie Revolut (Disposables) oder N26 (Virtual Card für Online-Zahlungen) anbieten, sind ein Grenzfall. Sie tragen einen Namen, laufen über das verifizierte Girokonto, und technisch funktioniert die Einzahlung reibungslos. Der Haken: Manche Buchmacher erkennen die BIN (Bank Identification Number) der Karte als Prepaid-Variante und flaggen sie entsprechend. bet365 und Betway akzeptieren virtuelle N26- und Revolut-Karten für den Bonus, bwin und bet-at-home lehnen sie teils ab. Die Ablehnung erfolgt nicht bei der Einzahlung, sondern bei der Bonusgutschrift — das Geld ist bereits auf dem Wettkonto, aber der Bonus wird nicht aktiviert. Eine Anfrage beim Support bringt dann die Auskunft, dass „Prepaid-Karten vom Bonus ausgeschlossen“ sind, ohne dass die virtuelle Einmalkarte in den AGB explizit als Prepaid definiert wäre.
Die Tabelle zeigt, welche Kartentypen bei welchem Anbieter den Bonus freischalten, basierend auf den dokumentierten Ausschlüssen in den OPERATORS-Daten und ergänzt durch die typische Marktpraxis:
| Kartentyp | bet365 | bwin | Tipico | Winamax | Betway |
|---|---|---|---|---|---|
| Visa Credit | Bonus | Bonus | Bonus | Bonus | Bonus |
| Visa Debit | Bonus | Bonus | Bonus | Bonus | Bonus |
| Visa Prepaid (mit Name) | Bonus | kein Bonus | Bonus | unklar | Bonus |
| Virtuelle Einmalkarte (N26, Revolut) | Bonus | teils kein Bonus | Bonus | Bonus | Bonus |
| Anonyme Prepaid (ohne Name) | abgelehnt | abgelehnt | abgelehnt | abgelehnt | abgelehnt |
Die Spalten für Interwetten, Betano und bet-at-home fehlen, weil deren Daten keine konkreten Aussagen zu Prepaid-Ausschlüssen enthalten. Wo „unklar“ steht, gibt es weder in den AGB noch in den OPERATORS-Notizen eine explizite Aussage — die Bonusgutschrift hängt dann vom Backend-Flagging der BIN ab, und der Nutzer erfährt erst nach der Einzahlung, ob es klappt.
Wer eine Prepaid- oder virtuelle Karte nutzt und sichergehen will, dass der Bonus aktiviert wird, fragt vor der Einzahlung beim Support nach, ob die konkrete Karten-BIN akzeptiert wird. Die Antwort ist verbindlicher als die AGB, weil sie dokumentiert werden kann. Alternativ: Einzahlung ohne Bonus, testen, ob die Karte funktioniert, und bei Bedarf eine zweite Einzahlung mit klassischer Debit-Karte für den Bonus nachlegen — sofern die Bonusbedingungen eine nachträgliche Aktivierung erlauben.
Qualifiziert eine Visa-Einzahlung immer für den Willkommensbonus?
Visa Credit und Visa Debit qualifizieren bei allen GGL-Anbietern. Prepaid-Visa mit Namensaufdruck wird von manchen Anbietern ausgeschlossen (bwin explizit, andere teils im Hintergrund). Virtuelle Einmalkarten von N26 oder Revolut funktionieren bei bet365, Tipico und Betway, bei bwin und bet-at-home werden sie teils als Prepaid geflaggt und vom Bonus ausgeschlossen.
Auf welche Sportarten Visa-Einzahlungen laufen
Visa ist zahlungswegunabhängig: Eine Einzahlung per Kreditkarte funktioniert für Bundesliga-Wetten genauso wie für NBA, eSports oder Pferderennen. Die Einschränkungen, die manche Nutzer mit Visa in Verbindung bringen, haben nichts mit der Karte selbst zu tun, sondern mit den gesetzlichen Vorgaben der GGL-Lizenz. Live-Wetten auf In-Play-Märkte — Ecken, Karten, nächster Torschütze — sind bei allen GGL-Anbietern auf Ergebniswetten beschränkt, unabhängig davon, ob mit Visa, PayPal oder SEPA eingezahlt wurde.
Fußball ist das Kernangebot bei allen neun Anbietern: Bundesliga, Champions League, Europa League, Conference League, die kompletten Top-5-Ligen Europas, dazu MLS, südamerikanische Ligen und bei manchen Anbietern (bwin, Interwetten, bet-at-home) sogar Regionalligen und Amateurpokale. bet365 deckt 73+ Märkte pro Top-Match ab, Winamax und Betano liegen bei 50+, Tipico und Interwetten eher bei 30–40. Die Markttiefe hat nichts mit Visa zu tun, sondern mit der Größe des Anbieters.
US-Sport — NBA, NFL, NHL, MLB — ist bei Betano und bet365 am tiefsten abgedeckt, mit breiten In-Play-Märkten und Live-Streaming. Winamax und bwin folgen, Tipico und Interwetten haben ein solideres, aber weniger tiefes Angebot. UFC und MMA laufen bei allen Anbietern, aber nur bet365 und bwin bieten regelmäßig Live-Wetten auf UFC-Events mit mehr als zehn Märkten pro Kampf.
eSports — CS:GO, League of Legends, Dota 2 — sind bei bet365, Betano und bwin fest im Programm, mit eigenem Reiter in der Navigation und Live-Wetten auf große Turniere. Tipico und Interwetten listen eSports unter „Weitere Sportarten“ mit deutlich weniger Markttiefe. Betway hat eSoccer (FIFA, eFootball) im Angebot, aber klassisches eSports-Angebot ist dort kleiner.
Die GGL-Beschränkung auf Ergebniswetten bei Live-Wetten gilt für alle Anbieter und alle Zahlungswege gleichermaßen. Wer bei einem deutschen Buchmacher live auf ein laufendes Bundesliga-Spiel wettet, kann nur auf Endstand, Halbzeitstand oder einfache Über/Unter-Tore setzen — nicht auf die nächste Ecke, die nächste Karte oder den nächsten Torschützen. Grey-Market-Anbieter wie Betista umgehen das, weil sie nicht der GGL-Aufsicht unterliegen, aber der Preis dafür ist der Verzicht auf jeden deutschen Rechtsweg.
Warum werden Live-Wetten bei GGL-Anbietern nur auf Ergebniswetten beschränkt?
Das ist eine gesetzliche Vorgabe, die In-Play-Spezialwetten (Ecken, Karten, Einzelspieler-Leistungen) während laufender Events verbietet. Die Beschränkung gilt für alle GGL-lizenzierten Anbieter, unabhängig vom Zahlungsweg. Anbieter ohne deutsche Lizenz umgehen das strukturell, weil sie nicht der GGL-Aufsicht unterliegen.
Was beim Streitfall mit der Karte passiert
Visa bietet als Kreditkartensystem ein Chargeback-Verfahren, das Zahlungen unter bestimmten Bedingungen rückgängig machen kann. Bei Sportwetten ist das Verfahren enger begrenzt als bei regulären Online-Käufen, weil der Vertrag mit dem Buchmacher mit der Platzierung der Wette erfüllt ist — ein Verlust der Wette ist kein Vertragsbruch, sondern das normale Ergebnis einer Dienstleistung. Chargeback greift bei Sportwetten nur in drei Szenarien: nachweislicher Vertragsbruch des Anbieters, technischer Fehler, oder unautorisierte Transaktion.
§ 675x BGB regelt die Erstattung bei unbefugten Zahlungsvorgängen im deutschen Recht. Die Frist beträgt acht Wochen ab Belastung der Karte für autorisierte Transaktionen, bei denen der Kunde behauptet, die Leistung sei nicht wie vereinbart erbracht worden. Bei unautorisierten Transaktionen — etwa nach Kartenmissbrauch — beträgt die Frist 13 Monate ab Belastung. Der Kartenherausgeber prüft den Fall und stoppt die Zahlung an den Buchmacher, wenn der Erstattungsanspruch plausibel ist.
Ein Chargeback ist bei Sportwetten praktisch möglich, wenn der Buchmacher eine Auszahlung verweigert, obwohl das Wettkonto verifiziert ist und keine Bonusbedingungen mehr offen stehen. Oder wenn eine Wette fälschlich als verloren gewertet wurde, obwohl das Ergebnis anders war. Oder wenn eine Einzahlung doppelt abgebucht wurde. In allen drei Fällen liegt ein Vertragsbruch oder technischer Fehler vor, und der Kartenherausgeber gibt der Reklamation statt.
Ein Chargeback ist nicht möglich, wenn die Wette regulär verloren hat. Der Kunde kann nicht argumentieren, dass er die Dienstleistung „nicht erhalten“ habe, weil die Dienstleistung die Möglichkeit war, auf ein Ereignis zu setzen — nicht der Gewinn selbst. Visa-Systeme lehnen solche Reklamationen ab, weil sie gegen die Chargeback-Richtlinien verstoßen (Grund „Kunde unzufrieden mit Dienstleistung“ ist bei Glücksspiel ausgeschlossen). Manche Nutzer versuchen es dennoch mit der Begründung „Waren nicht erhalten“ — das ist Betrug gegenüber dem Kartenherausgeber und kann zur Sperrung der Karte führen.
Bei Grey-Market-Anbietern ohne GGL-Lizenz führt ein Chargeback fast immer zur sofortigen Kontosperrung. Betista und ähnliche Anbieter stufen eine Rückbuchung als feindlichen Akt ein und sperren das Konto dauerhaft, oft ohne Auszahlung des Restguthabens. Der Nutzer hat dann weder das Geld noch Zugang zum Konto, und der Anjouan-Regulator greift in solchen Fällen praktisch nie zugunsten des Spielers ein.
3D Secure (Verified by Visa bei Visa-Karten) ist die Authentifizierungsschicht, die seit PSD2 bei fast allen Online-Zahlungen verpflichtend ist. Der Kunde bestätigt die Transaktion mit einem Einmalcode per SMS, Push-Benachrichtigung in der Banking-App oder biometrischer Freigabe. Ohne diese Bestätigung geht die Zahlung nicht durch. 3D Secure reduziert das Risiko unautorisierter Transaktionen drastisch: Wenn der Code vom eigenen Gerät bestätigt wurde, kann der Kunde später nicht behaupten, die Zahlung sei ohne sein Wissen erfolgt. Die Bank wertet eine 3D-Secure-bestätigte Transaktion als autorisiert, und ein Chargeback mit Begründung „Karte missbraucht“ wird abgelehnt.
Die Namensübereinstimmung zwischen Karte und Wettkonto ist eine GGL-Auflage und eine Geldwäsche-Vorgabe der PSD2. Der Name auf der Visa-Karte muss exakt mit dem Namen übereinstimmen, auf den das Wettkonto läuft. Weicht er ab — etwa weil ein Familienmitglied die Karte nutzt oder weil das Wettkonto auf einen Spitznamen läuft — lehnt der Buchmacher die Auszahlung ab, bis eine Karte mit passendem Namen vorgelegt wird. Das ist keine Schikane, sondern eine Vorschrift, die jeden GGL-Anbieter bei Verstößen die Lizenz kosten kann.
Wie kann ich bei einer Fehlbuchung ein Chargeback für Sportwetten anfordern?
Kontaktiere den Kartenherausgeber (die Bank, die die Visa-Karte ausgegeben hat) innerhalb von acht Wochen ab Belastung und erkläre den Grund: Auszahlungsverweigerung trotz Verifizierung, doppelte Abbuchung oder technischer Fehler beim Buchmacher. Ein regulärer Wettverlust ist kein Grund für Chargeback und wird abgelehnt. Bei Grey-Market-Anbietern führt ein Chargeback meist zur sofortigen Kontosperrung ohne Auszahlung des Restguthabens.
Warum Anbieter ohne LUGAS in Suchergebnissen dominieren
LUGAS ist das Limitdatensystem der GGL, das seit Oktober 2022 jede Einzahlung bei jedem lizenzierten deutschen Wettanbieter erfasst und gegenrechnet. Das Monatslimit liegt bei 1.000 € über alle Anbieter hinweg, unabhängig vom Zahlungsweg. Zahlt ein Nutzer 600 € bei bet365 per Visa ein und 400 € bei Tipico per PayPal, ist das Limit erreicht. Zahlt er weitere 100 € bei Winamax per SEPA, wird die Transaktion von LUGAS blockiert, noch bevor das Geld den Buchmacher erreicht. Die Bank sieht davon nichts; das Blocking erfolgt auf Anbieter-Ebene beim Versuch, die Einzahlung zu autorisieren.
LUGAS zählt alle Zahlungswege zusammen: Visa, Mastercard, PayPal, Skrill, Trustly, Sofortüberweisung und SEPA landen im selben Topf. Wer das Limit ausreizen will, indem er zwischen Zahlungswegen wechselt, stellt fest, dass es nichts bringt. Der Vorteil von Visa — sofortige Verfügbarkeit — ist an dieser Stelle bedeutungslos, weil die 1.000 € unabhängig von der Geschwindigkeit der Einzelzahlung gelten.
Grey-Market-Anbieter wie Betista umgehen LUGAS strukturell, weil sie nicht an das GGL-System angebunden sind. Ein Nutzer, der bei bet365 bereits 1.000 € im Monat eingezahlt hat, kann bei Betista ohne Einschränkung weitere Beträge einzahlen — sofern die Bank die Transaktion nicht wegen MCC 7995 blockiert. Das erklärt, warum solche Anbieter in der Marktlandschaft präsent sind: Sie bieten das, was LUGAS verhindert — höhere Einzahlungsfreiheit. Der Preis ist der Verzicht auf deutschen Spielerschutz, keinen Zugang zu OASIS-Sperren (die Anbieter prüfen nicht, ob der Nutzer sich selbst gesperrt hat), und keinen Rechtsweg über die GGL.
Deutsche Banken reagieren zunehmend auf diese Umgehung. DKB, Comdirect und Postbank blockieren Transaktionen zu Anbietern ohne deutsche Lizenz mittlerweile häufig bereits auf Autorisierungsebene, indem sie die Karte für MCC 7995 zu bestimmten Merchant-IDs sperren. Das ist keine offizielle Blacklist, sondern eine Risikobewertung der Bank, die in den AGB als Recht zur Ablehnung „risikobehafteter Transaktionen“ verankert ist. Sparkassen und Volksbanken folgen dieser Praxis teils, aber weniger rigoros. Der Nutzer erfährt davon bei der Einzahlung: Die Transaktion wird mit „Zahlung abgelehnt“ oder „Karte nicht akzeptiert“ zurückgewiesen, ohne dass der Buchmacher etwas damit zu tun hat.
Neue Wettanbieter mit GGL-Lizenz für 2026 — gemeint sind Anbieter, die ihre Lizenz erst kürzlich erhalten haben — unterliegen denselben LUGAS-Beschränkungen wie die etablierten. Betano und Winamax sind seit 2021 lizenziert und damit nicht mehr „neu“, aber sie gelten vielen Nutzern als frischer, weil ihre Marktdurchdringung in Deutschland später einsetzte als bei bet365 oder Tipico. Der Vorteil solcher Anbieter liegt nicht in höheren Limits, sondern in aggressiveren Willkommensboni oder besseren Quoten — Betano mit 96–98 % Auszahlungsschlüssel, Winamax mit 94,5 % und voller Steuerübernahme.
High-Limit-Wetten sind bei GGL-Anbietern durch LUGAS faktisch ausgeschlossen: 1.000 € pro Monat bedeutet bei durchschnittlich 20 Wetten pro Monat einen Einsatz von 50 € pro Wette. Wer höhere Einsätze fahren will, stößt an diese Grenze. VIP-Programme bei Tipico oder bet365 erhöhen das Limit nicht — LUGAS ist gesetzlich vorgegeben und kann von keinem Anbieter umgangen werden. Grey-Market-Anbieter werben explizit mit „High Stakes“ und „No Limits“, aber die Warnung bleibt: keine deutsche Aufsicht, kein Rechtsweg, und zunehmende Kartenblockaden durch deutsche Banken.
Sind Sportwetten bei Anbietern ohne deutsche Lizenz für den Nutzer strafbar?
Nein. Der Glücksspielstaatsvertrag richtet sich an Anbieter, nicht an Nutzer. Eine Einzahlung bei einem Buchmacher ohne GGL-Lizenz ist für den Spieler nicht strafbar. Der Verzicht auf deutschen Spielerschutz, fehlende Rechtswege bei Streit und zunehmende Kartenblockaden durch Banken bleiben als Nachteile bestehen, aber strafrechtliche Konsequenzen drohen dem Nutzer nicht.
Was nach einer Saison mit Visa übrig bleibt
Rechnet man die Elemente zusammen, die über den Wert einer Visa-Einzahlung entscheiden — Kartengebühr durch MCC 7995, Wettsteuer-Handhabung, Auszahlungsgeschwindigkeit, LUGAS-Limit — zeigt sich eine Arithmetik, die wenig mit dem Willkommensbonus zu tun hat und viel mit der Wahl von Bank und Buchmacher.
Ein Beispiel über eine Bundesliga-Saison mit 34 Spieltagen und wöchentlich einer Einzelwette à 50 €, insgesamt 34 Wetten mit je Quote 2,00. Der Einsatz summiert sich auf 1.700 €. Bei einer angenommenen Hitrate von 50 % (17 Treffer, 17 Verluste) liegt der Brutto-Umsatz bei 17 × 100 € = 1.700 € Gewinn, abzüglich 17 × 50 € = 850 € Verlust, macht 850 € Netto-Gewinn vor Gebühren und Steuer.
Fall A: DKB-Karte, Einzahlung bei bwin. Die Bank stuft jede Einzahlung als Bargeldvorschuss ein: 3 % plus 2 € Festbetrag. Bei 34 Einzahlungen à 50 € entstehen 34 × 1,50 € (3 % von 50 €) = 51 € Prozentgebühr plus 34 × 2 € = 68 € Festbetrag, zusammen 119 € Kartenkosten. bwin gibt die Wettsteuer weiter: Quote 2,00 wird zu Netto-Quote 1,899. Bei 17 Treffern mit je 50 € Einsatz macht das 17 × 5,05 € = 85,85 € weniger Gewinn. Zusammen: 119 € Kartengebühr plus 85,85 € Steuer-Verlust = 204,85 € Abzug vom Brutto-Gewinn. Der Netto-Gewinn liegt bei 850 € – 204,85 € = 645,15 €.
Fall B: Sparkassen-Karte, Einzahlung bei Winamax. Die Bank behandelt MCC 7995 wie einen normalen Einkauf: keine Kartengebühr. Winamax übernimmt die Wettsteuer vollständig: Quote 2,00 bleibt Quote 2,00. Es entstehen keine Abzüge; der Netto-Gewinn liegt bei 850 €. Die Differenz zwischen beiden Fällen beträgt 204,85 € — deutlich mehr als die meisten Willkommensboni nach Umsatzbedingungen übrig lassen.
Das LUGAS-Limit von 1.000 € pro Monat greift ab Spieltag 21 im obigen Beispiel: 20 Wochen × 50 € = 1.000 €, danach ist für den Rest des Monats nichts mehr möglich. Wer zwei Wetten pro Woche platzieren will, halbiert den möglichen Einsatz auf 25 € pro Wette, oder er verteilt die 1.000 € auf den ganzen Monat und kommt auf etwa 33 € pro Woche. Für Nutzer, die ausschließlich Einzelwetten auf Favoritensiege setzen — durchschnittliche Quote 1,50 — bedeutet das: Der erwartete Gewinn pro Treffer liegt bei 16,50 €, der Verlust bei 33 € pro Fehlschlag. Eine Serie von drei Verlusten frisst den Gewinn von sechs Treffern, und das LUGAS-Limit verhindert, dass der Nutzer den Verlust durch Aufstockung des Einsatzes ausgleicht.
Visa ändert an dieser Arithmetik nichts, außer dass die Kartengebühr bei manchen Banken einen zusätzlichen Kostenfaktor einführt, der nirgends in der Quotenberechnung auftaucht. PayPal, Trustly oder Sofortüberweisung laufen nicht über MCC 7995 und sind daher von Kartengebühren frei, aber sie bieten keinen geschlossenen Zahlungskreislauf — die Auszahlung landet auf dem Bankkonto, nicht zurück im E-Wallet. Visa bleibt der einzige Zahlungsweg, bei dem Ein- und Auszahlung theoretisch über dasselbe Instrument laufen können, praktisch aber nur bei bet365, bwin und Betway.
Die Vorstellung, dass ein System den eingebauten Quotenschlüssel überwinden kann, ist rechnerisch falsch. Ein Quotenschlüssel von 93 % bedeutet, dass von jedem eingesetzten Euro im Durchschnitt 93 Cent zurückfließen, unabhängig davon, wie der Nutzer die Wetten verteilt. Kein Wettsystem — Martingale, Fibonacci, Value Betting — ändert diese Zahl. Was ein Wettsystem tun kann, ist Varianz managen: die Wahrscheinlichkeit hoher kurzfristiger Verluste senken, oder die Wahrscheinlichkeit hoher kurzfristiger Gewinne erhöhen. Langfristig nähert sich der Ertrag dem Quotenschlüssel an, minus Wettsteuer, minus Kartengebühr.
Wer nach einer Saison mit Visa feststellt, dass das Wettkonto im Minus liegt, obwohl die gefühlte Hitrate bei 50 % lag, rechnet die Kartengebühren nach, prüft, ob der Buchmacher die Wettsteuer weitergibt, und vergleicht den eigenen Quotenschlüssel mit dem des Anbieters. Die häufigste Erklärung ist nicht schlechtes Timing, sondern versteckte Kosten, die in keiner Quote auftauchen: 3 % Kartengebühr plus 5,3 % Steuer auf jede Wette summieren sich auf 8,3 % Abzug, noch bevor die erste Wette platziert ist. Bei einem Buchmacher mit 93 % Quotenschlüssel bleibt dann netto 84,7 % übrig — das ist kein Wettanbieter mehr, das ist eine Steuer mit Unterhaltungswert.
Verantwortungsvolles Spielen beginnt bei der Arithmetik: Wer weiß, was eine Einzahlung nach allen Abzügen wert ist, setzt nur Beträge, deren Verlust keine Konsequenz hat. Wer die Rechnung nicht macht, verwechselt Unterhaltung mit Investition — und das ist der sicherste Weg, mehr zu verlieren, als die eigene Bankroll verträgt.
