

- Payz im deutschen Wettmarkt — was vom ecoPayz-Angebot übrig ist
- Lizenzierte Payz-Wettanbieter mit GGL-Erlaubnis
- Curaçao-Buchmacher mit Payz — der Preis der Freiheit
- Ein- und Auszahlung mit Payz — Schritt für Schritt und Gebühren
- Willkommensangebote und Bonusbedingungen bei Payz-Einzahlung
- Wettsteuer, LUGAS und die Kosten der deutschen Lizenz
- Wettanbieter ohne deutsche Lizenz — was die Umgehung kostet
- Sportarten und Märkte — was Payz-Wettanbieter abdecken
- Live-Wetten, Limits und die Mastercard-Option
- Mobile Wetten mit Payz — Apps und Browser
- Nach HAPPYBET — Alternativen und Ausblick [sb_year]
- Verantwortungsvolles Wetten — was die Zahlen bedeuten
- Payz (ehemals ecoPayz) wird im GGL-lizenzierten Segment nur von vier bis sechs Buchmachern aktiv unterstützt — nach dem HAPPYBET-Shutdown vom 1. April 2026 ist das Angebot nochmals geschrumpft
- Die 5,3 % Wettsteuer auf jeden Einsatz kosten bei 100.000 € Jahresumsatz 5.300 € — Curaçao-Anbieter zeigen diese Steuer nicht aus, bieten aber keinen Rechtsschutz und kein Einlagensicherungssystem
- Payz-Gebühren entstehen nicht beim Buchmacher, sondern beim Aufladen: Kreditkarte ~7 %, Trustly ~1,8–2,5 % — wer 500 € per Karte lädt, verliert 35 € vor dem ersten Tipp
- Auszahlungen vom Payz-Konto auf ein Bankkonto setzen mindestens Silber-Verifikation voraus, die 2–5 Tage dauert
- LUGAS begrenzt die monatliche Einzahlung bei GGL-Anbietern anbieterübergreifend auf 1.000 € — Curaçao-Buchmacher umgehen das, tragen aber Insolvenz- und Netzsperren-Risiko
Payz — der Name ist neu, das Geschäft ist alt. Was bis 2023 als ecoPayz durch Sportwetten-Vergleiche geisterte, heißt seit dem Rebranding schlicht Payz. Der Zahlungsdienstleister selbst hat überlebt, sein Platz im deutschen Wettmarkt ist geschrumpft. Von den rund 30 Buchmachern auf der GGL-Whitelist unterstützen Stand August 2026 weniger als sechs Payz aktiv — Interwetten, Bet365, Betsson und NetBet gehören dazu, mehr wird die Liste kaum hergeben. Der Grund liegt nicht in technischen Schwierigkeiten, sondern in regulatorischen Schichten: Payz kombiniert eWallet mit Prepaid-Mastercard, was zusätzliche KYC-Layer nach dem Geldwäschegesetz erfordert. Die Mehrheit der GGL-Anbieter setzt auf PayPal, Sofort und Klarna — einfacher zu integrieren, schneller zu verifizieren.
Am 1. April 2026 hat HAPPYBET sein Online-Angebot planmäßig eingestellt. Trinity Bet Operations Ltd. hielt eine GGL-Lizenz bis 2027 und eine MGA-Erlaubnis, führte Payz im Zahlungsportfolio und tauchte in älteren Rankings regelmäßig auf Platz 1 auf. Diese Lücke ist nicht geschlossen worden. Wer nach dem HAPPYBET-Modell sucht — deutsche Lizenz, Payz-Support, Kombiwetten-Steuerübernahme — findet 2026 nur noch Interwetten und Betsson als vergleichbare Alternativen. Der Rest des Marktes verteilt sich auf zwei Lager: ein dünnes lizenziertes Segment mit 5,3 % Wettsteuer auf jeden Einsatz und einem LUGAS-Monatslimit von 1.000 €, und ein breites Curaçao-Segment ohne diese Beschränkungen, aber auch ohne Rechtsschutz, Einlagensicherung oder deutschen Gerichtsstand.
Die Frage nach den besten Payz-Wettanbietern ist damit eine Frage nach Prioritäten. Lizenz, Quotenschlüssel, Sportarten-Vielfalt, Limits — keine Plattform gewinnt auf allen Feldern zugleich. Was folgt, ist eine Bestandsaufnahme dessen, was 2026 übrig ist.
Payz im deutschen Wettmarkt — was vom ecoPayz-Angebot übrig ist
Payz hat ecoPayz im Jahr 2023 abgelöst — nicht als neues Produkt, sondern als Umbenennung. Konten, Guthaben, Verifikationsstufen: alles lief weiter wie zuvor, nur die Marke wechselte. Wer bis dahin ein ecoPayz-Konto geführt hatte, fand sich im Payz-System wieder, ohne neu zu registrieren. Die Prepaid-Mastercard, die dem Dienst seinen Platz in der eWallet-Hierarchie sicherte, blieb im Angebot. Der einzige Unterschied für Wettende: ein neues Logo im Kassenbereich der Buchmacher, die den Dienst weiterhin führten.
Doch während der Name wechselte, schrumpfte das Angebot im deutschen Markt. Von rund 30 auf der GGL-Whitelist geführten Sportwettenanbietern unterstützen Stand August 2026 weniger als sechs Payz aktiv. Interwetten führt den Dienst seit Jahren im Portfolio, Bet365 hat ihn nach Pausen wieder aufgenommen, Betsson und NetBet runden das lizenzierte Quartett ab. Mehr findet sich nicht. PayPal dominiert das GGL-Segment mit einer Verfügbarkeit jenseits der 80 %, gefolgt von Sofort und Klarna. Payz spielt in dieser Liga nicht mehr mit.
Der Grund dafür liegt nicht in mangelnder Nachfrage, sondern in regulatorischen Schichten. Payz kombiniert ein eWallet-Konto mit einer Prepaid-Mastercard, die an Geldautomaten und im Handel funktioniert. Diese Kombination macht Payz nach dem Geldwäschegesetz zu einem Prepaid-Instrument, das zusätzliche KYC-Verfahren auslöst. Buchmacher mit GGL-Lizenz müssen ohnehin jeden Kunden verifizieren, bevor die erste Auszahlung läuft. Payz selbst verlangt für Auszahlungen vom Payz-Konto auf ein Bankkonto mindestens Silber-Verifikation — Personalausweis-Upload plus Kontoauszug-Nachweis, Bearbeitungszeit 2–5 Tage. Wer bei einem GGL-Anbieter über Payz einzahlt, durchläuft also zwei Verifikationsschleifen: eine beim Buchmacher, eine bei Payz. Das ist für den Betreiber administrativ aufwendiger als eine direkte Bankzahlung oder PayPal, wo die Identität bereits über das verknüpfte Bankkonto geprüft ist.
Die Folge: Die Mehrheit der GGL-Anbieter verzichtet auf Payz und setzt auf Methoden, die das KYC-Verfahren vereinfachen. Für Wettende bedeutet das eine knappe Auswahl im lizenzierten Segment. Wer Payz als primäre Zahlungsmethode führt, findet 2026 vier bis sechs Anlaufstellen mit deutscher Erlaubnis — nach dem HAPPYBET-Shutdown vom 1. April 2026 sind es weniger geworden.
Das Curaçao-Segment füllt die Lücke zahlenmäßig. 22Bet, Melbet, N1Bet, Rabona — alle vier führen Payz im Zahlungsportfolio und verlangen keine LUGAS-Registrierung. Einzahlungen laufen ohne monatliches 1.000-€-Limit, Auszahlungen ohne die Deckelung, die GGL-Anbieter nach § 4 Abs. 3 des Glücksspielstaatsvertrags auferlegt bekommen. Die Quoten sind durchweg besser, die Sportarten-Vielfalt größer, die Bonusbedingungen lockerer. Aber der Preis ist real: keine GGL-Lizenz bedeutet keine Zuständigkeit deutscher Gerichte, kein Einlagensicherungssystem nach deutschem Recht, kein Rückgriff auf die GGL bei Streitigkeiten. Wer bei 22Bet einzahlt, tut das über ein Unternehmen mit Curaçao-Lizenz 8048/JAZ. Curaçao Gaming Control Board ist eine Aufsichtsbehörde, deren Interventionen bei Verbraucherstreitigkeiten selten dokumentiert sind. Gewinne landen auf einem Payz-Konto, das bei Insolvenz des Buchmachers nicht durch deutsche Einlagensicherungen geschützt ist. Netzsperren nach GlüStV § 9 Abs. 1 Nr. 5 treffen Curaçao-Domains regelmäßig, auch wenn VPN-Nutzung technisch möglich bleibt.
Der HAPPYBET-Shutdown vom 1. April 2026 hat eine Lücke gerissen, die das lizenzierte Segment nicht geschlossen hat. HAPPYBET (Trinity Bet Operations Ltd.) hielt eine GGL-Lizenz bis 2027 und eine MGA-Erlaubnis, führte Payz im Zahlungsportfolio und tauchte in Rankings aus den Jahren 2022 bis 2025 regelmäßig auf Platz 1 auf. Das Geschäftsmodell kombinierte deutsche Lizenz mit breiter Zahlungsmethoden-Palette und einem Ansatz zur Wettsteuer, der die 5,3 % auf Kombiwetten für den Kunden übernahm. Wer 2026 nach diesem Profil sucht, findet nur noch Interwetten und Betsson als vergleichbare Optionen — und selbst die übernehmen die Wettsteuer nicht flächendeckend.
| Anbieter | Lizenz | Marge Bundesliga | Willkommensangebot | Live-Features | Größter Vorbehalt |
|---|---|---|---|---|---|
| Interwetten | GGL + MGA | 5–6 % | 100 % bis 100 €, Umsatz 3× ab Quote 2,00 | Live-Streaming, Cash Out, Bet Builder | Wettsteuer 5,3 % vom Einsatz einbehalten |
| Bet365 | GGL + UKGC | 4–5 % | bis 100 € Wett-Credits nach Umsatz, kein Cash | Live-Streaming tausende Events, Cash Out, Edit Bet | Wett-Credits nicht auszahlbar, Einsatzlimits bei Gewinnern |
| Betsson | GGL + MGA | 5–7 % | 100 % bis 100 € + 10 € Gratiswette | Cash Out, Combi Boost, Livecast | >8 Auszahlungen/Monat → 2 % Gebühr |
| NetBet | GGL + MGA | 5–7 % | 50 € Freebet ab 10 € Einzahlung | Cash Out, Quotenboosts | Streaming schwächer, kein Loyalitätsprogramm |
| 22Bet | Curaçao 8048/JAZ | 4–6 % | 100 % bis 122 €, Umsatz 5× Kombi ab 1,40 | Cash Out, Multi-Live, Kombiwetten-Boost | keine GGL, Netzsperren-Risiko, Konto-Prüfungen |
| Melbet | Curaçao 8048/JAZ | 4–6 % | 100 % bis 130 $, Umsatz 5× Kombi ab 1,40 | Multi-LIVE, Cash Out, Advancebet | keine GGL, verbunden mit 1xBet-Familie |
| N1Bet | Curaçao Antillephone | 5–7 % | bis 5.000 € gestaffelt in Freebets | Cash Out, kein flächendeckendes Streaming | hohe Mindest-Auszahlung bei Sofort, keine GGL |
| Rabona | Curaçao/Anjouan | 5–7 % | 100 % bis 200 €, Umsatz 35× ab Quote 1,70 | Cash Out, Bet Builder | 35× Wagering sehr hoch, Lizenzwechsel 2026 |
Die Tabelle zeigt das Dilemma in Zahlen. Die lizenzierten Anbieter führen Payz, tragen aber die 5,3 % Wettsteuer durch — entweder direkt einbehalten oder in die Quoten eingerechnet. Die Curaçao-Anbieter zeigen bessere Margen und lockerere Bonusbedingungen, tragen aber kein regulatorisches Fundament, auf dem ein Rechtsstreit stehen könnte. Wer Payz nutzt, wählt zwischen diesen beiden Lagern, nicht zwischen acht gleichwertigen Optionen.
Lizenzierte Payz-Wettanbieter mit GGL-Erlaubnis
Interwetten
Interwetten zählt zu den ältesten Online-Buchmachern weltweit — seit 1990 am Markt, seit 1997 online. Die Muttergesellschaft Interwetten AG sitzt in Wien, die operative Tochter Interwetten Gaming Ltd. in Gżira auf Malta. Die GGL-Lizenz läuft über interwetten.de, das auf der GGL-Whitelist geführt wird. Zusätzlich besteht eine MGA-Erlaubnis für den europäischen Markt. Payz steht seit Jahren im Zahlungsportfolio und gehört zu den wenigen Konstanten im deutschen Wettmarkt, die diesen Dienst ohne Unterbrechung führen.
Die Mindesteinzahlung liegt bei 10 €, der Mindesteinsatz bei 0,50 €. Auszahlungen über eWallets — Payz eingeschlossen — laufen nach interner Prüfphase binnen 0–24 Stunden, wobei die Prüfphase selbst bis zu 72 Stunden dauern kann. Banküberweisungen brauchen 2–4 Werktage. Der Willkommensbonus gewährt 100 % bis 100 € auf die Ersteinzahlung, Umsatz dreifach auf Wetten ab Quote 2,00 innerhalb von 30 Tagen. Der Bonus wird stufenweise freigeschaltet, nicht als Gesamtbetrag — ein Detail, das die Liquidität in der Freispielphase begrenzt.
Das Sportarten-Angebot deckt über 100 Nationen ab. Bundesliga erste und zweite Liga, DFB-Pokal, alle Top-5-Europaligen, Champions League, Europa League, Conference League — der Fußball-Schwerpunkt ist breit angelegt. Dazu kommen Nischen wie kasachische, armenische, paraguayische Ligen, die im GGL-Segment selten zu finden sind. Tennis läuft mit ATP-, WTA- und ITF-Turnieren komplett, Basketball mit BBL, EuroLeague und NBA. Die DEL und NHL decken Eishockey ab, Handball und Wintersport runden das Portfolio ab. eSports und Virtuals laufen unter der MGA-Marke, nicht unter der deutschen Lizenz.
Live-Wetten bieten dynamischen Matchtracker und Live-Statistiken, Live-Streaming für ausgewählte Ligen, Cash Out und Bet Builder für Fußball. Die Marge auf Bundesliga 1×2 liegt bei etwa 5–6 %, was einem Quotenschlüssel von 94–95 % entspricht. Auf Nischenligen steigt die Marge auf 7–9 %. Das platziert Interwetten im GGL-Mittelfeld — besser als NetBet, schwächer als bet365.
Der größte Vorbehalt: Die Wettsteuer von 5,3 % wird vom Einsatz einbehalten. Bei 100 € Einsatz auf eine 2,00-Quote fließen 5,30 € an den Fiskus, bevor die Wette läuft. Effektiv wettet man 94,70 €, die bei Gewinn verdoppelt werden — Auszahlung 189,40 € statt 200 €, Profit 89,40 € statt 100 €. Über ein Jahr summiert sich das: Bei 100.000 € Umsatz gehen 5.300 € an Wettsteuer verloren, bevor Marge und Varianz greifen. Auszahlungen sind strikt an die Einzahlmethode gekoppelt — wer per Payz einzahlt, muss per Payz auszahlen lassen, EU-Anti-Geldwäsche-Vorgaben. Der Live-Chat steht nur nach Login zur Verfügung, was Klärungen vor der Registrierung erschwert.
Interwetten ist der einzige große GGL-lizenzierte Buchmacher, der Payz seit Jahren konstant führt und das Testimonial Lothar Matthäus als Vertrauensanker einsetzt. Wer im lizenzierten Segment bleiben will und Payz als primäre Zahlungsmethode braucht, findet hier die stabilste Adresse — mit allen Kosten, die eine deutsche Lizenz nach sich zieht.
Bet365
Bet365 ist im internationalen Wettmarkt die Referenzgröße — gegründet 2000 von Denise Coates, heute unter Hillside (Sports) ENC mit Sitz in Stoke-on-Trent geführt. Die Bet365 Group Ltd. hält Lizenzen von der UKGC, der GGL (seit Ende 2020) und weiteren internationalen Aufsichtsbehörden. Payz tauchte in älteren deutschen Vergleichsseiten bis 2022 nicht durchgängig auf, steht aber gemäß Sport1-Bericht vom April 2026 und tips.gg vom Mai 2026 wieder im Zahlungsportfolio. Vor einer Einzahlung lohnt ein Blick in den Kassenbereich, ob die Methode aktuell verfügbar ist — Zahlungsportfolios ändern sich, und bet365 passt sein Angebot dynamisch an regulatorische Anforderungen an.
Die Mindesteinzahlung liegt bei 5 €, der Mindesteinsatz bei 0,10 € — die niedrigsten Schwellen im Vergleichsfeld. Payz-Auszahlungen laufen typisch innerhalb von etwa zwei Stunden nach Freigabe, PayPal ähnlich schnell. Karten brauchen 1–5 Werktage, Banküberweisungen 2–3 Werktage. Der Willkommensbonus gewährt bis zu 100 € in Wett-Credits nach Umsatz gleicher Höhe auf Wetten ab Mindestquote 1,50. Wett-Credits sind kein Cash — sie können nicht ausgezahlt werden, nur Gewinne daraus. Das ist ein Verwirrungsfaktor bei Neukunden, die einen Cash-Bonus erwarten.
Das Zahlungsportfolio ist breit: PayPal, Klarna, Sofort, Visa, Mastercard, Debitkarte, Paysafecard, Giropay, Payz, Skrill, Skrill 1-Tap, Neteller, Banküberweisung. Die Sportarten-Abdeckung gehört zu den umfassendsten im Markt: Fußball global mit allen Top-Ligen plus tiefen zweiten und dritten Divisionen, Tennis, Basketball, American Football (NFL), Baseball (MLB), Eishockey, Cricket, Motorsport, Boxen, Golf, Handball. Bet365 deckt Randsportarten ab, die im GGL-Segment sonst kaum zu finden sind.
Live-Streaming ist das Alleinstellungsmerkmal. Tausende Events pro Jahr laufen live, Voraussetzung: eingeloggt plus Guthaben oder aktive Wette in den letzten 24 Stunden. Cash Out funktioniert flächendeckend, Edit Bet erlaubt Wettschein-Anpassungen während der Laufzeit, Bet Builder baut Kombiwetten innerhalb eines Events, Multi-Live-Ansicht zeigt mehrere Spiele parallel. Das Statistik-Center liefert Echtzeitdaten zu laufenden Begegnungen. Die Marge auf Top-Ligen liegt bei 4–5 % — Quotenschlüssel 95–96 %, zu den marktfreundlichsten im GGL-Segment.
Der größte Vorbehalt neben den nicht auszahlbaren Wett-Credits: Bet365 senkt bei Gewinnern die Einsatzlimits. Das ist seit Jahren dokumentiert und trifft profitable Kunden regelmäßig. Wer systematisch gewinnt, findet sich nach Wochen oder Monaten mit reduzierten Limits konfrontiert — manchmal auf wenige Euro pro Wette begrenzt. Das macht bet365 für Value-Bettors langfristig unbrauchbar, auch wenn die Quoten stimmen. Die 5,3 % Wettsteuer werden vom Einsatz einbehalten, wie bei allen GGL-Anbietern.
Bet365 kombiniert GGL-Lizenz mit international marktführenden Live-Streaming- und Quoten-Angeboten. Payz ist 2026 wieder verfügbar, nach Phasen ohne deutschen Payz-Support. Wer die beste Quote im lizenzierten Segment sucht und mit Wett-Credits statt Cash-Bonus leben kann, findet hier die technisch ausgereifteste Plattform — solange die Einsatzlimits nicht greifen.
Betsson
Betsson ist ein skandinavischer Veteran — gegründet 1963 als AB Restaurang Rouletter, später umfirmiert zu Cherry, seit 2001 im Online-Sportwettenbereich aktiv. Die operative Einheit BML Group Ltd. gehört zur Betsson AB mit Sitz in Ta‘ Xbiex auf Malta und Stockholm. Die Betsson AB ist an der Nasdaq Stockholm unter BETS B gelistet. GGL-Lizenz für Sportwetten in Deutschland plus MGA-Erlaubnis für den europäischen Markt. Payz steht seit Jahren fest im Zahlungsportfolio.
Mindesteinzahlung 10 €, Mindesteinsatz 0,10 €. Auszahlungen über eWallets — Payz, Skrill, Neteller — laufen meist unter 24 Stunden, Visa braucht mehrere Werktage, Banküberweisung liegt im Mittelfeld. Auszahlungen starten ab 20 €. Der Willkommensbonus gewährt 100 % bis 100 € auf die Ersteinzahlung plus 10 € Gratiswette ab 10 € Einzahlung. Umsatz mehrfach auf Wetten ab Mindestquote 2,00 — die genaue Multiplikation wird im Kleingedruckten definiert, liegt aber über dem Interwetten-Standard von 3×.
Das Zahlungsportfolio zählt zwölf Methoden: PayPal, Skrill, Sofort, Neteller, Paysafecard, Visa, Mastercard, Payz, Entropay, Banküberweisung, Fundsend, Giropay. Die Sportarten-Abdeckung konzentriert sich auf Bundesliga, Champions League, Premier League, La Liga, Serie A, Ligue 1, Tennis, Basketball, Handball, Eishockey. eSports und Virtuals laufen unter der MGA-Marke, nicht unter der deutschen Lizenz.
Live-Wetten bieten Livecast-Grafiken statt Video-Streams, Cash Out in Full- und Partial-Variante, Combi Boost auf Kombiwetten und Bet Builder für Top-Ligen. Die Marge auf Bundesliga 1×2 liegt bei 5–7 %, Quotenschlüssel 93–95 %. Das platziert Betsson zwischen Interwetten und NetBet, schwächer als bet365.
Der größte Vorbehalt: Mehr als acht Auszahlungen pro Monat lösen 2 % Verwaltungsgebühr aus. Wer häufig kleinere Beträge auszahlt, zahlt dafür. Auszahlungen über 2.000 € brauchen erweiterte Verifikation, das Limit liegt bei 50.000 € pro 24 Stunden — für höhere Beträge muss der Support kontaktiert werden. Auszahlung muss über dieselbe Einzahlmethode erfolgen, EU-Anti-Geldwäsche. Die 5,3 % Wettsteuer werden vom Einsatz einbehalten.
Betsson bietet skandinavische Stabilität — börsennotiert, seit 60 Jahren am Markt. Payz ist fest im Portfolio verankert. Wer Wert auf Unternehmensgeschichte und regulatorische Kontinuität legt, findet hier eine der solidesten Adressen im GGL-Segment — mit allen Kosten und Limits, die eine deutsche Lizenz mit sich bringt.
NetBet
NetBet wurde 2001 gegründet und wird von NetBet Enterprises Ltd. mit Sitz im Europa Business Centre auf Malta betrieben. GGL-Lizenz für virtuelle Automatenspiele, Sportwetten-Angebot über die GGL-Whitelist, zusätzlich MGA-Erlaubnis für den europäischen Markt. Payz gehört zum festen Zahlungsportfolio.
Mindesteinzahlung 10 €, Mindesteinsatz 0,10 €. Payz-Auszahlungen laufen typisch binnen 24–48 Stunden, Karten 3–5 Werktage, Banküberweisungen 5–7 Werktage. Der Willkommensbonus gewährt 50 € Gratiswette bei Ersteinzahlung ab 10 €. Die Freebet muss einmal auf Wetten ab Quote 1,80 umgesetzt werden — deutlich lockerer als Interwettens dreifacher Umsatz oder Betssons höherer Multiplikator.
Das Zahlungsportfolio umfasst PayPal, Skrill, Neteller, Payz, Sofort, Trustly, Visa, Mastercard, Paysafecard, Banküberweisung, Giropay. Die Sportarten-Abdeckung konzentriert sich auf Bundesliga, Champions League, Europa League, alle Top-5-Ligen europäisch, Tennis, Basketball, Handball, Eishockey. Pferderennen laufen im MGA-Segment, eSports (League of Legends, CS2, Dota 2) je nach Regulierungsstand — manche Turniere sind in der deutschen Version wegen GGL-Auflagen eingeschränkt.
Live-Wetten bieten Live-Ticker, aber kein flächendeckendes Streaming. Cash Out funktioniert für ausgewählte Märkte, Quotenboosts heben tägliche Highlights hervor. Die Marge auf Bundesliga 1×2 liegt bei 5–7 %, auf Randligen dünner. Das platziert NetBet im unteren Mittelfeld des GGL-Segments.
Der größte Vorbehalt: Streaming ist schwächer als bei bet365 oder Interwetten. Live-Casino und einige Sportarten — bestimmte eSports-Turniere, MMA — sind in der deutschen Version wegen GGL-Auflagen eingeschränkt. Es gibt kein Loyalitätsprogramm. Die 5,3 % Wettsteuer werden vom Einsatz einbehalten. Regelmäßige Freebet-Aktionen für Bestandskunden mildern das ab, ersetzen aber keine strukturelle Kundenbindung.
NetBet ist ein solider Mittelklasse-Anbieter mit GGL-Lizenz und breiter Payz-Kompatibilität. Die Freebet-Bedingungen sind lockerer als bei den meisten Konkurrenten, die Plattform selbst technisch unauffällig. Wer keine Live-Streams braucht und Wert auf einfache Bonusfreischaltung legt, findet hier eine funktionierende Adresse — mit allen Einschränkungen, die das GGL-Segment mit sich bringt.
Curaçao-Buchmacher mit Payz — der Preis der Freiheit
22Bet
22Bet wird von TechSolutions Group N.V. mit Sitz auf Curaçao betrieben, Lizenz 8048/JAZ von der Curaçao Gaming Control Board. Keine GGL-Erlaubnis — für Deutschland regulatorisch grau. Das Unternehmen existiert seit 2018 und gehört zu den quotenstärksten Buchmachern mit Payz-Support. Die Zahlen erklären die Attraktivität: Mindesteinzahlung 1 €, Mindesteinsatz 0,20 €. Payz-Auszahlungen laufen laut tips.gg-Test vom 2026 meist unter 15 Minuten nach Freigabe, Krypto sofort, Karten 1–3 Werktage.
Der Willkommensbonus gewährt 100 % bis 122 € auf die Ersteinzahlung, Umsatz fünffach auf Kombiwetten mit mindestens drei Selektionen und Mindestquote 1,40 pro Selektion innerhalb von sieben Tagen. Das Zahlungsportfolio zählt über 100 Methoden: Payz, Skrill, Neteller, Sofort, Visa, Mastercard, Trustly, Krypto (Bitcoin, Ethereum, USDT, Litecoin und rund 20 weitere), Jeton, Perfect Money, MuchBetter. Die Breite ist im Markt ohne Vergleich.
Das Sportarten-Angebot deckt 40 Disziplinen ab: Fußball global, Tennis, Basketball, Eishockey, Cricket (indische Ligen komplett), MMA, Boxen, Windhundrennen, Pferderennen, eSports (CS2, Dota 2, LoL, Valorant, StarCraft), politische Wetten, Wetter, Entertainment-Märkte. Live-Wetten bieten Statistik-Center, Cash Out, Bet Constructor, Multi-Live, Kombiwetten-Boost bis 100 % auf 15er-Kombis. Live-Streaming ist eingeschränkt — bei einigen Turnieren fehlt es.
Die Marge auf Top-Ligen liegt bei 4–6 %, Quotenschlüssel 94–96 %. Das platziert 22Bet am oberen Rand des Marktes, vergleichbar mit bet365, aber ohne deutsche Lizenz. Hier liegt der Preis: Keine GGL-Lizenz bedeutet Netzsperren-Risiko nach GlüStV § 9 Abs. 1 Nr. 5. Die Wettsteuer wird nicht klar ausgewiesen — der Anbieter zahlt sie intern oder gar nicht, je nach Rechnungsstellung. Kundensupport läuft primär auf Englisch, deutsche Antworten kommen mit Verzögerungen. 22Bet ist bekannt für Konto-Prüfungen bei größeren Auszahlungen mit langen Bearbeitungszeiten.
Was fehlt: Rechtsschutz. Wer bei 22Bet einzahlt, tut das über ein Unternehmen mit Curaçao-Lizenz. Deutsche Gerichte haben keine Zuständigkeit, die Curaçao Gaming Control Board interveniert bei Verbraucherstreitigkeiten selten dokumentiert. Gewinne landen auf einem Payz-Konto, das bei Insolvenz des Buchmachers nicht durch deutsche Einlagensicherungen geschützt ist. Das LUGAS-Limit von 1.000 € pro Monat greift nicht — wer mehr einzahlen will, kann. Aber: Netzsperren treffen Curaçao-Domains regelmäßig, auch wenn VPN-Nutzung technisch die Sperre umgeht.
22Bet ist ein Quoten-Champion ohne deutsche Lizenz. Wer die beste Marge sucht und Nischen wie MMA, eSports-Vielfalt oder politische Wetten braucht, findet hier das breiteste Angebot — erkauft mit fehlendem Rechtsschutz und Insolvenzrisiko.
Melbet
Melbet wird von Pelican Entertainment B.V. mit Sitz in Willemstad auf Curaçao betrieben, Lizenz 8048/JAZ2020-060. Keine GGL-Erlaubnis — für Deutschland regulatorisch grau. Das Unternehmen existiert seit 2012 und ist mit dem 22Bet-Ökosystem verbunden, teilt aber eine eigene Marke. Mindesteinzahlung 1 €, Payz-Mindestauszahlung 12 €, Mindesteinsatz 0,10 €. Payz-Auszahlungen laufen meist innerhalb von 24 Stunden nach Freigabe, Krypto quasi sofort, Karten 1–5 Werktage.
Der Willkommensbonus gewährt 100 % bis 130 $ (etwa 120 €) auf die Ersteinzahlung, mit Aktionscode START888 sogar 130 % Match. Umsatz fünffach auf Kombis mit mindestens drei Selektionen ab Quote 1,40, 30 Tage Gültigkeit. Das Zahlungsportfolio zählt über 100 Methoden: Payz, Skrill, Neteller, Sofort, Visa, Mastercard, WebMoney, Trustly, 24 Kryptowährungen (BTC, ETH, LTC, DOGE, XRP, USDT, Monero und weitere), AstroPay, Perfect Money, Papara, MuchBetter, Bankverbindung.
Das Sportarten-Angebot deckt 60 Disziplinen ab, darunter exotische wie Kabaddi, Gaelic Football, Breakdance-Wettbewerbe. Fußball läuft mit 350 Ligen, Tennis, MMA (offizieller Partner La Liga und Juventus Turin), Eishockey, Cricket, eSports (alle großen Titel). Live-Wetten bieten Multi-LIVE (mehrere Events parallel auf einem Bildschirm), integriertes Live-Streaming, Cash Out, Advancebet (Wette gegen erwarteten Cash Out), Bet Constructor.
Die Marge auf Fußball-Topligen liegt bei 4–6 %, kein Maximum-Auszahlungslimit — ein Vorteil für High-Stakes-Spieler. Das platziert Melbet am oberen Marktrand, vergleichbar mit 22Bet. Native Apps gibt es für Android, iOS (im europäischen App Store nicht immer verfügbar, Web-App als Alternative) und Windows.
Der Preis: keine GGL-Lizenz, in Deutschland regulatorisch grau. Wiederholte Konto-Verifikationen bei atypischer Aktivität, Kundensupport in 60 Sprachen, aber deutsche Antworten teils verzögert. Melbet ist mit der 1xBet-Familie verbunden — ähnliche Ownership-Strukturen, was bei einigen Beobachtern Vorbehalte weckt. Netzsperren treffen Melbet wie alle Curaçao-Anbieter regelmäßig. Rechtsschutz fehlt, Einlagensicherung nach deutschem Recht gibt es nicht.
Melbet ist ein internationaler Big Player mit vollem Payz-Support, unbegrenzter Max-Auszahlung und dem breitesten Nischensport-Angebot im Curaçao-Segment. Wer High-Stakes wettet oder Sportarten sucht, die im GGL-Segment nicht verfügbar sind, findet hier die größte Vielfalt — erkauft mit allen Risiken, die eine Curaçao-Lizenz mit sich bringt.
N1Bet
N1Bet wird von Dama N.V. mit Sitz auf Curaçao betrieben, Lizenz Antillephone 8048/JAZ. Keine GGL-Erlaubnis — für Deutschland regulatorisch grau. Das Unternehmen gehört zur N1-Casinos-Familie (N1 Casino, Bob Casino, LokiCasino) und existiert seit 2020. Mindesteinzahlung 20 €, Mindesteinsatz 0,50 €. Auszahlungen über Karten brauchen 3–5 Werktage, Banküberweisungen sieben Tage. Die Mindestauszahlung bei Sofort-Einzahlung liegt bei 100 € — deutlich höher als bei 22Bet oder Melbet. eWallets laufen 24–48 Stunden, keine Auszahlungsgebühren.
Der Willkommensbonus gewährt bis zu 5.000 € gestaffelt in progressiven Freebets über die ersten Wetten, kein klassischer Match-Bonus. Freebets sind an Mindestquote und Umsatz gekoppelt. Das Zahlungsportfolio ist schmaler als bei 22Bet oder Melbet: Sofort, Visa, Mastercard, Skrill, Neteller, Neosurf, Payz, MiFinity. Dafür sind alle Methoden gebührenfrei.
Das Sportarten-Angebot konzentriert sich auf Fußball (Top-Ligen europäisch plus globaler Fokus), Tennis, Basketball, eSports (CS2, Dota 2, LoL, Valorant), Eishockey, MMA, virtuelle Sportarten. Live-Wetten bieten Basisstatistik, Cash Out für ausgewählte Märkte, kein flächendeckendes Live-Streaming, aber gute Live-Quotenqualität. Die Marge auf Bundesliga 1×2 liegt bei 5–7 %, konkurrenzfähig, aber nicht am Marktrand.
Der Preis: keine GGL-Lizenz, in Deutschland grau. Hohes Mindest-Auszahlungsvolumen bei Sofort-Einzahlung (100 €), Auszahlungslimits gestaffelt nach Stammkundenprogramm-Level — Neukunden sind begrenzt. Support läuft primär auf Englisch, deutsche Antworten kommen mit Verzögerung.
N1Bet bietet eine gestaffelte Freebet-Struktur statt einmaligem Willkommensbonus und eine transparente Zahlungsmethoden-Übersicht ohne Login-Zwang. Wer kleinere Einzahlungen bevorzugt und Wert auf gebührenfreie Transaktionen legt, stößt hier auf Hürden — die hohe Mindest-Auszahlung bei Sofort macht N1Bet für Gelegenheitsspieler ungeeignet. Für Stammkunden mit höheren Umsätzen ist die Plattform solide, aber ohne die Nischensport-Vielfalt von 22Bet oder Melbet.
Rabona
Rabona wird von Rabidi N.V. mit Sitz auf Curaçao betrieben, ursprünglich mit Curaçao Gaming Authority-Lizenz. Ab 2026 ist ein Lizenzwechsel zu Anjouan dokumentiert — Anjouan-Lizenzen genießen international weniger Vertrauen als Curaçao- oder MGA-Erlaubnisse. Keine GGL-Lizenz — für Deutschland regulatorisch grau. Das Unternehmen existiert seit 2019. Mindesteinzahlung 20 €, Mindesteinsatz 0,20 €. Auszahlungen über eWallets und Krypto laufen typisch innerhalb von 24 Stunden, Karten brauchen mehrere Werktage.
Der Willkommensbonus gewährt 100 % bis 200 € auf die Ersteinzahlung im Sportbereich, Umsatz 35fach auf Einzahlung plus Bonus auf Wetten ab Quote 1,70. Das ist überdurchschnittlich hoch — der Marktstandard bei GGL-Anbietern liegt bei 3–6fach. 35fach macht den Bonus real schwer freispielbar. Das Zahlungsportfolio zählt über 20 Methoden: Payz, Skrill, Neteller, Sofort, Visa, Mastercard, Trustly, Krypto (Bitcoin, Ethereum, Litecoin, Bitcoin Cash), Interac (für internationale Kunden), MuchBetter.
Das Sportarten-Angebot deckt Fußball (etablierte Ligen plus Nischen wie Kricket, Snooker, Kabaddi), Tennis, Basketball, Eishockey, eSports, MMA, virtuelle Sportarten ab. Live-Wetten bieten Basis-Statistik, Cash Out, Bet Builder, keine flächendeckenden Live-Streams — nur einzelne Top-Events. Die Marge auf Fußball-Topligen liegt bei 5–7 %, schwankend auf Nischenmärkten.
Der Preis: 35fach Wagering ist deutlich strenger als der GGL-Standard und macht den hohen Willkommensbonus zu einer Falle für Gelegenheitsspieler. Der Lizenzwechsel Curaçao → Anjouan 2026 sollte nachverfolgt werden — Anjouan-Lizenzen stehen in der Hierarchie unter Curaçao und deutlich unter MGA oder UKGC. Keine GGL-Lizenz, in Deutschland regulatorisch grau. Kundensupport per Live-Chat 24/7 verfügbar, aber Wartezeiten je nach Uhrzeit spürbar.
Rabona ist eine Hybrid-Plattform Casino plus Sportsbook aus einer Hand, mit hohem Willkommensbonus im Marktvergleich und breiter Nischensport-Abdeckung. Der 35fache Umsatz und der Lizenzwechsel nach Anjouan machen Rabona zur riskantesten Option im Curaçao-Segment. Wer hier einzahlt, sollte den Bonus ignorieren und die Plattform nur für Straight Bets nutzen — alles andere ist regulatorisch und rechnerisch ungünstig.
Curaçao-Buchmacher bieten bessere Quoten und umgehen LUGAS, tragen aber kein regulatorisches Fundament für Rechtsstreitigkeiten. Bei Insolvenz greift keine deutsche Einlagensicherung, Netzsperren nach GlüStV § 9 Abs. 1 Nr. 5 treffen diese Domains regelmäßig, und bei Streit fehlt die Zuständigkeit deutscher Gerichte. Wer über Payz bei 22Bet, Melbet, N1Bet oder Rabona einzahlt, gibt den Schutz der GGL-Aufsicht auf.
Ein- und Auszahlung mit Payz — Schritt für Schritt und Gebühren
Payz funktioniert als Zwischenstation: Geld fließt vom Bankkonto auf das Payz-Konto, von dort zum Wettanbieter, zurück auf das Payz-Konto, schließlich auf das Bankkonto. An jeder Station können Gebühren anfallen, Wartezeiten greifen, Verifikationsstufen blockieren. Was nach außen als „gebührenfreie Zahlungsmethode“ erscheint, ist nur gebührenfrei zwischen Payz-Konto und Buchmacher — nicht am Anfang und nicht am Ende der Kette.
- 1
Wer noch kein Payz-Konto hat, registriert sich auf payz.com. Die Classic-Verifikation läuft mit E-Mail und Mobilnummer, ohne Ausweisupload. Das reicht, um Geld aufzuladen und zu Wettanbietern zu senden, aber nicht, um vom Payz-Konto auf ein Bankkonto auszuzahlen. Für die Aufladung stehen Kreditkarte, Trustly, Sofort, Banküberweisung zur Wahl. Hier entstehen die Gebühren: Kreditkarte etwa 7 %, Trustly und Sofort 1,8–2,5 %, Banküberweisung meist kostenfrei, aber 2–4 Werktage langsam. Wer 500 € per Kreditkarte lädt, verliert rund 35 € vor dem ersten Tipp. Per Trustly sind es 9–12,50 €. Die Banküberweisung spart die Gebühr, kostet aber Zeit.
- 2
Im Kassenbereich des Buchmachers Payz auswählen, Betrag eingeben, auf das Payz-Login weiterleiten lassen. Dort mit E-Mail und Passwort anmelden, Überweisung bestätigen. Das Geld landet beim Buchmacher sofort — keine Wartezeit, keine Gebühr. Die Mindesteinzahlung liegt bei Interwetten, Betsson und NetBet bei 10 €, bei bet365 bei 5 €, bei den Curaçao-Anbietern teils bei 1 €.
- 3
Nach einer Wettphase mit Gewinn steht die Auszahlung an. Der Buchmacher zahlt auf dieselbe Methode aus, mit der eingezahlt wurde — EU-Anti-Geldwäsche-Vorgaben. Bei Payz läuft das binnen Stunden bis maximal 24–48 Stunden, je nach Anbieter. Das Geld landet auf dem Payz-Konto, nicht auf dem Bankkonto. Wer es dort haben will, braucht Silber-Verifikation.
- 4
Ohne Silber-Level lässt sich das Guthaben nur über die Payz-Mastercard ausgeben oder an andere Payz-Konten senden. Für die Auszahlung auf ein Bankkonto lädt man Personalausweis oder Reisepass hoch, dazu einen Kontoauszug oder eine aktuelle Rechnung als Adressnachweis. Payz prüft die Dokumente binnen 2–5 Tagen. Erst danach lässt sich vom Payz-Konto auf das Bankkonto überweisen — gebührenfrei, Laufzeit 1–3 Werktage.
- 5
Gold-Level hebt die Transaktionslimits an und verkürzt Bearbeitungszeiten bei größeren Auszahlungen. Dafür braucht Payz zusätzliche Dokumente: Einkommensnachweis, erweiterten Adressnachweis. Für Gelegenheitsspieler ist Gold überflüssig, für High-Stakes-Spieler mit fünfstelligen Monatsumsätzen sinnvoll.
Die Gebührenstruktur sieht auf den ersten Blick einfach aus, auf den zweiten summiert sie sich.
| Vorgang | Methode | Gebühr | Laufzeit |
|---|---|---|---|
| Payz-Konto aufladen | Kreditkarte | ~7 % | sofort |
| Payz-Konto aufladen | Trustly/Sofort | 1,8–2,5 % | sofort |
| Payz-Konto aufladen | Banküberweisung | 0 % | 2–4 Werktage |
| Payz → Wettanbieter | alle | 0 % | sofort |
| Wettanbieter → Payz | alle | 0 % | 0–48 Stunden |
| Payz → Bankkonto | Silber-Level+ | 0 % | 1–3 Werktage |
Wer 500 € per Kreditkarte auf Payz lädt, 500 € beim Buchmacher einzahlt, 600 € auszahlen lässt und auf das Bankkonto überweist, hat 35 € Aufladegebühr bezahlt. Die „gebührenfreie“ Zahlungsmethode ist nur im Mittelteil gebührenfrei. Am Anfang der Kette kostet sie, wenn man schnell sein will. Wer Zeit hat, nutzt die Banküberweisung zur Aufladung und spart die Gebühr.
Die Silber-Verifikation ist der Flaschenhals. Ohne sie landet der Wettgewinn im Payz-Konto und lässt sich nur über die Prepaid-Mastercard ausgeben. Die Karte funktioniert am Geldautomaten und im Handel, hat aber eigene Limits und Gebühren für Bargeldabhebungen. Wer größere Auszahlungen plant, sollte die Silber-Verifikation vor der ersten Einzahlung abschließen — die 2–5 Tage Bearbeitungszeit laufen dann nicht nach dem Gewinn, sondern davor.
Payz-Gebühren entstehen beim Aufladen, nicht beim Wettanbieter. Kreditkarten-Aufladungen kosten etwa 7 % — bei 500 € sind das 35 € Verlust vor dem ersten Tipp. Trustly und Sofort reduzieren die Gebühr auf 1,8–2,5 %, Banküberweisungen sind kostenfrei, brauchen aber 2–4 Werktage.
Wie lange dauert eine Payz-Auszahlung beim Wettanbieter?
Payz-Auszahlungen laufen bei bet365 und Interwetten typisch binnen zwei bis 24 Stunden nach interner Freigabe, bei Betsson und NetBet binnen 24–48 Stunden. Die Curaçao-Anbieter 22Bet und Melbet geben teils unter 15 Minuten an, aber nur nach Freigabe — die Freigabe selbst kann bei größeren Beträgen Tage dauern. Das Geld landet auf dem Payz-Konto, nicht auf dem Bankkonto.
Warum brauche ich für Payz-Auszahlungen ein Silber-Konto?
Classic-Level reicht nicht für Bankauszahlungen. Payz verlangt mindestens Silber-Verifikation (Personalausweis plus Adressnachweis), um vom Payz-Konto auf ein Bankkonto zu überweisen. Ohne Silber lässt sich das Guthaben nur über die Prepaid-Mastercard ausgeben oder an andere Payz-Konten senden. Die Verifikation dauert 2–5 Tage und sollte vor der ersten Wettanbieter-Einzahlung abgeschlossen sein.
Willkommensangebote und Bonusbedingungen bei Payz-Einzahlung
Willkommensangebote unterscheiden sich nicht nach Zahlungsmethode — die meisten Buchmacher behandeln Payz-Einzahlungen identisch zu PayPal, Kreditkarte oder Sofort. Aber die Bonusbedingungen selbst entscheiden, ob das Angebot real nutzbar ist oder zur Falle wird.
Interwetten gewährt 100 % bis 100 € auf die Ersteinzahlung, Umsatz dreifach auf Wetten ab Quote 2,00 innerhalb von 30 Tagen. Der Bonus wird stufenweise freigeschaltet, nicht als Gesamtbetrag. Wer 100 € einzahlt, muss 300 € auf Wetten ab 2,00 umsetzen, bevor der Bonus auszahlbar wird. Bei einer durchschnittlichen Marge von 5 % auf solche Wetten kostet der Umsatz etwa 15 € an erwarteten Verlusten — der 100-€-Bonus schrumpft real auf 85 €, wenn man die Freispielbedingungen durchrechnet.
Bet365 bietet bis 100 € in Wett-Credits nach Umsatz gleicher Höhe, Mindestquote 1,50. Die Wett-Credits selbst sind nicht auszahlbar, nur Gewinne daraus. Wer 100 € einzahlt und umsetzt, bekommt 100 € Wett-Credits. Setzt man die auf eine 2,00-Quote und gewinnt, landen 100 € als Cash auf dem Konto — die Wett-Credits verfallen. Verliert man, ist alles weg. Das ist kein Match-Bonus im klassischen Sinn, sondern eine Freebet-Variante. Der Erwartungswert liegt deutlich unter 100 €, weil das Risiko des Verlusts voll beim Spieler liegt.
Betsson gewährt 100 % bis 100 € plus 10 € Gratiswette ab 10 € Einzahlung, Umsatz mehrfach auf Wetten ab Quote 2,00. Die genaue Umsatzbedingung wird im Kleingedruckten definiert und liegt über Interwettens dreifachem Standard. Die 10 € Gratiswette ist sofort nutzbar, muss aber einmal auf eine Wette ab 2,00 gesetzt werden — gewinnt man, wird der Gewinn gutgeschrieben, die Gratiswette selbst verfällt.
NetBet bietet 50 € Gratiswette bei Ersteinzahlung ab 10 €, Umsatz einmal auf Wetten ab Quote 1,80. Das ist die lockerste Bedingung im Vergleichsfeld. Wer 10 € einzahlt, bekommt 50 € Freebet, setzt die auf eine 1,80-Quote und gewinnt, landet 40 € als Cash auf dem Konto. Der Erwartungswert bei einer fairen 1,80-Quote liegt bei etwa 28 €, deutlich besser als Interwettens gestaffelter Bonus oder bet365s Wett-Credits.
Im Curaçao-Segment explodieren die Bedingungen. 22Bet gewährt 100 % bis 122 €, Umsatz fünffach auf Kombiwetten mit mindestens drei Selektionen ab Quote 1,40 pro Selektion. Eine Kombi aus drei 1,40-Selektionen hat eine Gesamtquote von 2,74. Bei fünffachem Umsatz auf 122 € Bonus plus 122 € Einzahlung sind das 1.220 € Umsatzvolumen auf Kombis. Die Varianz ist enorm, die durchschnittliche Marge auf solche Kombis liegt bei 6–8 %. Der erwartete Verlust beim Freispielen: 73–98 €. Der 122-€-Bonus schrumpft real auf 24–49 €.
Melbet bietet 100 % bis 130 $, mit Aktionscode START888 sogar 130 %, Umsatz fünffach auf Kombis ab drei Selektionen und Quote 1,40. Die Rechnung ist identisch zu 22Bet. Rabona sticht heraus: 100 % bis 200 €, Umsatz 35fach auf Wetten ab Quote 1,70. Das ist absurd. 35fach auf 200 € Bonus plus 200 € Einzahlung sind 14.000 € Umsatzvolumen. Bei einer Marge von 5 % auf solche Wetten kostet das Freispielen erwartete 700 € — mehr als dreimal so viel wie der Bonus selbst wert ist. Wer Rabonas Bonus annimmt, zahlt dafür.
| Anbieter | Bonus | Mindesteinzahlung | Umsatz | Mindestquote | Erwarteter Nettowert |
|---|---|---|---|---|---|
| Interwetten | 100 % bis 100 € | 10 € | 3× | 2,00 | ~85 € |
| Bet365 | bis 100 € Wett-Credits | 5 € | 1× (für Credits) | 1,50 | ~50 € |
| Betsson | 100 % bis 100 € + 10 € | 10 € | >3× | 2,00 | ~70 € |
| NetBet | 50 € Freebet | 10 € | 1× | 1,80 | ~28 € |
| 22Bet | 100 % bis 122 € | 1 € | 5× Kombi 3+ | 1,40 je | ~24–49 € |
| Melbet | 100 % bis 130 $ | 1 € | 5× Kombi 3+ | 1,40 je | ~27–52 € |
Die Tabelle zeigt: Der nominale Bonus ist nicht der reale Wert. NetBets 50 € Freebet mit einmaligem Umsatz ab 1,80 ist einfacher freizuspielen als Interwettens 100 € mit dreifachem Umsatz ab 2,00, und beide sind Welten entfernt von Rabonas 35fachem Umsatz. Wer einen Bonus annimmt, sollte die Umsatzbedingungen vorher durchrechnen — viele Angebote kosten mehr, als sie einbringen.
Bekomme ich bei Payz-Einzahlung denselben Willkommensbonus wie mit PayPal?
Ja, die meisten GGL-lizenzierten Buchmacher behandeln Payz-Einzahlungen identisch zu PayPal, Kreditkarte oder Sofort. Interwetten, bet365, Betsson und NetBet unterscheiden nicht nach Zahlungsmethode. Ausnahmen existieren bei einzelnen Aktionen, die bestimmte Methoden ausschließen — solche Ausschlüsse stehen in den Bonusbedingungen und betreffen meist Skrill und Neteller, seltener Payz.
Wettsteuer, LUGAS und die Kosten der deutschen Lizenz
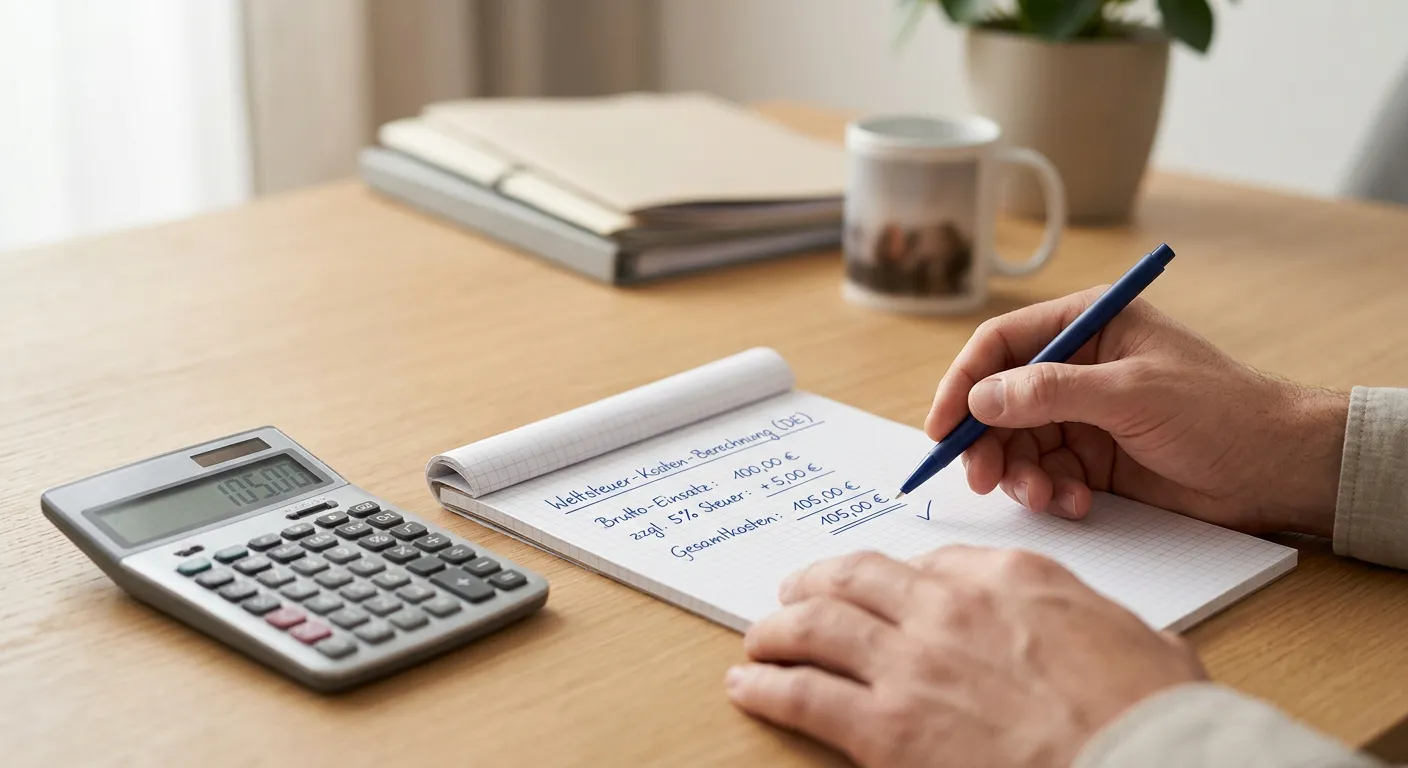
Die 5,3 % Wettsteuer werden auf jeden Einsatz erhoben, unabhängig vom Wettausgang. Das steht im Rennwett- und Lotteriegesetz und gilt für alle GGL-lizenzierten Buchmacher in Deutschland. Wer 100 € auf eine 2,00-Quote setzt, zahlt 5,30 € Steuer, bevor die Wette läuft. Effektiv wettet man 94,70 €, die bei Gewinn verdoppelt werden — Auszahlung 189,40 € statt 200 €, Profit 89,40 € statt 100 €. Die Differenz von 10,60 € teilt sich auf: 5,30 € gehen direkt an den Fiskus, 5,30 € fehlen im Gewinn, weil die Steuer vom Einsatz abgezogen wurde, bevor die Quote griff.
Über ein Jahr summiert sich das. Bei 100.000 € Umsatz gehen 5.300 € an Wettsteuer verloren, bevor Marge und Varianz greifen. Ein Wettender mit durchschnittlich 5 % Marge gegen sich verliert zusätzlich 5.000 € an die Buchmacher-Marge — zusammen 10.300 € auf 100.000 € Umsatz, ein effektiver Gesamtverlust von 10,3 %. Wer mit einer Hitrate von 53 % und durchschnittlicher Quote von 1,90 operiert, braucht etwa 54 % Hitrate, um die Wettsteuer auszugleichen — eine Verschiebung, die profitables Wetten in den Verlustbereich drückt.
- Wettsteuer
5,3 % auf jeden Einsatz nach Rennwett- und Lotteriegesetz, unabhängig vom Wettausgang. Bei 100 € Einsatz auf Quote 2,00 zahlt man 5,30 € Steuer, wettet effektiv 94,70 € und erhält bei Gewinn 189,40 € statt 200 €. Auf 100.000 € Jahresumsatz summiert sich das zu 5.300 € Steuerabzug.
Curaçao-Buchmacher zeigen diese Steuer nicht aus. Ob sie intern gezahlt wird oder gar nicht, hängt von der Rechnungsstellung ab. Für den Wettenden sieht es so aus, als würde die Quote voll ausgezahlt — 100 € auf 2,00 werden zu 200 € bei Gewinn. Real subventioniert der Buchmacher entweder die Steuer, oder er zahlt sie nicht, weil keine deutsche Gerichtsbarkeit besteht. Das macht Curaçao-Anbieter auf dem Papier günstiger, ändert aber nichts am fehlenden Rechtsschutz.
LUGAS begrenzt bei GGL-Anbietern die anbieterübergreifende monatliche Einzahlung auf 1.000 €. Das System registriert jede Einzahlung bei jedem GGL-lizenzierten Buchmacher. Wer im Laufe eines Monats 600 € bei Interwetten einzahlt, kann bei bet365 im selben Monat nur noch 400 € einzahlen. Das Limit greift hart: Wer es erreicht, wird bis zum Monatsende gesperrt, unabhängig von Gewinnen oder Verlusten.
- LUGAS
Limitdatei für Sportwetten nach § 22a GlüStV, anbieterübergreifend. Maximal 1.000 € Einzahlung pro Monat über alle GGL-lizenzierten Buchmacher hinweg. Greift nicht bei Curaçao-Anbietern, dort fehlt die Anbindung.
Für Value-Bettors und Edge-Sucher ist das ein Problem. Wer auf ineffiziente Märkte setzt und Gelegenheiten über mehrere Buchmacher streut, stößt schnell an die 1.000-€-Grenze. Die Strategie verlangt Flexibilität — wenn bet365 die beste Quote auf ein NFL-Spiel bietet und Interwetten auf ein Bundesliga-Spiel, braucht man beide Konten gleichzeitig. LUGAS zwingt zur Priorisierung, was die durchschnittliche Quote über alle Wetten senkt.
Curaçao-Buchmacher umgehen LUGAS, weil sie nicht an das System angebunden sind. Wer bei 22Bet einzahlt, taucht in der LUGAS-Datei nicht auf. Das macht Curaçao-Anbieter für Vielspieler attraktiv — keine 1.000-€-Grenze, keine monatliche Sperre. Aber der Preis ist real: keine GGL-Aufsicht, kein Rechtsschutz bei Streit, kein Einlagensicherungssystem nach deutschem Recht. Bei Insolvenz ist das Geld weg, bei Kontosperrungen fehlt die Instanz, die eingreifen könnte.
Die Rechnung für einen typischen Value-Bettor über ein Jahr: 100.000 € Umsatz, 5.300 € Wettsteuer, 5.000 € Marge gegen sich bei durchschnittlich 5 % Buchmacher-Marge, 1.000 € zusätzlicher Verlust durch suboptimale Quoten wegen LUGAS-Limits — zusammen 11.300 € auf 100.000 € Umsatz. Wer auf Curaçao-Anbieter ausweicht, spart die 5.300 € Wettsteuer und die 1.000 € LUGAS-bedingte Quotenverschlechterung, zahlt aber mit fehlendem Rechtsschutz und Insolvenzrisiko. Ob das ein guter Tausch ist, hängt von der Risikotoleranz ab — und davon, wie viel man wettet. Bei 10.000 € Jahresumsatz sind die 530 € Wettsteuer ärgerlich, aber verkraftbar. Bei 100.000 € Umsatz sind 5.300 € ein substanzieller Betrag, der die Profitabilität killt.
Zahlt der Buchmacher die 5,3 % Wettsteuer bei Payz-Einzahlungen?
Nein, die Wettsteuer wird vom Einsatz einbehalten, unabhängig von der Zahlungsmethode. Payz-Einzahlungen werden identisch behandelt wie PayPal, Kreditkarte oder Sofort. Interwetten, bet365, Betsson und NetBet ziehen die 5,3 % vom Einsatz ab, bevor die Wette läuft. Curaçao-Anbieter zeigen die Steuer nicht aus — ob sie intern gezahlt wird oder nicht, ist unklar.
Wie funktioniert LUGAS bei Payz-Einzahlungen bei mehreren Buchmachern?
LUGAS registriert jede Einzahlung bei jedem GGL-lizenzierten Buchmacher, unabhängig von der Zahlungsmethode. Wer 600 € bei Interwetten per Payz einzahlt, kann bei bet365 im selben Monat nur noch 400 € einzahlen — egal ob per Payz, PayPal oder Kreditkarte. Das Limit ist anbieterübergreifend und methodenunabhängig. Curaçao-Anbieter sind nicht an LUGAS angebunden, dort greift das Limit nicht.
Wettanbieter ohne deutsche Lizenz — was die Umgehung kostet
Die Keys in diesem Abschnitt tragen alle das | warn-Marker: sportwetten ohne LUGAS, ohne OASIS, ohne Verifizierung, Wettanbieter ohne deutsche Lizenz. Was dahintersteckt, ist der Versuch, die Beschränkungen des GGL-Segments zu umgehen. LUGAS begrenzt die monatliche Einzahlung auf 1.000 €, OASIS sperrt Spieler, die sich selbst oder auf Antrag ausgeschlossen haben, Verifizierung verzögert die erste Auszahlung. Curaçao-Anbieter bieten keine dieser Hürden — und verlangen dafür einen Preis, der nicht in Gebühren gemessen wird, sondern in fehlendem Rechtsschutz.
Wer bei 22Bet, Melbet, N1Bet oder Rabona über Payz einzahlt, umgeht LUGAS. Das Monatslimit von 1.000 € greift nicht, weil diese Buchmacher nicht an die Limitdatei angebunden sind. Einzahlungen laufen unbegrenzt, Auszahlungen ebenso. OASIS-Sperren werden nicht geprüft, weil die Anbieter keinen Zugriff auf die Sperrdatei haben. Verifizierung läuft lockerer — manche Curaçao-Buchmacher lassen kleinere Auszahlungen ohne Ausweisupload durch, erst bei größeren Beträgen wird KYC nachgefordert.
Das klingt nach Freiheit, ist aber regulatorisch grau. Curaçao Gaming Control Board ist eine Aufsichtsbehörde, deren Interventionen bei Verbraucherstreitigkeiten selten dokumentiert sind. Deutsche Gerichte haben keine Zuständigkeit für Verträge mit Curaçao-Unternehmen, solange kein deutscher Gerichtsstand vereinbart ist — und die AGBs dieser Anbieter vereinbaren ihn nicht. Wer einen Streit mit 22Bet hat, kann theoretisch in Curaçao klagen — praktisch ist das für einen deutschen Freizeitwettenden unmöglich.
Netzsperren treffen Curaçao-Domains regelmäßig. GlüStV § 9 Abs. 1 Nr. 5 erlaubt den Landesbehörden, Internet-Zugangsanbietern die Sperrung von Domains anzuordnen, die ohne deutsche Erlaubnis Glücksspiel anbieten. Die Durchsetzung variiert nach Bundesland, aber 22Bet, Melbet und vergleichbare Anbieter stehen auf Sperrlisten. VPN-Nutzung umgeht die Sperre technisch, verschiebt aber das Problem nur — wer per VPN einzahlt, bewegt sich in einer rechtlichen Grauzone, in der unklar ist, ob Gewinne ausgezahlt werden, wenn der Anbieter die VPN-Nutzung bemerkt.
Insolvenzrisiko ist real. Curaçao-Buchmacher fallen nicht unter deutsche Einlagensicherungssysteme. Wer 5.000 € auf einem Payz-Konto bei 22Bet hat und 22Bet schließt oder insolvent wird, hat keinen Rückgriff auf eine Einlagensicherung. Das Geld ist weg. Bei GGL-Anbietern greift die Aufsicht der GGL — bei Insolvenz werden Spielerguthaben bevorzugt ausgezahlt, bevor Gläubiger bedient werden. Bei Curaçao-Anbietern fehlt diese Priorisierung.
Die Rechnung: LUGAS umgehen spart das 1.000-€-Monatslimit, was für Vielspieler mit höheren Umsätzen ein Vorteil ist. Die Wettsteuer entfällt scheinbar — 5.300 € Ersparnis auf 100.000 € Jahresumsatz. Aber dafür gibt man auf: GGL-Aufsicht, Rechtsschutz bei Streit, Einlagensicherung bei Insolvenz, deutsche Gerichtsbarkeit. Der Tausch ist asymmetrisch — man spart Geld, solange nichts schiefgeht, verliert aber alles, wenn etwas schiefgeht.
Wer nach dem HAPPYBET-Shutdown vom 1. April 2026 noch Payz-Unterstützung mit LUGAS-Umgehung sucht, findet 22Bet, Melbet, N1Bet und Rabona. Alle vier führen Payz im Portfolio, alle vier umgehen LUGAS, alle vier tragen Insolvenzrisiko und fehlendem Rechtsschutz. Der Preis ist nicht eine Gebühr, sondern das Risiko, im Streitfall oder bei Insolvenz mit leeren Händen dazustehen.
Ist Payz-Nutzung bei einem Wettanbieter ohne GGL-Lizenz in Deutschland strafbar?
Nein, die Nutzung selbst ist für Spieler nicht strafbar. § 4 Abs. 4 GlüStV stellt nur das Veranstalten und Vermitteln von unerlaubtem Glücksspiel unter Strafe, nicht die Teilnahme. Wer bei 22Bet oder Melbet über Payz einzahlt, begeht keine Straftat. Aber: Gewinne aus solchen Anbietern sind steuerlich zu deklarieren, und bei Streit fehlt der Rechtsschutz — deutsche Gerichte haben keine Zuständigkeit für Verträge mit Curaçao-Unternehmen.
Was passiert mit meinem Payz-Guthaben, wenn ein Anbieter wie HAPPYBET schließt?
Bei planmäßiger Schließung wie HAPPYBET am 1. April 2026 werden Spielerguthaben vor der Schließung ausgezahlt — HAPPYBET kündigte Monate vorher an, dass Auszahlungen bis zum Stichtag laufen. Bei unplanmäßiger Insolvenz hängt es von der Lizenz ab: GGL-Anbieter priorisieren Spielerguthaben vor Gläubigern, Curaçao-Anbieter nicht. Wer bei einem Curaçao-Buchmacher Guthaben auf dem Payz-Konto hat und der Anbieter wird insolvent, hat keinen Rückgriff auf deutsche Einlagensicherungen.
Sportarten und Märkte — was Payz-Wettanbieter abdecken
Fußball dominiert bei allen Payz-Wettanbietern, lizenziert oder nicht. Interwetten deckt über 100 Nationen ab — Bundesliga erste und zweite Liga, DFB-Pokal, alle Top-5-Europaligen, Champions League, Europa League, Conference League, dazu kasachische, armenische, paraguayische Ligen. Bet365 bietet globale Abdeckung mit tiefen zweiten und dritten Divisionen, die im GGL-Segment sonst kaum zu finden sind. Betsson und NetBet konzentrieren sich auf europäische Top-Ligen und lassen Nischen weitgehend weg.
Die Curaçao-Anbieter gehen breiter. 22Bet deckt 40 Sportarten ab, Melbet 60 Disziplinen inklusive exotischer wie Kabaddi, Gaelic Football, Breakdance-Wettbewerbe. Fußball läuft bei Melbet mit 350 Ligen, bei 22Bet ähnlich breit. Das ist ein quantitativer Unterschied — wer auf kasachische zweite Liga oder armenische Pokalrunden setzen will, findet das bei 22Bet oder Melbet, nicht bei NetBet.
eSports ist das Trennfeld. GGL-lizenzierte Anbieter bieten eSports eingeschränkt oder gar nicht, weil die GGL eSports-Wetten regulatorisch erschwert. Interwetten führt eSports unter der MGA-Marke, nicht unter der deutschen Lizenz. Bet365 bietet eSports in der internationalen Version, in der deutschen Version nur eingeschränkt. Betsson und NetBet führen League of Legends, CS2, Dota 2 je nach Regulierungsstand — manche Turniere sind verfügbar, andere nicht.
Die Curaçao-Anbieter haben keine solchen Beschränkungen. 22Bet deckt CS2, Dota 2, LoL, Valorant, StarCraft komplett ab. Melbet führt alle großen Titel ohne Einschränkung. N1Bet und Rabona bieten CS2, Dota 2, LoL, Valorant mit solider Markttiefe. Wer auf eSports setzen will, findet im Curaçao-Segment die größere Auswahl — erkauft mit fehlendem Rechtsschutz.
MMA und UFC sind ein ähnlicher Fall. GGL-Anbieter führen MMA kaum oder gar nicht, weil die Regulierung Kampfsportarten erschwert. NetBet hat MMA in der deutschen Version eingeschränkt. Interwetten bietet es unter der MGA-Marke. Die Curaçao-Anbieter führen MMA flächendeckend — 22Bet, Melbet, N1Bet, Rabona alle mit UFC, Bellator, PFL, regionalen Promotions.
Tennis, Basketball, Eishockey laufen bei allen Anbietern ähnlich breit. ATP, WTA, ITF bei Tennis, NBA, EuroLeague, BBL bei Basketball, NHL, DEL bei Eishockey — das ist Standardangebot, unabhängig von der Lizenz. Cricket ist ein Nischenfeld: 22Bet und Melbet decken indische Ligen komplett ab, GGL-Anbieter führen Cricket selten.
Politische Wetten und Entertainment-Märkte existieren nur bei Curaçao-Anbietern. 22Bet bietet Wetten auf Wahlen, Wetter, Award-Shows. Melbet führt ähnliche Märkte. GGL-Anbieter dürfen solche Märkte nicht anbieten, weil sie nicht als Sport gelten.
Die Tabelle zeigt, wo die Unterschiede liegen:
| Sportart | GGL-lizenziert (Interwetten, bet365, Betsson, NetBet) | Curaçao (22Bet, Melbet, N1Bet, Rabona) |
|---|---|---|
| Fußball | breit (100+ Ligen bei Interwetten, global bei bet365) | sehr breit (350+ Ligen bei Melbet) |
| eSports | eingeschränkt oder nur unter MGA | voll verfügbar (CS2, Dota 2, LoL, Valorant, StarCraft) |
| MMA/UFC | eingeschränkt oder nicht verfügbar | voll verfügbar |
| Tennis | voll verfügbar (ATP, WTA, ITF) | voll verfügbar |
| Cricket | selten | komplett (indische Ligen bei 22Bet/Melbet) |
| Politische Wetten | nicht erlaubt | verfügbar bei 22Bet/Melbet |
Wer auf Fußball, Tennis, Basketball wettet, findet bei GGL-Anbietern ausreichend Auswahl. Wer eSports, MMA oder exotische Nischen braucht, muss auf Curaçao-Anbieter ausweichen — und zahlt dafür mit fehlendem Rechtsschutz.
Welche Sportarten sind bei Payz-Wettanbietern mit deutscher Lizenz eingeschränkt?
eSports ist bei GGL-Anbietern regulatorisch erschwert — Interwetten führt es nur unter MGA-Marke, bet365 und NetBet eingeschränkt je nach Turnier. MMA und UFC sind bei NetBet in der deutschen Version limitiert, bei Interwetten nur unter MGA verfügbar. Politische Wetten und Entertainment-Märkte sind bei GGL-Anbietern generell nicht erlaubt. Wer diese Sportarten braucht, findet sie bei Curaçao-Anbietern wie 22Bet oder Melbet — ohne deutsche Lizenz.
Live-Wetten, Limits und die Mastercard-Option
Live-Wetten bei bet365 setzen den Standard im Markt. Tausende Events laufen live pro Jahr mit Video-Streaming, Voraussetzung: eingeloggt plus Guthaben oder aktive Wette in den letzten 24 Stunden. Cash Out funktioniert flächendeckend, Edit Bet erlaubt Wettschein-Anpassungen während der Laufzeit, Multi-Live-Ansicht zeigt mehrere Spiele parallel. Das Statistik-Center liefert Echtzeitdaten — Ballbesitz, Schüsse, Ecken, Fouls — und die Quoten passen sich sekündlich an den Spielverlauf an.
Interwetten bietet Live-Streaming für ausgewählte Ligen, dynamischen Matchtracker und Live-Statistiken. Cash Out und Bet Builder für Fußball funktionieren solide, aber die Auswahl an gestreamten Events ist schmaler als bei bet365. Betsson setzt auf Livecast-Grafiken statt Video-Streams, Cash Out in Full- und Partial-Variante, Combi Boost auf Kombiwetten. NetBet bietet Live-Ticker, aber kein flächendeckendes Streaming — Cash Out funktioniert für ausgewählte Märkte, Quotenboosts heben tägliche Highlights hervor.
Die Curaçao-Anbieter variieren. 22Bet bietet Live-Wetten mit Statistik-Center, Cash Out, Bet Constructor, Multi-Live, Kombiwetten-Boost bis 100 % auf 15er-Kombis. Live-Streaming fehlt bei einigen Turnieren. Melbet führt Multi-LIVE (mehrere Events parallel auf einem Bildschirm), integriertes Live-Streaming, Cash Out, Advancebet (Wette gegen erwarteten Cash Out). N1Bet bietet Basisstatistik, Cash Out für ausgewählte Märkte, kein flächendeckendes Streaming. Rabona führt Basis-Statistik, Cash Out, Bet Builder, keine flächendeckenden Streams.
Einsatzlimits trennen die Lager. GGL-Anbieter unterliegen LUGAS — maximal 1.000 € Einzahlung pro Monat anbieterübergreifend. Das begrenzt faktisch die Einsätze, auch wenn einzelne Wetten höher laufen können. Bet365 senkt bei Gewinnern die Einsatzlimits individuell — dokumentiert seit Jahren, trifft profitable Kunden regelmäßig. Wer systematisch gewinnt, findet sich nach Wochen mit reduzierten Limits konfrontiert, manchmal auf wenige Euro pro Wette.
Curaçao-Anbieter haben keine LUGAS-Deckelung. 22Bet und Melbet werben mit unbegrenzten Einzahlungen und hohen Einsatzlimits. Melbet führt explizit kein Maximum-Auszahlungslimit — ein Vorteil für High-Stakes-Spieler. Aber: Konto-Prüfungen bei größeren Auszahlungen sind häufig, Bearbeitungszeiten lang. Wer fünfstellige Beträge auszahlt, wartet teils Tage oder Wochen, bis die Prüfung abgeschlossen ist.
Die Payz-Mastercard ist eine Option, die wenige nutzen, aber Flexibilität bietet. Die Karte funktioniert am Geldautomaten und im Handel, trägt aber eigene Gebühren für Bargeldabhebungen. Manche Buchmacher akzeptieren die Payz-Mastercard als Kreditkarte im Kassenbereich — technisch ist sie eine Prepaid-Karte, aber sie läuft über das Mastercard-Netzwerk. Wer die Karte als Einzahlmethode nutzt, umgeht das Payz-Konto als Zwischenstation, zahlt aber die üblichen Kreditkarten-Gebühren beim Aufladen der Karte selbst. Die Funktion ist ein Randfall, der für Wettende mit mehreren Zahlungsmethoden irrelevant ist, aber für solche mit Payz-exklusivem Setup eine Backup-Option bietet.
Welche Payz-Wettanbieter haben die höchsten Einsatzlimits?
Melbet und 22Bet führen kein Maximum-Auszahlungslimit und werben mit hohen Einsatzlimits für High-Stakes-Spieler. Beide umgehen LUGAS, weil sie nicht an die Limitdatei angebunden sind. Aber: Konto-Prüfungen bei größeren Auszahlungen sind häufig, Bearbeitungszeiten lang. Im GGL-Segment begrenzt LUGAS die monatliche Einzahlung auf 1.000 €, was faktisch die Einsätze deckelt. Bet365 senkt bei Gewinnern die individuellen Einsatzlimits — wer systematisch gewinnt, wird begrenzt.
Mobile Wetten mit Payz — Apps und Browser
Interwetten bietet native Apps für iOS, Android und Huawei AppGallery. Die Apps laufen stabil, decken das volle Wettangebot ab und integrieren Payz im Kassenbereich ohne Umweg über den Browser. Live-Wetten, Cash Out, Bet Builder funktionieren in der App identisch zur Desktop-Version.
Bet365 setzt den Standard im mobilen Bereich. Native Apps für iOS und Android, sehr hohes UX-Niveau, gelten als Referenz im Markt. Live-Streaming läuft in der App, Multi-Live-Ansicht zeigt mehrere Spiele parallel, Statistik-Center liefert Echtzeitdaten. Payz ist im App-Kassenbereich verfügbar, Einzahlungen laufen sofort.
Betsson bietet eine Web-App (mobile Browser) plus eine native App-Variante über die eigene Website. Die App funktioniert solide, deckt das Wettangebot ab, integriert Payz ohne technische Hürden. NetBet setzt auf eine mobile Website ohne natives App-Angebot für deutsche Sportwetten — die Casino-App ist separat. Die mobile Website funktioniert, ist aber langsamer als native Apps.
Die Curaçao-Anbieter variieren. 22Bet bietet eine mobile Website plus Android-APK, das direkt von der Website heruntergeladen wird — kein iOS-App im Apple Store, aber eine iOS-Web-App. Melbet führt native Android-App, iOS-App (im europäischen App Store nicht immer verfügbar, Web-App als Alternative) und Windows-App. N1Bet und Rabona setzen auf mobile Websites ohne dedizierte native Apps.
Die Payz-App selbst dient als Konto-Manager, nicht als Wett-App. Wer sein Payz-Konto verwalten, Guthaben prüfen, Transaktionshistorie einsehen oder die Mastercard verwalten will, nutzt die Payz-App. Wetten laufen über die Buchmacher-Apps, nicht über Payz.
Der Vorteil nativer Apps liegt in Geschwindigkeit und Offline-Funktionalität. Live-Wetten in nativen Apps reagieren schneller auf Quotenänderungen als mobile Websites. Push-Benachrichtigungen für laufende Wetten, Cash-Out-Möglichkeiten, Ereignisse im Spiel — das funktioniert in Apps besser als im Browser. Web-Apps sind flexibler, brauchen keinen App-Store-Download, funktionieren auf allen Geräten, sind aber langsamer und weniger integriert.
Gibt es eine dedizierte Payz-App für Sportwetten auf iOS und Android?
Nein, die Payz-App selbst dient als Konto-Manager für das Payz-Konto — Guthaben prüfen, Transaktionshistorie einsehen, Mastercard verwalten, Verifikation hochladen. Wetten laufen über die Apps oder Websites der Buchmacher, nicht über die Payz-App. Interwetten, bet365 und Betsson bieten native Apps für iOS und Android, die Payz im Kassenbereich integrieren. 22Bet und Melbet haben Android-Apps, iOS-Web-Apps. N1Bet und Rabona setzen auf mobile Websites.
Nach HAPPYBET — Alternativen und Ausblick 2026
Am 1. April 2026 hat HAPPYBET sein Online-Angebot planmäßig eingestellt. Trinity Bet Operations Ltd. hielt eine GGL-Lizenz bis 2027 und eine MGA-Erlaubnis, führte Payz im Zahlungsportfolio und tauchte in Rankings aus den Jahren 2022 bis 2025 regelmäßig auf Platz 1 auf. Das Geschäftsmodell kombinierte deutsche Lizenz mit breiter Zahlungsmethoden-Palette und einem Ansatz zur Wettsteuer, der die 5,3 % auf Kombiwetten für den Kunden übernahm. Spielerguthaben wurden vor der Schließung ausgezahlt — HAPPYBET kündigte Monate vorher an, dass Auszahlungen bis zum Stichtag laufen.
Wer nach dem HAPPYBET-Modell sucht — deutsche Lizenz, Payz-Support, kundenfreundliche Bonusbedingungen — findet 2026 nur noch Interwetten und Betsson als vergleichbare Optionen. Interwetten führt Payz seit Jahren konstant, hält GGL-Lizenz plus MGA-Erlaubnis, bietet breite Sportarten-Abdeckung und solide Live-Features. Die Wettsteuer wird vom Einsatz einbehalten, wie bei allen GGL-Anbietern. Betsson bietet skandinavische Stabilität, börsennotiert seit Jahrzehnten, Payz fest im Portfolio. Die Bonusbedingungen sind lockerer als bei Interwetten, die Sportarten-Abdeckung konzentrierter.
Bet365 ist technisch am stärksten, führt Payz im Portfolio (nach Phasen ohne deutschen Payz-Support), bietet die besten Quoten im GGL-Segment und flächendeckendes Live-Streaming. Der Vorbehalt: Wett-Credits statt Cash-Bonus, Einsatzlimits bei Gewinnern. NetBet ist Mittelklasse — solide, aber ohne Alleinstellungsmerkmal außer lockeren Freebet-Bedingungen.
Alternativen im eWallet-Segment existieren. Skrill und Neteller werden von allen acht Anbietern geführt — lizenziert wie Curaçao. MuchBetter taucht bei 22Bet, Melbet, N1Bet, Rabona auf. PayPal dominiert das GGL-Segment mit über 80 % Verfügbarkeit, fehlt aber bei allen Curaçao-Anbietern. Wer Payz als primäre Methode führt, findet 2026 vier GGL-lizenzierte Adressen — nach HAPPYBET ist das Angebot nicht gewachsen.
Die Marktkonsolidierung läuft weiter. Payz hat im GGL-Segment keine Wachstumsdynamik — die Mehrheit der Buchmacher setzt auf PayPal, Sofort, Klarna, die administrativ einfacher zu integrieren sind. Im Curaçao-Segment bleibt Payz stabil verfügbar, aber die regulatorischen Risiken bleiben bestehen. Netzsperren nach GlüStV § 9 Abs. 1 Nr. 5 treffen Curaçao-Domains regelmäßig, Insolvenzrisiko ist real, Rechtsschutz fehlt.
Wer 2026 mit Payz wettet, wählt zwischen einem dünnen lizenzierten Segment mit hohen Kosten und einem breiten Curaçao-Segment ohne Rechtsschutz. HAPPYBET ist weg, ein Ersatz mit vergleichbarem Profil existiert nicht. Interwetten und Betsson sind die stabilsten lizenzierten Adressen, bet365 die technisch beste, NetBet die unspektakulärste. Die Curaçao-Anbieter bieten bessere Quoten und mehr Sportarten, tragen aber Risiken, die über Gebühren hinausgehen.
Wer ersetzt HAPPYBET als Payz-Wettanbieter mit GGL-Lizenz seit April 2026?
Interwetten ist die nächste Adresse — konstanter Payz-Support seit Jahren, GGL-Lizenz plus MGA-Erlaubnis, breite Sportarten-Abdeckung. Betsson folgt mit skandinavischer Stabilität und ebenfalls jahrelangem Payz-Support. Bet365 bietet die beste Quote und technisch stärkste Plattform, führt Payz wieder im Portfolio, hat aber Wett-Credits statt Cash-Bonus und senkt Einsatzlimits bei Gewinnern. Kein Anbieter übernimmt die Wettsteuer auf Kombiwetten, wie HAPPYBET es teils tat — dieses Modell existiert 2026 im GGL-Segment nicht mehr.
Verantwortungsvolles Wetten — was die Zahlen bedeuten
Die Zahlen aus diesem Text summieren sich zu einem Bild, das Marketing-Versprechen nicht zeichnen. Wer 500 € per Kreditkarte auf Payz lädt, verliert 35 € an Aufladegebühr, bevor der erste Tipp läuft. Wer 100.000 € Jahresumsatz bei einem GGL-Anbieter hat, zahlt 5.300 € Wettsteuer — unabhängig davon, ob die Wetten gewinnen oder verlieren. Dazu kommen 5.000 € an erwarteten Verlusten durch eine durchschnittliche Buchmacher-Marge von 5 %. Zusammen 10.300 € auf 100.000 € Umsatz, ein effektiver Gesamtverlust von 10,3 % — bevor Varianz greift.
Wer mit einer Hitrate von 53 % auf Quoten um 1,90 operiert, braucht etwa 54 % Hitrate, um die Wettsteuer auszugleichen. Das ist eine Verschiebung, die profitables Wetten in den Verlustbereich drückt. Wer systematisch gewinnt, stößt bei bet365 auf Einsatzlimits — dokumentiert seit Jahren, trifft profitable Kunden regelmäßig. Das macht langfristiges Gewinnen schwerer, nicht unmöglich, aber schwerer.
LUGAS begrenzt die monatliche Einzahlung bei GGL-Anbietern auf 1.000 €. Für Gelegenheitsspieler ist das kein Problem, für Vielspieler mit höheren Umsätzen eine Grenze, die Flexibilität kostet. Wer auf ineffiziente Märkte setzt und Gelegenheiten über mehrere Buchmacher streut, stößt an die 1.000-€-Grenze und muss priorisieren. Das senkt die durchschnittliche Quote über alle Wetten und drückt die Profitabilität.
Curaçao-Anbieter umgehen LUGAS und zeigen die Wettsteuer nicht aus. Das spart nominal 5.300 € auf 100.000 € Umsatz. Aber der Preis ist nicht in Geld gemessen: kein Rechtsschutz bei Streit, keine Einlagensicherung bei Insolvenz, keine Zuständigkeit deutscher Gerichte. Bei 10.000 € Jahresumsatz sind die 530 € Wettsteuer ärgerlich, aber verkraftbar. Bei 100.000 € Umsatz sind 5.300 € ein substanzieller Betrag — aber das Insolvenzrisiko bei einem Curaçao-Anbieter kann den gesamten Kontostand kosten, nicht nur die gesparte Steuer.
Was die Payz-Mastercard über ein Jahr kostet: Wer monatlich 1.000 € per Kreditkarte auflädt, zahlt 840 € an Aufladegebühren jährlich (70 € pro Monat). Per Trustly sind es 216–300 € jährlich. Die „gebührenfreie“ Zahlungsmethode ist nur im Mittelteil gebührenfrei — am Anfang der Kette kostet sie, wenn man schnell sein will.
Was Bonusbedingungen real kosten: Interwettens 100-€-Bonus mit dreifachem Umsatz auf Quote 2,00 kostet etwa 15 € an erwarteten Verlusten beim Freispielen — der Bonus schrumpft auf 85 €. Rabonas 200-€-Bonus mit 35fachem Umsatz kostet erwartete 700 € beim Freispielen — mehr als dreimal so viel wie der Bonus wert ist. Wer einen Bonus annimmt, ohne die Bedingungen durchzurechnen, zahlt dafür.
Kein System ändert den Quotenschlüssel. Eine Marge von 5 % bedeutet: Der Buchmacher behält langfristig 5 % des Umsatzes, unabhängig von Wettsystemen, Progression, Bankroll-Management. Wer glaubt, durch Martingale oder Fibonacci die Marge zu schlagen, verliert schneller, nicht langsamer. Die einzige Methode, die Marge zu überwinden, ist Edge — bessere Informationen, bessere Modelle, bessere Einschätzung der Wahrscheinlichkeiten als der Markt. Und selbst dann frisst die Wettsteuer einen Großteil des Vorteils.
Was mit Konten passiert, die gewinnen: Bet365 senkt Einsatzlimits, 22Bet und Melbet fordern wiederholte Verifikationen, Auszahlungen verzögern sich. Wer systematisch profitabel ist, wird nicht belohnt, sondern begrenzt. Das ist kein Einzelfall, sondern Geschäftsmodell — Buchmacher verdienen an Verlierern, nicht an Gewinnern.
Die Rechnung für einen durchschnittlichen Wettenden über ein Jahr: 12.000 € Umsatz (1.000 € pro Monat), 636 € Wettsteuer, 600 € Marge bei durchschnittlich 5 %, 84 € Payz-Aufladungsgebühren per Kreditkarte. Zusammen 1.320 € auf 12.000 € Umsatz, ein effektiver Gesamtverlust von 11 %. Wer mit 1.000 € Startkapital beginnt und monatlich 1.000 € umsetzt, hat nach einem Jahr mit durchschnittlicher Varianz das Startkapital verloren — selbst wenn einzelne Wetten gewinnen.
Die Frage ist nicht, ob man gewinnen kann — das kann man, kurzfristig. Die Frage ist, ob man langfristig gegen Wettsteuer, Marge, Gebühren und Einsatzlimits gewinnt. Die Zahlen sagen: Die meisten tun es nicht. Wer wettet, sollte das mit Geld tun, dessen Verlust verkraftbar ist, und mit dem Bewusstsein, dass die Kosten real sind — auch wenn sie nicht in jeder Einzelwette sichtbar werden.
