

- Was aus Paylado geworden ist — Einstellung am 4. März 2026
- Wie Paylado funktioniert hat — und warum es gescheitert ist
- Aktuelle Zahlungsmethoden bei ehemaligen Paylado-Partnern
- Funktionale Paylado-Nachfolger für Bargeldnutzer
- GGL-Lizenz, LUGAS und Wettsteuer — was für ehemalige Paylado-Nutzer gilt
- Was Willkommensboni bei ehemaligen Paylado-Bookies wirklich wert sind
- Curaçao-Alternativen mit CashtoCode — Risiko statt Regulierung
- Sportarten, Live-Wetten und mobile Apps bei den ehemaligen Partnern
- Verantwortungsvolles Wetten — was die Rechnung nach einer Saison zeigt
Paylado wurde am 4. März 2026 durch EPG Financial Services eingestellt. Die reguläre Restguthabenfrist endete am 18. April 2026, seither sind App und Plattform gesperrt. Wer heute nach Wettanbietern mit Paylado sucht, findet keine aktiven Optionen mehr — die fünf ehemaligen Partner Merkur Bets, Tipwin, Bet3000, Interwetten und Crazybuzzer haben das Zahlungsmittel ersatzlos aus ihren Portfolios entfernt. Crazybuzzer hat sein Sportwetten-Angebot 2025 komplett eingestellt und existiert nur noch als Casino-Marke SlotMagie, Bet3000 ist derzeit ausschließlich stationär verfügbar.
Was für Nutzer übrig bleibt: Paysafecard und myPaysafe als funktionaler Ersatz mit GGL-Kompatibilität, viacash für dm-Filialen, oder CashtoCode bei Curaçao-Bookies wie BetRiot — allerdings ohne deutschen Rechtsschutz und außerhalb der GGL-Regulierung. Das 33.000-Verkaufsstellen-Netz von Paylado ist auf verstreute Systeme verteilt, und kein einzelner Nachfolger hat die Lücke geschlossen. Wer bis zum 18. April kein Restguthaben abgehoben hat, muss sich an [email protected] wenden — Auszahlungen laufen nur noch als Einzelfall.
Die meisten deutschen Wettportale listen Paylado weiterhin als aktive Zahlungsmethode. Das ist falsch. Paylado war ein Bargeld-Zahlungssystem, das trotz 33.000 Kassenpunkten gescheitert ist; die ehemaligen Partner akzeptieren heute andere Zahlungsmethoden, Willkommensboni sind nach Wettsteuer und Umsatzbedingungen weniger wert als beworben, und Bargeldnutzer finden im GGL-Segment eine Alternative.
Was aus Paylado geworden ist — Einstellung am 4. März 2026
EPG Financial Services hat Paylado am 4. März 2026 offiziell vom Markt genommen. Die Restguthabenfrist lief bis zum 18. April 2026, danach wurden App und Online-Plattform komplett gesperrt. Wer in diesem Zeitraum kein Guthaben abgehoben hat, kann nur noch über [email protected] eine Einzelfall-Auszahlung beantragen — ein manueller Prozess ohne Garantie auf schnelle Bearbeitung. Die automatische Rücküberweisung, die viele E-Wallets bei Schließung vorsehen, gab es bei Paylado nicht.
Fünf GGL-lizenzierte Wettanbieter hatten Paylado im Angebot: Merkur Bets, Tipwin, Bet3000, Interwetten und Crazybuzzer. Alle fünf gehörten zur Merkur Group oder waren enge Kooperationspartner der Gauselmann-Gruppe, die Paylado über ihre maltesische EPG-Tochter betrieb. Crazybuzzer hat sein Sportwetten-Geschäft 2025 komplett eingestellt und existiert seither nur noch als Casino-Marke SlotMagie — Paylado spielte dabei keine Rolle mehr, die Entscheidung fiel aus anderen Gründen im Zuge des Merkur-Markenumbaus. Bet3000 ist laut aktuellen Testberichten derzeit ausschließlich stationär verfügbar, das Online-Angebot pausiert. Merkur Bets, Tipwin und Interwetten betreiben weiterhin vollständige Online-Sportwetten, haben Paylado aber ersatzlos aus ihren Zahlungsportfolios gestrichen.
Keiner der Partner hat ein eigenes Nachfolgesystem entwickelt. Merkur Bets setzt jetzt auf PayPal, Skrill, Neteller, Klarna, Paysafecard, Kreditkarte, Bank Transfer und die eigene Bonus.card — letztere ist ein Bonuscode-System, kein Bargeld-Wallet. Tipwin hat sein Portfolio um Google Pay und Aircash erweitert, behält aber ebenfalls PayPal, Trustly, Skrill, Neteller, Paysafecard und Klarna. Interwetten bietet das klassische E-Wallet-Sortiment ohne Besonderheiten: PayPal, Skrill, Neteller, Trustly, Klarna, Paysafecard, Kreditkarte und Bank Transfer. Bet3000 beschränkt sich stationär auf Pay3000, die hauseigene Filialen-App, und online (sofern wieder verfügbar) auf PayPal, Trustly, Skrill, MuchBetter und Paysafecard.
Die Gemeinsamkeit: Alle vier verbliebenen aktiven Partner haben sich für etablierte Drittanbieter entschieden, statt ein neues Merkur-eigenes System zu bauen. Das 33.000-Kassennetz von Paylado — einst als USP kommuniziert — existiert zwar physisch weiter in Form der Merkur-Spielautomaten-Aufsteller und deren Netzwerk, wird aber nicht mehr für Sportwetten-Zahlungen genutzt. Die Infrastruktur war da, die Integration in ein neues System offenbar nicht lohnend genug.
Merkur Bets wirbt weiterhin mit der Bonus.card, die an Merkur-Terminals aufgeladen werden kann. Das ist kein Paylado-Ersatz: Die Bonus.card funktioniert nur als Bonuscode-System für Bestandskunden, nicht als Einzahlungsmethode für Echtgeld. Bargeld fließt hier nicht auf das Wettkonto.
| Anbieter | GGL-Lizenz | Paylado bis | Aktueller Status | Bargeld-Alternative |
|---|---|---|---|---|
| Merkur Bets | Ja, seit Nov. 2023 | März 2026 | Online aktiv | Paysafecard, Bonus.card (nur Bonuscodes) |
| Tipwin | Ja, seit 2021 | März 2026 | Online aktiv | Paysafecard, Aircash |
| Bet3000 | Ja | März 2026 | Nur stationär (Stand 2026) | Pay3000 (nur Filialen), Paysafecard |
| Interwetten | Ja | März 2026 | Online aktiv | Paysafecard |
| Crazybuzzer | Ja (bis 2025) | 2025 (Sportwetten eingestellt) | Casino-Marke SlotMagie | Nicht relevant |
Welche Wettanbieter Paylado historisch akzeptiert haben
Alle fünf Paylado-Partner waren GGL-lizenziert oder hatten eine maltesische EU-Lizenz mit deutscher GGL-Erlaubnis. Curaçao-Bookies wie BetRiot oder PlayZilla haben Paylado nie integriert — das System war von Anfang an auf Merkur-Bookies beschränkt. Der Grund liegt in der Geschäftslogik: Paylado gehörte zur Merkur Group über EPG Financial Services (MFSA-Lizenz aus Malta), und kein externer Wettanbieter hatte einen Anreiz, ein Konkurrenz-Wallet zu implementieren, das einem Mitbewerber gehört. Paysafecard ist neutral, Skrill ist neutral, PayPal ist neutral — Paylado war ein Merkur-Silo.
Interwetten bildet die Ausnahme im Kreis: Der Bookie hat österreichische Wurzeln und keine direkte Kapitalbeteiligung der Merkur Group, war aber über Jahrzehnte ein enger Kooperationspartner im deutschsprachigen Raum. Die Paylado-Integration erfolgte vermutlich im Rahmen dieser historischen Partnerschaft, nicht aus strategischer Notwendigkeit. Nach der Einstellung hat Interwetten ohne Verzögerung auf das Standardportfolio umgestellt.
Tipwin wiederum ist formal unabhängig (Tipwin Ltd., Malta, CEO Dr. Damir Böhm), betreibt aber seit Jahren eine Retail-Kooperation unter der Marke „Merkur Bets powered by Tipwin“. Ob die Paylado-Integration Bedingung dieser Allianz war, ist nicht öffentlich dokumentiert — Fakt ist, dass Tipwin nach der Einstellung keine Nachfolgelösung gesucht hat, sondern Google Pay und Aircash als mobile Alternativen eingeführt hat. Beides sind etablierte Systeme mit eigener Verbreitung, kein Merkur-Produkt.
Bet3000 war historisch ein unabhängiger Buchmacher (gegründet 2000, einer der ältesten deutschen Online-Bookies), ging aber 2023 eine Kooperation mit Merkur eSolutions ein. Die Pay3000-App, die heute in Bet3000-Filialen genutzt wird, ist das einzige noch aktive Barzahlungs-Tool aus dem Merkur-Umfeld — sie funktioniert aber ausschließlich stationär und ist kein Online-Zahlungsmittel. Wer bei Bet3000 online wetten will, muss warten, bis das Angebot wieder verfügbar ist, oder auf die Filialen ausweichen.
Merkur Bets ist der Kern: Die Marke gehört direkt zu Cashpoint Malta Limited, einer hundertprozentigen Merkur-Group-Tochter. Hier war Paylado am längsten verfügbar und am tiefsten integriert — die App zeigte Merkur-Bets-Werbung prominent, und umgekehrt warb Merkur Bets auf seiner Seite mit dem 33.000-POS-Netz. Nach der Einstellung ist dieser USP ersatzlos verschwunden. Die Bonus.card, die an Merkur-Automatenstandorten aufgeladen werden kann, ist kein Ersatz für Paylado: Sie dient ausschließlich als Bonuscode-System, nicht als Echtgeld-Einzahlungsmethode. Wer Bargeld aufs Wettkonto bringen will, landet bei Paysafecard.
Achtung! Wer in Suchmaschinen nach „Wettanbieter mit Paylado“ sucht, findet zahlreiche Vergleichsseiten, die Paylado weiterhin als aktive Option listen — manche mit Stand 2026. Das ist veraltet. Kein GGL-lizenzierter Bookie akzeptiert Paylado mehr, und die App ist gesperrt. Solche Seiten wurden seit März 2026 nicht aktualisiert.
Wo Restguthaben nach dem 18. April 2026 landet
Die reguläre Frist zur Guthabenabhebung endete am 18. April 2026, sechseinhalb Wochen nach der Ankündigung der Einstellung. EPG Financial Services hatte per E-Mail und über die App informiert, dass Nutzer ihr Guthaben bis zu diesem Datum auf ein hinterlegtes Bankkonto überweisen müssen. Wer die Frist versäumt hat, kann kein Guthaben mehr über die App abrufen — diese ist seit dem 19. April gesperrt und lässt weder Einzahlungen noch Auszahlungen zu. QR-Codes zur Bargeldeinzahlung an Merkur-Terminals werden nicht mehr akzeptiert, die POS-Integration ist abgeschaltet.
Für Einzelfälle hat EPG eine E-Mail-Adresse hinterlegt: [email protected]. Dort können Nutzer mit Restguthaben eine manuelle Auszahlung beantragen. Wie lange diese Option verfügbar bleibt, ist nicht kommuniziert — in der Regel schließen E-Wallet-Anbieter solche Kanäle nach sechs bis zwölf Monaten, sobald die Masse der Anfragen abgearbeitet ist. Wer heute noch Guthaben auf einem gesperrten Paylado-Konto hat, sollte unverzüglich Kontakt aufnehmen und Kontoauszüge oder Screenshots als Nachweis bereithalten. Eine automatische Rücküberweisung findet nicht statt.
Rechtlich bewegt sich die Situation in einer Grauzone: Paylado war als E-Geld-Institut lizenziert (MFSA, Malta), unterlag also den Vorgaben der EU-Richtlinie über elektronisches Geld. Diese schreibt vor, dass Guthaben bei Geschäftsaufgabe zurückgezahlt werden müssen. Die sechseinhalb Wochen Frist erfüllen diese Anforderung formal, solange eine Kontaktmöglichkeit für Nachzügler besteht. Wer jedoch erst Monate nach der Frist von der Einstellung erfährt, hat faktisch nur noch den Weg über EPG Financial Services — und ob die Gesellschaft nach vollständiger Abwicklung noch erreichbar ist, steht nirgends geschrieben.
Für Wettanbieter-Konten mit Paylado-Guthaben gilt eine andere Logik: Wer bei Merkur Bets, Tipwin oder Interwetten ein Wettkonto hatte und dort per Paylado eingezahlt hat, dessen Guthaben liegt auf dem Wettkonto des Bookies, nicht im Paylado-Wallet. Solche Guthaben sind von der Paylado-Einstellung nicht betroffen — Auszahlungen laufen über die beim Bookie hinterlegten Zahlungsmethoden. Nur wer Geld in der Paylado-App selbst geparkt hatte, ohne es an einen Bookie weiterzuleiten, muss sich um die Restguthaben-Abwicklung kümmern.
Ein typischer Fall: Nutzer zahlt 50 € bar an einem Merkur-Terminal ein, erhält 50 € Paylado-Guthaben in der App, überweist davon 40 € an Merkur Bets und behält 10 € in der App als Reserve. Die 40 € auf dem Merkur-Bets-Konto sind sicher und können jederzeit ausgezahlt werden. Die 10 € in der App sind seit dem 19. April gesperrt und müssen über [email protected] angefordert werden.
Ist Paylado nach der Einstellung im März 2026 überhaupt noch bei irgendeinem Wettanbieter nutzbar?
Nein. Kein Wettanbieter akzeptiert Paylado mehr, weder GGL-lizenziert noch im Grey-Market-Segment. Die App ist gesperrt, das POS-Netz abgeschaltet, und alle fünf ehemaligen Partner haben die Zahlungsmethode aus ihren Systemen entfernt. Wer heute versucht, über Paylado einzuzahlen, erhält eine Fehlermeldung oder findet die Option schlicht nicht mehr im Zahlungsmenü.
Welche GGL-lizenzierten Bookies haben Paylado historisch angeboten?
Merkur Bets, Tipwin, Bet3000, Interwetten und Crazybuzzer — alle fünf mit GGL-Lizenz oder maltesischer EU-Lizenz mit deutscher Erlaubnis. Crazybuzzer hat Sportwetten 2025 eingestellt, Bet3000 ist derzeit nur stationär verfügbar. Merkur Bets, Tipwin und Interwetten sind online aktiv, bieten Paylado aber seit März 2026 nicht mehr an.
Wie Paylado funktioniert hat — und warum es gescheitert ist
Paylado war ein E-Wallet der Merkur Group, betrieben durch EPG Financial Services mit MFSA-Lizenz aus Malta. Die Idee: Nutzer laden die Paylado-App herunter, registrieren sich, erhalten einen persönlichen QR-Code und können an rund 33.000 Verkaufsstellen in Deutschland Bargeld aufs Wallet einzahlen — Merkur-Spielautomatenstandorte, Kioske, Tankstellen und Einzelhändler, die mit der Gauselmann-Gruppe kooperierten. Der eingezahlte Betrag erscheint sofort in der App und kann von dort aus an die fünf Partner-Wettanbieter überwiesen werden. Auszahlungen vom Bookie zurück ins Paylado-Wallet waren möglich, Bargeldabhebungen am Terminal jedoch nicht — Guthaben musste per Banküberweisung auf ein hinterlegtes Konto ausgezahlt werden.
Das System unterschied sich von Paysafecard in einem entscheidenden Punkt: Paysafecard verkauft Prepaid-PINs mit festem Wert (10, 25, 50, 100 €), die beim Bookie direkt eingegeben werden. Paylado war ein vollwertiges E-Wallet mit flexiblen Beträgen — Nutzer konnten 17,50 € oder 83 € einzahlen, je nach Bedarf. Das machte das System für Stammkunden komfortabler, erforderte aber eine vollständige Integration auf Bookie-Seite statt einer einfachen Voucher-Schnittstelle. Technisch war Paylado damit näher an PayPal oder Skrill als an Paysafecard.
Limits spielten eine doppelte Rolle: Vor Verifizierung waren maximal 150 € Guthaben in der App erlaubt, nach Verifizierung (Ausweis-Upload, Adressnachweis) stieg die Grenze auf 1.000 €. Diese 1.000 € deckten sich exakt mit dem LUGAS-Monatslimit für GGL-lizenzierte Wettanbieter — die Paylado-Obergrenze war damit strukturell irrelevant, weil kein Nutzer mehr einzahlen konnte, als er bei den Partner-Bookies ohnehin verwetten durfte. Die 150-€-Grenze vor Verifizierung war das eigentliche Alleinstellungsmerkmal: Wer anonym bleiben wollte, konnte zumindest kleine Beträge bewegen. Nach der Verifizierung entfiel dieser Vorteil, und Paylado war funktional identisch mit jedem anderen E-Wallet.
Warum ist das System trotz 33.000 Verkaufsstellen gescheitert? Drei Gründe.
Erstens: Paylado blieb ein Merkur-Silo. Nur fünf Wettanbieter integrierten es, alle aus dem Merkur-Umfeld oder mit engen Kooperationen. Externe Bookies wie bet-at-home, Bwin, Betano, Unibet oder Admiral Bet hatten keinen Anreiz, ein Zahlungssystem einzubauen, das einem direkten Konkurrenten gehört. Paysafecard ist neutral, Skrill ist neutral — Paylado war ein Wettbewerbsvorteil für Merkur, und niemand außerhalb der Gruppe wollte diesen Vorteil finanzieren. Ohne offenen Loop fehlte der Netzwerkeffekt: Je mehr Bookies Paysafecard akzeptieren, desto wertvoller wird die Prepaid-Karte für den Nutzer. Paylado bot diese Flexibilität nie.
Zweitens: Paysafecard hat rund 700.000 Verkaufsstellen weltweit, davon Zehntausende in Deutschland — Supermärkte, Drogerien, Tankstellen, Kioske, Tabakläden. Das Netz ist flächendeckend und anonym: Wer eine PIN kauft, hinterlässt keine Daten. Paylado brauchte nach 150 € eine Verifizierung, und das 33.000-POS-Netz bestand hauptsächlich aus Merkur-Standorten, die geografisch ungleich verteilt sind — in ländlichen Regionen mit wenigen Spielautomaten-Standorten war Paylado faktisch nicht nutzbar. Ein Nutzer in München oder Berlin fand Dutzende Einzahlungspunkte, einer in Mecklenburg-Vorpommern oft keinen einzigen in Reichweite.
Drittens: Die GGL-Regulierung hat die Nische für anonyme Einzahlungen drastisch verkleinert. LUGAS limitiert alle GGL-Bookies auf 1.000 € pro Monat, OASIS sperrt problematische Spieler anbieterübergreifend, und die 5,3-Prozent-Wettsteuer macht hohe Umsätze unattraktiv. Wer früher mit Bargeld-Wallets große Summen außerhalb regulatorischer Sichtbarkeit bewegt hat, kann das bei GGL-Anbietern nicht mehr — unabhängig von der Zahlungsmethode. Und wer nur 100 oder 200 € im Monat wettet, braucht kein spezielles Wallet, sondern nutzt PayPal oder Kreditkarte. Die Zielgruppe, für die Paylado gebaut wurde, existiert im GGL-Rahmen nicht mehr in der Größe, die ein solches System trägt.
Ein Zahlungssystem, das nur bei fünf Wettanbietern funktioniert, kann gegen ein System mit 700.000 POS weltweit und Hunderten akzeptierenden Bookies nicht bestehen — selbst mit 33.000 Kassen im Rücken.
Das Prinzip: App, QR-Code und 33.000 Verkaufsstellen
Die technische Abwicklung war simpel: Nutzer öffnet die Paylado-App, wählt „Guthaben aufladen“, erhält einen QR-Code mit dem gewünschten Betrag, geht zu einem Merkur-Terminal oder einem Partner-Kiosk, zeigt den Code an der Kasse, zahlt bar, und der Betrag erscheint sofort im Wallet. Von dort aus konnte das Geld per In-App-Transfer an Merkur Bets, Tipwin, Bet3000, Interwetten oder Crazybuzzer geschickt werden — ähnlich wie bei PayPal, nur ohne Bankkonto oder Kreditkarte im Hintergrund. Die 33.000 Verkaufsstellen waren hauptsächlich Standorte mit Merkur-Spielautomaten (Gastronomie, Wettbüros, kleinere Spielhallen) sowie kooperierende Einzelhändler, die das Gauselmann-Kassensystem nutzten.
Für Auszahlungen vom Bookie zurück ins Paylado-Wallet war der Weg umgekehrt: Nutzer beantragt Auszahlung beim Bookie, dieser überweist auf das Paylado-Konto, und von dort muss per Banküberweisung auf ein verifiziertes Girokonto ausgezahlt werden. Bargeld-Auszahlungen am Terminal gab es nie — das System war eine Einbahnstraße für Cash-to-Digital, nicht für Digital-to-Cash. Das unterschied Paylado auch von klassischen Prepaid-Karten wie der früheren Wirecard-basierten mycard2go, die an Geldautomaten abgehoben werden konnte.
Die Verifizierung lief über die App: Ausweis fotografieren, Selfie mit Ausweis aufnehmen, Adressnachweis hochladen (Versorgerrechnung, Mietvertrag, Kontoauszug). Nach erfolgreicher Prüfung — üblicherweise innerhalb von 24 bis 48 Stunden — wurde das Limit von 150 auf 1.000 € angehoben. Die Prüfung übernahm EPG Financial Services, nicht die einzelnen Wettanbieter. Das bedeutete: Wer bei Paylado verifiziert war, musste sich trotzdem bei jedem Bookie separat legitimieren, weil OASIS-Anbindung und GGL-Meldepflichten direkt beim Buchmacher liegen. Die Paylado-Verifizierung ersetzte die Bookie-Verifizierung nicht, sie erhöhte nur das Wallet-Limit.
Die 33.000-POS-Zahl stammt aus Merkur-Pressemitteilungen und umfasste das gesamte Gauselmann-Netzwerk in Deutschland. Wie viele davon tatsächlich Paylado-Einzahlungen abwickelten, ist unklar — nicht jeder Merkur-Standort hatte die nötige Kassen-Integration, und kleinere Automatenaufsteller ohne digitales Kassensystem konnten QR-Codes nicht scannen. Zum Vergleich: Paysafecard ist in Deutschland bei Rewe, Edeka, dm, Rossmann, Shell, Aral, Esso und Tausenden Kiosken verfügbar — eine Dichte, die Paylado nie erreicht hat.
Warum ein hauseigenes Merkur-Wallet keine kritische Masse erreichte
Die strategische Logik hinter Paylado war klar: Merkur Group kontrolliert ein riesiges stationäres Netzwerk aus Spielautomaten, Wettbüros und Kooperationspartnern. Ein eigenes Zahlungssystem könnte diesen Vertriebskanal monetarisieren, Transaktionsgebühren sparen (die bei PayPal, Skrill oder Paysafecard anfallen) und Kundenbindung schaffen. Wer Paylado nutzt, bleibt im Merkur-Ökosystem. In der Theorie ein solides Geschäftsmodell.
In der Praxis scheiterte es am Netzwerkeffekt. Zahlungssysteme folgen einer simplen Regel: Je mehr Akzeptanzstellen es gibt, desto wertvoller wird das System für den Nutzer, und je mehr Nutzer es hat, desto attraktiver wird es für neue Akzeptanzstellen. PayPal hat diesen Loop erreicht, Paysafecard ebenso. Paylado kam nie in diese Phase, weil externe Wettanbieter kein Interesse hatten, ein Konkurrenz-Wallet zu integrieren. Ein Beispiel: Betano, einer der größten GGL-Bookies, gehört zur Kaizen Gaming-Gruppe und hat keinerlei Verbindung zu Merkur. Warum sollte Betano ein Zahlungssystem einbauen, das ausschließlich Merkur Bets stärkt? Die Integrationskosten sind dieselben wie bei einem neutralen Anbieter, der Nutzen geht aber an den Wettbewerber.
Selbst innerhalb des Merkur-Umfelds blieb die Adoption begrenzt. Crazybuzzer hat Sportwetten 2025 eingestellt — ob Paylado-Nutzer zu wenig Umsatz gebracht haben, ist nicht dokumentiert, aber das Timing spricht eine Sprache. Bet3000 ist nur noch stationär aktiv, und ob Pay3000 (das Filialen-Tool) jemals mit Paylado verzahnt war, bleibt unklar. Interwetten hat Paylado integriert, aber nie prominent beworben — die Zahlungsmethode erschien weit unten in der Liste, nach PayPal, Kreditkarte und Skrill. Nur Merkur Bets und Tipwin haben Paylado ernsthaft gepusht, und beide waren die engsten Merkur-Partner.
Zum Vergleich: Paysafecard funktioniert bei nahezu jedem GGL-Bookie — Merkur Bets, Tipwin, Interwetten, Betano, Bwin, bet-at-home, Unibet, Admiral Bet, Happybet, Rabona, und Dutzenden mehr. Ein Nutzer, der eine 50-€-PIN kauft, kann frei wählen, wo er sie einsetzt. Ein Paylado-Nutzer war auf fünf Bookies beschränkt, von denen zwei (Crazybuzzer, Bet3000) heute nicht mehr oder nicht vollständig verfügbar sind. Diese Unflexibilität macht ein Zahlungssystem für Gelegenheitsnutzer wertlos — und Stammkunden, die ohnehin nur bei Merkur Bets wetten, brauchen kein spezielles Wallet, sondern nutzen PayPal.
Ein weiterer Faktor: Die 5,3-Prozent-Wettsteuer macht Umsatzvolumen für Bookies weniger attraktiv, weil die Marge pro Ticket schrumpft. Merkur Group hätte an Paylado-Transaktionen mitverdient (übliche E-Wallet-Gebühren liegen bei 1 bis 2 Prozent des Transaktionsvolumens), aber wenn die Partner-Bookies selbst weniger Gewinn machen, sinkt auch das Transaktionsvolumen. Und externe Bookies, die nicht zur Gruppe gehören, hatten nie einen Grund, Paylado zu integrieren — kein Marketing-Incentive, keine technische Überlegenheit, keine Nutzeranfrage in relevantem Umfang.
Das Ergebnis: Ein Wallet mit 33.000 Kassen, aber nur fünf Akzeptanzstellen, von denen drei heute relevant sind, konnte nie die kritische Masse erreichen, die es zum Standard gemacht hätte. Paysafecard hat diese Masse, myPaysafe ebenso, und selbst neue Systeme wie viacash (Paysafecash) oder CashtoCode haben breitere Bookie-Integration als Paylado je hatte. Die Infrastruktur war da, die Geschäftslogik fehlte.
| Merkmal | Paylado | Paysafecard |
|---|---|---|
| Verkaufsstellen | ~33.000 (Deutschland) | ~700.000 (weltweit) |
| Akzeptierende GGL-Bookies | 5 (Merkur Bets, Tipwin, Bet3000, Interwetten, Crazybuzzer) | >30 (inkl. Betano, Bwin, bet-at-home, Unibet, Admiral Bet u.v.m.) |
| Einzahlungstyp | Flexibel (beliebige Beträge) | Festwert-PINs (10, 25, 50, 100 €) |
| Verifizierung | Pflicht ab 150 € | Optional (myPaysafe-Konto), ohne Konto anonym bis 100 € pro PIN |
| Limit | 1.000 € nach Verifizierung | 100 € pro PIN, beliebig viele PINs |
| Auszahlung | Nur per Banküberweisung | Nur bei myPaysafe-Konto |
| Eigentümer | Merkur Group (EPG Financial Services) | Paysafe Group (börsennotiert, neutral) |
| Status 2026 | Eingestellt (März 2026) | Aktiv |
Was war die Paylado-App und wie unterschied sich das E-Wallet von klassischen Prepaid-Voucher-Systemen?
Paylado war ein vollwertiges E-Wallet mit Smartphone-App, nicht ein Voucher-System. Der Unterschied: Paysafecard verkauft PINs mit festem Wert, die direkt beim Bookie eingegeben werden — kein Zwischenkonto, keine App, kein Login. Paylado erforderte eine App-Installation, Registrierung mit E-Mail und Telefonnummer, und das Geld lag auf einem persönlichen Wallet-Konto, von dem aus Überweisungen an Bookies initiiert wurden. Technisch war Paylado damit näher an Skrill oder Neteller als an Paysafecard — nur dass die Aufladung nicht per Banküberweisung oder Kreditkarte erfolgte, sondern per Bargeld am Terminal.
Warum hat Merkur Group Paylado als hauseigenes E-Wallet überhaupt entwickelt?
Drei Gründe: Erstens, Kontrolle über Transaktionsgebühren — PayPal und Skrill verlangen 1 bis 3 Prozent pro Transaktion, ein eigenes System spart diese Kosten. Zweitens, Kundenbindung — wer Paylado nutzt, bleibt im Merkur-Ökosystem und wechselt weniger wahrscheinlich zu externen Bookies. Drittens, Monetarisierung des 33.000-POS-Netzes — Merkur hatte die Infrastruktur bereits für Spielautomaten, die Zusatznutzung für Sportwetten-Zahlungen verursachte kaum Mehrkosten. Das Kalkül war solide, scheiterte aber an fehlender externer Adoption.
Aktuelle Zahlungsmethoden bei ehemaligen Paylado-Partnern
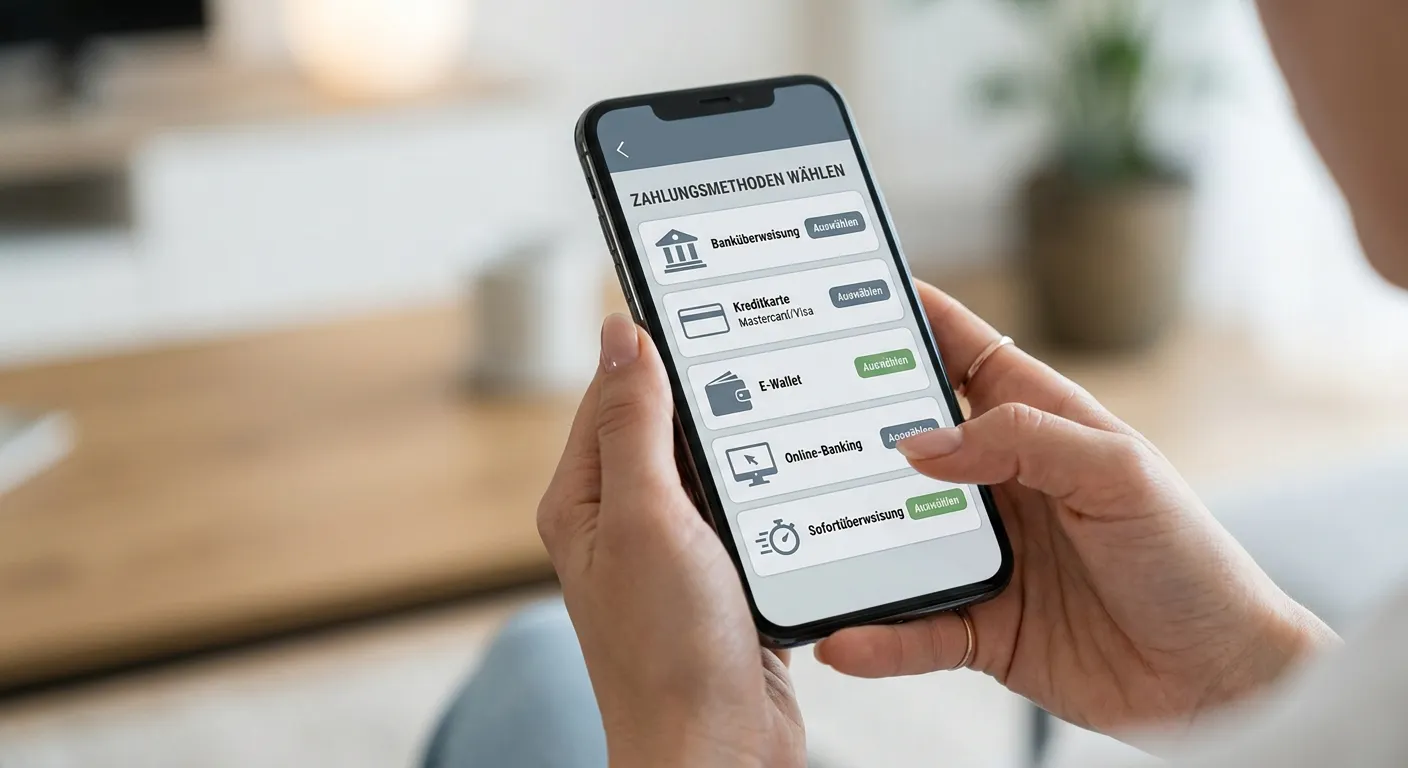
Alle vier verbliebenen aktiven ehemaligen Paylado-Partner — Merkur Bets, Tipwin, Bet3000 (stationär) und Interwetten — haben nach der Einstellung auf etablierte Drittanbieter umgeschwenkt. Keiner hat ein Nachfolgesystem entwickelt, keiner bietet heute eine vergleichbare Bargeld-zu-Digital-Lösung mit eigenem Kassennetz. Die Lücke, die Paylado hinterlassen hat, wird nicht durch einen einzelnen Ersatz gefüllt, sondern durch eine Kombination aus Paysafecard (am häufigsten), E-Wallets (PayPal, Skrill, Neteller) und gelegentlich neueren Systemen wie Google Pay oder Aircash.
Wer Paylado wegen der Bargeldnähe genutzt hat, landet fast immer bei Paysafecard. Wer Paylado wegen der flexiblen Beträge und App-Komfort bevorzugt hat, wechselt zu PayPal oder Skrill. Wer die Anonymität der 150-€-Grenze ohne Verifizierung geschätzt hat, hat im GGL-Segment keine vergleichbare Option mehr — myPaysafe erlaubt zwar anonyme PINs bis 100 €, aber spätestens ab dem zweiten oder dritten Kauf verlangen die meisten Bookies eine Legitimation, weil OASIS-Anbindung und Geldwäscheprävention greifen.
Die Mindesteinzahlungen liegen durchgehend bei 10 €, mit Ausnahme von Bet3000, wo Trustly 25 € verlangt. Auszahlungen laufen bei allen vier Anbietern innerhalb von 0 bis 3 Werktagen, abhängig von der Methode: E-Wallets (PayPal, Skrill, Neteller) meist unter 24 Stunden, Kreditkarte und Bank Transfer 1 bis 3 Tage. Merkur Bets und Tipwin sind hier am schnellsten, Interwetten verarbeitet Auszahlungen tageweise, was gelegentlich zu Verzögerungen führt.
Ein wichtiger Unterschied zu Paylado: Auszahlungen müssen über die Methode erfolgen, mit der eingezahlt wurde (Closed-Loop-Verfahren). Wer per Paysafecard einzahlt, kann nicht per PayPal auszahlen — die Rücküberweisung geht entweder zurück auf die Paysafecard (nur bei myPaysafe-Konto möglich) oder per Banküberweisung. Bei Paylado war das flexibler: Einzahlung bar am Terminal, Auszahlung per Banküberweisung aus der App heraus. Diese Flexibilität existiert heute nicht mehr.
Merkur Bets — PayPal, Skrill und Paysafecard als Ersatz
Merkur Bets bietet derzeit neun Zahlungsmethoden: PayPal, Kreditkarte (VISA, Mastercard), Klarna/Sofortüberweisung, Paysafecard, Skrill, Neteller, Trustly, Bank Transfer und Bonus.card. Letztere ist kein Zahlungsmittel im engeren Sinn, sondern ein Bonuscode-System: An Merkur-Terminals können Codes erworben werden, die Freiwetten oder Einzahlungsboni freischalten, aber kein Echtgeld aufs Wettkonto bringen. Wer früher per Paylado bar eingezahlt hat, nutzt heute Paysafecard — kauft eine PIN an der Tankstelle, gibt sie im Merkur-Bets-Zahlungsmenü ein, fertig. Die Mindesteinzahlung liegt bei 10 €, identisch zur früheren Paylado-Grenze.
Auszahlungen laufen bei PayPal innerhalb von 0 bis 24 Stunden, bei Kreditkarte 1 bis 3 Werktage, bei Bank Transfer bis zu 4 Werktage. In der Praxis werden die meisten Auszahlungen nach interner Prüfung innerhalb von 2 Tagen freigegeben, sofern das Konto vollständig verifiziert ist. Merkur Bets verlangt Ausweis, Adressnachweis und bei der ersten Auszahlung oft einen Kontoauszug oder Screenshot der genutzten Zahlungsmethode — Standard-KYC, keine Besonderheiten.
Der Willkommensbonus steht weiterhin: 100 Prozent bis 100 € als Wett-Credits, Umsatz 10-fach an Mindestquote 1,80, Frist 30 Tage. Kombiwetten qualifizieren, Einzelwetten ebenso. Optional gibt es einen separaten Slots-Bonus (100 Prozent bis 50 € plus 100 Freispiele für Book of Dead), der nichts mit Sportwetten zu tun hat. Paysafecard-Einzahlungen waren bei Paylado bonusberechtigt und sind es auch heute — kein Unterschied. PayPal, Skrill und Neteller bleiben bonusberechtigt, was nicht selbstverständlich ist: Bei vielen Bookies sind E-Wallets vom Bonus ausgeschlossen.
Ein Nachteil im Vergleich zu Paylado: Paysafecard kostet den Nutzer nichts bei der Einzahlung, aber Auszahlungen sind kompliziert. Wer kein myPaysafe-Konto hat, kann nicht zurück auf die Karte auszahlen, sondern muss per Banküberweisung gehen. Das bedeutet: Bankkonto muss beim Bookie hinterlegt und verifiziert werden, was die Anonymität komplett aufhebt. Paylado erlaubte die Auszahlung auf ein beliebiges Konto, das nur in der App hinterlegt war — der Bookie selbst hatte keine Kontodaten. Heute ist diese Trennung nicht mehr möglich.
Tipwin — Google Pay und Aircash erweitert
Tipwin hat sein Zahlungsportfolio nach der Paylado-Einstellung erweitert und bietet jetzt zehn Methoden: PayPal, Kreditkarte (VISA, Mastercard), Trustly, Skrill, Neteller, Klarna/Sofortüberweisung, Google Pay, Aircash, Paysafecard (via myPaysafe). Google Pay ist neu und funktioniert für Android-Nutzer mit hinterlegter Kreditkarte oder PayPal-Anbindung — technisch eine Komfort-Ebene über den bestehenden Methoden, keine eigenständige Zahlungsquelle. Aircash ist ein kroatisches E-Wallet mit Bareinzahlungsoption, in Deutschland aber kaum verbreitet — die Integration zielt vermutlich auf den österreichischen und Balkan-Markt, wo Aircash stärker ist.
Für ehemalige Paylado-Nutzer bleibt Paysafecard die naheliegendste Alternative. Tipwin akzeptiert sie über myPaysafe, was bedeutet: Wer ein myPaysafe-Konto hat, kann PINs dort aufladen und dann flexibel bei Tipwin einzahlen. Wer kein Konto hat, gibt die PIN direkt im Zahlungsmenü ein. Die Mindesteinzahlung liegt bei 10 €, Auszahlungen bei E-Wallets innerhalb von 24 Stunden, bei Kreditkarte und Bank Transfer 1 bis 3 Werktage. Mindestauszahlung 10 € (Bank Transfer 20 €).
Der Willkommensbonus bei Tipwin ist großzügiger als bei Merkur Bets: 100 Prozent bis 100 €, aber nur 5-facher Umsatz statt 10-fach, Mindestquote 1,80, Maximaleinsatz pro Ticket 100 €. Nur Sport- und Live-Wetten qualifizieren, keine Slots. Der entscheidende Vorteil: Tipwin übernimmt die 5,3-Prozent-Wettsteuer selbst, was die Nettogewinne spürbar erhöht. Ein Beispiel: Quote 2,00 bei Merkur Bets wird nach Wettsteuer effektiv zu Quote 1,894 (5,3 Prozent Abzug). Bei Tipwin bleibt Quote 2,00 stehen, der Bookie zahlt die Steuer aus eigener Tasche. Über 20 Wettscheine summiert sich das auf mehrere Euro Unterschied.
Ein Nachteil: Skrill und Neteller sind von der Bonusbeteiligung ausgeschlossen. Wer per Skrill einzahlt, erhält keinen Willkommensbonus. Das gilt nicht für PayPal, Kreditkarte, Trustly oder Paysafecard — dort ist der Bonus verfügbar. Warum Tipwin diese Einschränkung macht, ist nicht öffentlich dokumentiert, vermutlich eine Maßnahme gegen Bonusmissbrauch (E-Wallets erlauben schnelle Einzahlungen und Auszahlungen ohne Bankdaten). Für Paylado-Umsteiger, die jetzt zu Paysafecard wechseln, ist das kein Problem.
Technisch fehlt bei Tipwin eine native iOS-App — Android-Nutzer haben eine vollwertige App, iOS-Nutzer müssen die mobile Web-App im Browser nutzen. Funktional macht das kaum einen Unterschied (die mobile Seite ist gut optimiert), aber Push-Benachrichtigungen und Home-Screen-Integration fehlen. Merkur Bets hat native Apps für beide Systeme, was für Nutzer, die viel unterwegs wetten, ein Argument sein kann.
Bet3000 — derzeit nur stationär verfügbar
Bet3000 ist laut mehreren aktuellen Testberichten (u.a. hockeyweb.de) derzeit ausschließlich stationär verfügbar — das Online-Angebot pausiert. Ob das eine vorübergehende technische Umstellung ist oder eine strategische Entscheidung, bleibt unklar. Die offizielle Bet3000-Website ist erreichbar, aber Registrierung und Einzahlungen sind nicht möglich. Wer bei Bet3000 wetten will, muss in eine der Filialen gehen und dort über die Pay3000-App oder am Schalter wetten.
Historisch bot Bet3000 online PayPal, Trustly, Skrill, MuchBetter, Paysafecard, Bank Transfer und Sofortüberweisung an. Die Mindesteinzahlung lag bei 10 € (Trustly 25 €), Auszahlungen bei PayPal 0 bis 24 Stunden, Bank Transfer 1 bis 3 Werktage. Der Willkommensbonus war 100 Prozent bis 100 €, Umsatz 5-fach, Mindestquote und Frist im Bonusregelwerk detailliert. Bet3000 übernahm die Wettsteuer selbst, was die Quoten konkurrenzfähig machte — auf Champions-League-1×2 lagen die Margen bei 2 bis 3 Prozent, deutlich besser als bei Merkur Bets.
Für ehemalige Paylado-Nutzer ist Bet3000 derzeit keine Option, solange das Online-Angebot pausiert. Wer in der Nähe einer Filiale wohnt, kann stationär wetten, aber Pay3000 (die Filialen-App) ist kein Paylado-Ersatz — sie funktioniert nur vor Ort, nicht für Online-Einzahlungen. Ob und wann Bet3000 das Online-Angebot wieder aufnimmt, ist nicht angekündigt.
Interwetten — klassisches E-Wallet-Portfolio
Interwetten bietet neun Zahlungsmethoden ohne Besonderheiten: PayPal, Kreditkarte, Klarna/Sofortüberweisung, Skrill, Neteller, Bank Transfer, Paysafecard, Trustly. Mindesteinzahlung 10 €, Mindestauszahlung ebenfalls 10 €. E-Wallets werden innerhalb von 0 bis 24 Stunden ausgezahlt, Bank Transfer 1 bis 3 Werktage. Interwetten verarbeitet Auszahlungen tageweise, was bedeutet: Wer am Sonntag eine Auszahlung beantragt, kann bis Montagabend warten, bis sie freigegeben wird.
Der Willkommensbonus liegt bei 100 Prozent bis 100 €, Umsatzbedingung 5-fach an Mindestquote 1,70, Frist 30 Tage. Das ist etwas großzügiger als Merkur Bets (dort 10-fach), aber weniger attraktiv als Tipwin (dort ebenfalls 5-fach, aber Wettsteuer übernommen). Interwetten preist die Wettsteuer in die Quoten ein, was auf Bundesliga-1×2 zu Margen von etwa 7 Prozent führt — Mittelfeld, nicht überragend.
Für Paylado-Umsteiger ist Interwetten eine solide Wahl, wenn Vertrauen und Reputation wichtig sind: Der Bookie existiert seit 1990, hat über 30 Jahre Erfahrung, ist DFB-Sponsor und betreibt den Kundendienst aus Wien mit deutschsprachigen Mitarbeitern. Die Zahlungsmethoden sind Standard, keine Experimente, keine Innovationen. Paysafecard funktioniert wie überall — PIN kaufen, eingeben, fertig. Auszahlungen per Banküberweisung oder zurück auf E-Wallets.
Ein Nachteil: Die mobile App ist hochwertig (native iOS und Android), aber Interwetten hat kein besonderes Alleinstellungsmerkmal mehr, seit Paylado entfallen ist. Die Quoten sind solide, aber nicht die besten. Der Bonus ist okay, aber nicht herausragend. Wer früher Interwetten wegen Paylado gewählt hat, findet heute bei Tipwin bessere Konditionen (Wettsteuer übernommen) oder bei Merkur Bets mehr Bundesliga-Promotion (RB Leipzig, 1. FC Köln). Interwetten ist der Bookie für Nutzer, die Wert auf Stabilität legen, nicht auf den schärfsten Preis.
Funktionale Paylado-Nachfolger für Bargeldnutzer
Wer Paylado genutzt hat, weil er Bargeld bevorzugt oder kein Bankkonto beim Bookie hinterlegen will, hat im GGL-Segment drei realistische Alternativen: Paysafecard (mit oder ohne myPaysafe-Konto), viacash (das dm-Kassensystem, das Paysafecash betreibt) und in Einzelfällen CashtoCode — letzteres allerdings fast ausschließlich bei Curaçao-Bookies ohne GGL-Lizenz. Keines dieser Systeme ersetzt Paylado vollständig, weil keines das 33.000-POS-Netz von Merkur repliziert. Stattdessen verteilt sich die Bargeldeinzahlung auf mehrere unabhängige Systeme, von denen jedes seine eigenen Stärken und Limits hat.
Die Anonymität, die Paylado bis 150 € bot, ist im GGL-Rahmen faktisch verschwunden. Alle GGL-Bookies verlangen spätestens bei der ersten Auszahlung eine vollständige Verifizierung (Ausweis, Adressnachweis, manchmal Kontoauszug), unabhängig davon, wie eingezahlt wurde. Wer mehrfach Paysafecard-PINs kauft und einzahlt, wird nach dem zweiten oder dritten Mal vom Bookie zur Legitimation aufgefordert, weil OASIS-Anbindung und Geldwäscheprävention greifen. Die 100-€-Anonymitätsgrenze pro Paysafecard-PIN existiert zwar technisch, aber der Bookie hat eigene Schwellenwerte, die unabhängig vom Zahlungsmittel greifen.
Ein weiterer Unterschied zu Paylado: Auszahlungen sind bei Prepaid-Systemen kompliziert. Paysafecard ohne myPaysafe-Konto erlaubt keine Rücküberweisungen — Gewinne müssen per Banküberweisung ausgezahlt werden, was bedeutet, dass Kontodaten beim Bookie landen. myPaysafe-Konten erlauben Rücküberweisungen, sind aber nicht anonym (volle Verifizierung erforderlich). viacash funktioniert nur für Einzahlungen, Auszahlungen gehen per Bank Transfer. CashtoCode erlaubt bei manchen Bookies Bargeldauszahlungen am Terminal, ist aber im GGL-Segment nicht verfügbar. Die Bargeld-zu-Digital-zu-Bargeld-Kette, die Paylado zumindest theoretisch anbot (in der Praxis musste auch dort per Banküberweisung ausgezahlt werden), existiert im GGL-Rahmen nicht mehr.
Paysafecard und myPaysafe — der Standard-Ersatz
Paysafecard ist die häufigste Paylado-Alternative und bei nahezu jedem GGL-Bookie verfügbar: Merkur Bets, Tipwin, Bet3000, Interwetten, Betano, Bwin, bet-at-home, Unibet, Admiral Bet, Happybet, Rabona, und Dutzenden mehr. Das System funktioniert über Prepaid-PINs mit festem Wert (10, 25, 50, 100 €), die an Tankstellen, Supermärkten, Drogerien, Kiosken und Tabakläden gekauft werden. Die PIN wird beim Bookie im Zahlungsmenü eingegeben, der Betrag sofort gutgeschrieben. Mindesteinzahlung meist 10 €, keine Obergrenze pro PIN (maximal 100 €), aber beliebig viele PINs können kombiniert werden.
Der Vorteil gegenüber Paylado: Paysafecard ist vollständig anonym, solange keine PINs kombiniert oder auf ein myPaysafe-Konto geladen werden. Wer eine 50-€-PIN kauft und direkt beim Bookie eingibt, hinterlässt keine persönlichen Daten bei Paysafe — erst der Bookie selbst verlangt irgendwann eine Legitimation. Die Verkaufsstellen sind flächendeckend: Rewe, Edeka, Penny, Netto, dm, Rossmann, Shell, Aral, Esso, und Tausende kleinere Läden. In jeder deutschen Stadt gibt es Dutzende Akzeptanzstellen, auf dem Land zumindest eine Tankstelle oder einen Supermarkt. Paylado hatte 33.000 Standorte, aber geografisch ungleich verteilt — Paysafecard hat mehr und besser verteilt.
Der Nachteil: Paysafecard verkauft nur Festwert-PINs. Wer 37 € einzahlen will, muss eine 25-€-PIN und eine 10-€-PIN kaufen, hat dann aber 35 €. Die fehlenden 2 € müssen entweder separat gekauft werden (zweite 10-€-PIN, von der 8 € übrig bleiben) oder es bleibt Restguthaben in der PIN. Paylado erlaubte beliebige Beträge — das war komfortabler. Außerdem kostet Paysafecard den Nutzer nichts bei der Einzahlung, aber ab dem 13. Monat nach Kauf werden Inaktivitätsgebühren fällig (3 € pro Monat). Wer PINs sofort nutzt, zahlt nichts, aber wer sie lagert, verliert Geld.
myPaysafe ist die Konto-Variante: Nutzer registriert sich mit E-Mail und Telefonnummer, lädt Paysafecard-PINs auf das Konto, kann dann von dort aus flexibel einzahlen und auch Auszahlungen vom Bookie zurück aufs myPaysafe-Konto empfangen. Das Guthaben kann per Banküberweisung ausgezahlt werden. Vorteil: Flexibilität und Auszahlungsoption. Nachteil: volle Verifizierung erforderlich (Ausweis, Adressnachweis), keine Anonymität mehr. Für ehemalige Paylado-Nutzer, die ohnehin verifiziert waren (1.000-€-Limit), ist myPaysafe der nächstgelegene Ersatz — die Funktionslogik ist identisch, nur das Kassennetz ist ein anderes.
Ein weiterer Unterschied: Paysafecard-PINs können nicht zurückgegeben werden. Wer eine PIN gekauft hat und sie nicht nutzt, kann sie nicht gegen Bargeld eintauschen. Bei Paylado war das Geld in der App und konnte jederzeit per Banküberweisung ausgezahlt werden. Diese Flexibilität fehlt bei Paysafecard ohne myPaysafe-Konto — mit Konto ist sie wieder da.
CashtoCode — Bargeld an der Kasse, aber kaum GGL-verfügbar
CashtoCode funktioniert ähnlich wie Paylado: Nutzer wählt die Zahlungsmethode beim Bookie, erhält einen Barcode, geht zu einer Verkaufsstelle (Kiosk, Tankstelle, Supermarkt), zeigt den Code an der Kasse, zahlt bar, und der Betrag wird sofort dem Bookie-Konto gutgeschrieben. Der Unterschied zu Paysafecard: Keine Prepaid-PINs, sondern direkte Überweisung vom Kassensystem an den Bookie. Der Nutzer kauft nichts, sondern überweist indirekt. Technisch ist CashtoCode damit näher an Paylado als Paysafecard.
Das Problem: CashtoCode ist bei GGL-Bookies kaum verfügbar. Keiner der ehemaligen Paylado-Partner bietet es an — weder Merkur Bets, noch Tipwin, noch Interwetten. Betano, Bwin, bet-at-home, Unibet — alle ohne CashtoCode. Das System wird hauptsächlich von Curaçao-Bookies genutzt, die keine GGL-Lizenz haben: BetRiot ist das prominenteste Beispiel, PlayZilla ebenfalls, aber beide sind Grey-Market-Anbieter ohne deutschen Rechtsschutz. Wer von einem GGL-Bookie zu einem Curaçao-Bookie wechselt, um CashtoCode zu nutzen, gibt die GGL-Regulierung auf — kein LUGAS-Schutz, keine OASIS-Sperre, kein deutscher Ansprechpartner bei Streitigkeiten.
Für ehemalige Paylado-Nutzer, die ausschließlich GGL-lizenziert wetten wollen, ist CashtoCode keine Option. Für Nutzer, die bereit sind, ins Grey-Market-Segment zu wechseln, ist es der funktional nächstgelegene Paylado-Ersatz: Bargeld an der Kasse, sofortige Gutschrift, keine Prepaid-PINs. Die Verkaufsstellen sind regional unterschiedlich — in Großstädten gibt es oft mehrere Dutzend CashtoCode-Akzeptanzstellen (Kioske, kleinere Supermärktketten, Tabakläden), auf dem Land oft keine. Die Dichte ist geringer als bei Paysafecard, aber besser als bei Paylado außerhalb von Merkur-Hochburgen.
Ein weiterer Nachteil: CashtoCode verlangt bei höheren Beträgen eine Verifizierung beim Bookie, unabhängig von der Zahlungsmethode. Wer regelmäßig 100 € einzahlt, wird nach der dritten oder vierten Transaktion zur Legitimation aufgefordert. Die Anonymität, die manche Grey-Market-Nutzer suchen, existiert faktisch nicht — die Bookies müssen KYC durchführen, sobald Schwellenwerte überschritten werden, sonst riskieren sie ihre Curaçao-Lizenz.
viacash (Paysafecash) — das dm-Kassensystem
viacash ist das Bareinzahlungssystem der Paysafe Group und funktioniert über ein Netzwerk von dm-Filialen, Penny-Märkten und anderen Einzelhändlern. Nutzer wählt beim Bookie „Paysafecash“ oder „viacash“, erhält einen Barcode, geht zu dm, zeigt den Code an der Kasse, zahlt bar, und der Betrag wird innerhalb weniger Minuten gutgeschrieben. Technisch identisch zu CashtoCode, aber mit breiterem GGL-Bookie-Support: Betano, Bwin und einige andere bieten es an. Merkur Bets, Tipwin und Interwetten akzeptieren viacash nicht — dort bleibt Paysafecard die einzige Bargeld-Option.
Der Vorteil gegenüber Paysafecard: viacash erlaubt flexible Beträge, keine Festwert-PINs. Wer 37 € einzahlen will, zahlt exakt 37 € an der Kasse. Kein Restguthaben, keine Inaktivitätsgebühren. Der Nachteil: Die Verkaufsstellen sind auf dm und Penny konzentriert — in ländlichen Regionen ohne dm-Filiale ist viacash nicht nutzbar. Zum Vergleich: Paysafecard ist bei Rewe, Edeka, Shell, Aral und Dutzenden anderen Ketten verfügbar, viacash nur bei wenigen.
Für ehemalige Paylado-Nutzer ist viacash eine gute Option, wenn ein dm in der Nähe ist und der Bookie es unterstützt. Betano und Bwin sind die größten GGL-Bookies mit viacash-Integration — beide übernehmen die Wettsteuer nicht, preisen sie also in die Quoten ein, was die Margen auf Bundesliga-1×2 auf etwa 7 bis 8 Prozent bringt. Das ist vergleichbar mit Merkur Bets und Interwetten, schlechter als Tipwin (dort 5 bis 6 Prozent, weil Wettsteuer übernommen).
Auszahlungen funktionieren bei viacash nicht — Gewinne müssen per Banküberweisung oder auf ein myPaysafe-Konto ausgezahlt werden. Die Bargeld-zu-Digital-Kette ist also einspurig, wie bei allen Prepaid-Systemen außer CashtoCode (das in seltenen Fällen Bargeldauszahlungen ermöglicht, aber nur bei Grey-Market-Bookies).
| Methode | Verkaufsstellen (DE) | GGL-Bookies mit Integration | Flexible Beträge | Auszahlung möglich | Anonymität bis |
|---|---|---|---|---|---|
| Paysafecard | ~50.000+ (Rewe, Edeka, Shell, dm, Rossmann u.v.m.) | >30 (inkl. Merkur Bets, Tipwin, Interwetten, Betano, Bwin, bet-at-home) | Nein (10, 25, 50, 100 €) | Nur mit myPaysafe-Konto | 100 € pro PIN |
| myPaysafe | — (PIN-Aufladung) | Wie Paysafecard | Ja | Ja (Banküberweisung) | Verifizierung erforderlich |
| viacash (Paysafecash) | ~2.000 (dm, Penny) | ~10 (u.a. Betano, Bwin) | Ja | Nein (nur Bank Transfer) | Keine Garantie |
| CashtoCode | Regional unterschiedlich, ~5.000–10.000 | Kaum GGL, hauptsächlich Curaçao (BetRiot, PlayZilla) | Ja | Regional bei Grey-Market-Bookies | Keine Garantie |
| Paylado | 33.000 (bis März 2026) | 0 (eingestellt) | Ja | War nur per Banküberweisung möglich | 150 € vor Verifizierung |
Welche Zahlungsmethode ist der beste Paylado-Ersatz für Bargeld-Nutzer im GGL-Segment?
Paysafecard, ohne Frage. Es ist bei allen relevanten GGL-Bookies verfügbar, flächendeckend an Tankstellen und Supermärkten zu kaufen, funktioniert sofort und kostet nichts bei direkter Nutzung. Wer Flexibilität und Auszahlungsoption will, nutzt myPaysafe und verifiziert sich — dann ist die Funktionslogik fast identisch zu Paylado. viacash ist eine Alternative, wenn ein dm in der Nähe ist und der Bookie es unterstützt, aber die Verbreitung ist deutlich geringer.
GGL-Lizenz, LUGAS und Wettsteuer — was für ehemalige Paylado-Nutzer gilt
Alle fünf ehemaligen Paylado-Partner waren GGL-lizenziert oder hatten eine maltesische EU-Lizenz mit deutscher GGL-Erlaubnis. Das bedeutet: Paylado-Nutzer waren immer im regulierten GGL-Rahmen unterwegs, nie im Grey-Market-Segment. LUGAS-Anbindung, OASIS-Sperre, 5,3-Prozent-Wettsteuer, 1.000-€-Monatslimit — all das galt von Anfang an, unabhängig davon, ob per Paylado, PayPal oder Kreditkarte eingezahlt wurde. Die Zahlungsmethode ändert nichts an der regulatorischen Einordnung des Bookies.
Das ist wichtig, weil viele Suchanfragen Kombinationen wie „Sportwetten ohne LUGAS mit Paylado“ oder „Wettanbieter ohne OASIS Paylado“ enthalten. Die Antwort ist eindeutig: Solche Kombinationen gab es nie. Paylado war kein Schlupfloch, kein Weg um LUGAS herum, kein System für anonyme Hochrisiko-Wetten. Es war ein Zahlungsmittel bei regulierten Bookies, nicht mehr. Wer heute nach „Paylado ohne LUGAS“ sucht, sucht faktisch nach Grey-Market-Bookies — und dort gab es Paylado nie, weil das System ein Merkur-Produkt war und Merkur ausschließlich GGL-lizenziert operiert.
Die 1.000-€-Obergrenze von Paylado nach Verifizierung war identisch mit dem LUGAS-Monatslimit. Das ist kein Zufall: EPG Financial Services (der Paylado-Betreiber) musste sicherstellen, dass kein Nutzer über Paylado mehr einzahlen kann, als er bei den Partner-Bookies verwetten darf. Das Limit war also nicht durch Paylado selbst gesetzt, sondern durch die GGL-Regulierung vorgegeben. Vor Verifizierung lag das Limit bei 150 € — das war der einzige Bereich, in dem Paylado mehr Anonymität bot als andere Zahlungsmethoden. Aber auch dort griff spätestens beim Bookie die Verifizierungspflicht, sobald Auszahlungen beantragt wurden.
War Paylado LUGAS-konform und OASIS-angebunden
Paylado selbst war weder LUGAS-angebunden noch OASIS-integriert, weil Paylado kein Wettanbieter war, sondern ein Zahlungsdienstleister. LUGAS und OASIS binden Wettanbieter, nicht Zahlungsmethoden. Konkret: Merkur Bets ist LUGAS-angebunden und OASIS-integriert, Tipwin ebenso, Interwetten ebenso. Paylado war nur das Werkzeug, um Geld auf deren Konten zu überweisen — die regulatorische Verantwortung lag vollständig beim Bookie.
Das bedeutet: Wer sich bei Merkur Bets registriert und per Paylado einzahlt, landet im LUGAS-System. Die 1.000 € pro Monat gelten anbieterübergreifend — wer 600 € bei Merkur Bets einzahlt, kann im selben Monat nur noch 400 € bei Tipwin einzahlen, unabhängig davon, ob per Paylado, PayPal oder Kreditkarte. Das LUGAS-Limit ist personengebunden, nicht methodengebunden. Wer bei Merkur Bets per Paylado 500 € einzahlt und dann zu Interwetten wechselt und dort per PayPal 600 € einzahlen will, wird von LUGAS blockiert — die Summe überschreitet 1.000 €.
OASIS funktioniert genauso: Wer sich bei einem GGL-Bookie sperren lässt oder automatisch gesperrt wird (wegen problematischen Spielverhaltens, Selbstsperre, Drittsperre), kann bei keinem anderen GGL-Bookie mehr spielen. Die Sperre ist personengebunden und gilt unabhängig von der Zahlungsmethode. Paylado hatte keine eigene OASIS-Schnittstelle, weil das nicht nötig war — die Bookies prüfen OASIS bei Registrierung und vor jeder Wette, nicht bei der Einzahlung.
Für Nutzer, die glauben, Paylado hätte eine Lücke in LUGAS oder OASIS dargestellt, ist die Klarstellung wichtig: Es gab nie eine Lücke. Paylado war ein reguliertes E-Wallet mit MFSA-Lizenz (Malta), die Partner-Bookies waren GGL-lizenziert, und beide Seiten mussten KYC und AML (Know Your Customer, Anti Money Laundering) durchführen. Die 150-€-Anonymitätsgrenze war ein Komfort-Feature für Kleinstbeträge, keine Hintertür für Hochrisiko-Wetten.
Warum „Paylado ohne LUGAS“ nie möglich war
Weil LUGAS nicht an der Zahlungsmethode hängt, sondern am Bookie. Jeder GGL-lizenzierte Wettanbieter ist verpflichtet, LUGAS zu implementieren — das ist Bedingung für die Lizenz. Wer ohne LUGAS wetten will, muss zu einem Bookie ohne GGL-Lizenz wechseln, also ins Curaçao- oder Malta-Grey-Market-Segment. Dort gab es Paylado nie, weil Paylado ein Merkur-Produkt war und Merkur ausschließlich GGL-lizenziert operiert.
Konkrete Beispiele: „Sportwetten ohne LUGAS mit Paylado“ gab es nicht, weil alle Paylado-Partner LUGAS-angebunden waren. „Wettanbieter ohne OASIS Paylado“ gab es nicht, weil alle Paylado-Partner OASIS-integriert waren. „Ausländische Wettanbieter mit Paylado“ gab es nicht, weil Paylado auf deutsche und österreichische Merkur-Partner beschränkt war, alle mit EU-Lizenz und GGL-Kompatibilität. „Wettanbieter ohne Steuer Paylado“ gab es nicht, weil alle Paylado-Partner der 5,3-Prozent-Wettsteuer unterlagen (mit Ausnahme von Tipwin und Bet3000, die sie selbst übernehmen, aber sie zahlen sie trotzdem — der Nutzer sieht sie nur nicht).
Die Kombination „Paylado + ohne LUGAS“ ist logisch unmöglich, weil Paylado nur bei LUGAS-Bookies verfügbar war. Wer heute danach sucht, sucht faktisch nach etwas, das nie existiert hat.
Wer auf Seiten stößt, die „Paylado-Wettanbieter ohne LUGAS“ oder „Sportwetten ohne OASIS mit Paylado“ versprechen, sollte sofort misstrauisch werden. Solche Angebote gab es nie im legalen Rahmen. Entweder ist die Information veraltet (vor GlüStV 2021), oder es handelt sich um Grey-Market-Lockangebote, die Paylado fälschlicherweise als verfügbar auflisten, obwohl das System seit März 2026 eingestellt ist.
Die 5,3-Prozent-Wettsteuer und ihre Folgen für Quoten
Seit Juli 2012 zahlen Wettanbieter in Deutschland 5,3 Prozent Wettsteuer auf jeden platzierten Einsatz, unabhängig vom Ausgang der Wette. Das bedeutet: Von jedem eingesetzten Euro gehen 5,3 Cent an den Fiskus, bevor die Wette überhaupt läuft. Diese Steuer hat zwei mögliche Handhabungen. Entweder preist der Bookie sie in die Quoten ein — die ausgewiesene Quote ist bereits um 5,3 Prozent reduziert. Beispiel: Echte Quote wäre 2,00, ausgewiesene Quote ist 1,894 (5,3 Prozent Abzug). Das machen Merkur Bets, Interwetten, Betano, Bwin und die Mehrheit der GGL-Bookies. Oder der Bookie übernimmt die Steuer selbst — die Quote bleibt bei 2,00, der Bookie zahlt die 5,3 Prozent aus eigener Marge. Das machen Tipwin und Bet3000, was ihre Quoten konkurrenzfähiger macht.
Für ehemalige Paylado-Nutzer, die jetzt zwischen den verbleibenden Partnern wählen, ist das ein entscheidender Unterschied. Ein Rechenbeispiel:
Quote 2,00 auf ein Bundesliga-Spiel, 100 € Einsatz. Bei Merkur Bets (Wettsteuer eingepreist) läuft die tatsächlich ausgezahlte Quote auf rund 1,894, bei Treffer sind das 189,40 € Auszahlung mit 89,40 € Nettogewinn — die 5,3 € Wettsteuer sind bereits abgezogen. Bei Tipwin (Wettsteuer übernommen) bleibt die ausgezahlte Quote bei 2,00, im Gewinnfall werden 200 € ausgezahlt mit 100 € Nettogewinn, und die 5,3 € Wettsteuer trägt Tipwin selbst.
Über 20 Wettscheine summiert sich das auf über 200 € Unterschied im Gewinn, selbst bei identischen Quoten vor Steuer. Tipwin und Bet3000 (sofern wieder online verfügbar) sind daher die wirtschaftlich attraktiveren Optionen für Nutzer, die regelmäßig wetten. Merkur Bets und Interwetten sind solide, aber teurer.
Warum übernehmen manche Bookies die Steuer und andere nicht? Wettbewerbsstrategie. Tipwin hat sich als Quotenspezialist positioniert und nutzt die Wettsteuer-Übernahme als USP. Merkur Bets setzt auf Markenpräsenz (RB Leipzig, 1. FC Köln), Bundesliga-Marketing und das hauseigene Filialnetz — die Quoten sind Mittelfeld, aber die Marke trägt. Bet3000 übernimmt die Steuer, weil die Quoten historisch immer konkurrenzfähig waren (Quotenschlüssel bis 98 Prozent auf Champions League) — das ist Teil der Positionierung als Value-Bookie.
Für die Bonusrechnung hat die Wettsteuer eine brutale Folge: Sie frisst einen erheblichen Teil des Bonuswerts, bevor der Nutzer überhaupt eine Chance hatte, den Rollover zu erfüllen. Dazu mehr im nächsten Abschnitt.
War Paylado LUGAS-konform und OASIS-angebunden, oder lief das E-Wallet außerhalb der GGL-Kontrolle?
Paylado war kein Wettanbieter, sondern ein Zahlungsdienstleister, daher nicht direkt LUGAS- oder OASIS-gebunden. Die Bindung lag bei den Bookies — Merkur Bets, Tipwin, Interwetten, Bet3000, Crazybuzzer — alle LUGAS-angebunden und OASIS-integriert. Paylado war nur das Werkzeug zur Einzahlung, die regulatorische Verantwortung lag beim Bookie.
Warum ist die Kombination „Paylado + ohne LUGAS“ faktisch nie möglich gewesen?
Weil Paylado ausschließlich bei GGL-lizenzierten Bookies verfügbar war, und alle GGL-Bookies sind LUGAS-pflichtig. Es gab nie einen Paylado-Partner ohne LUGAS. Wer ohne LUGAS wetten wollte, musste zu Curaçao-Bookies wechseln — dort war Paylado nie verfügbar.
Welche Konsequenz hat die Wettsteuer 5,3 Prozent bei ehemaligen Paylado-Bookies für den effektiven Bonus?
Sie reduziert den Erwartungswert des Bonus erheblich. Wer bei Merkur Bets 100 € Bonus mit 10-facher Umsatzpflicht erhält, muss 1.000 € umsetzen. Bei Quote 1,80 und 55 Prozent Trefferquote liegt der mathematische Erwartungswert nach Wettsteuer bei etwa 25 bis 35 €, nicht bei 100 €. Bei Tipwin, wo die Wettsteuer übernommen wird, rutscht der Erwartungswert um 5 bis 7 € nach oben — spürbar, aber nicht dramatisch.
Was Willkommensboni bei ehemaligen Paylado-Bookies wirklich wert sind
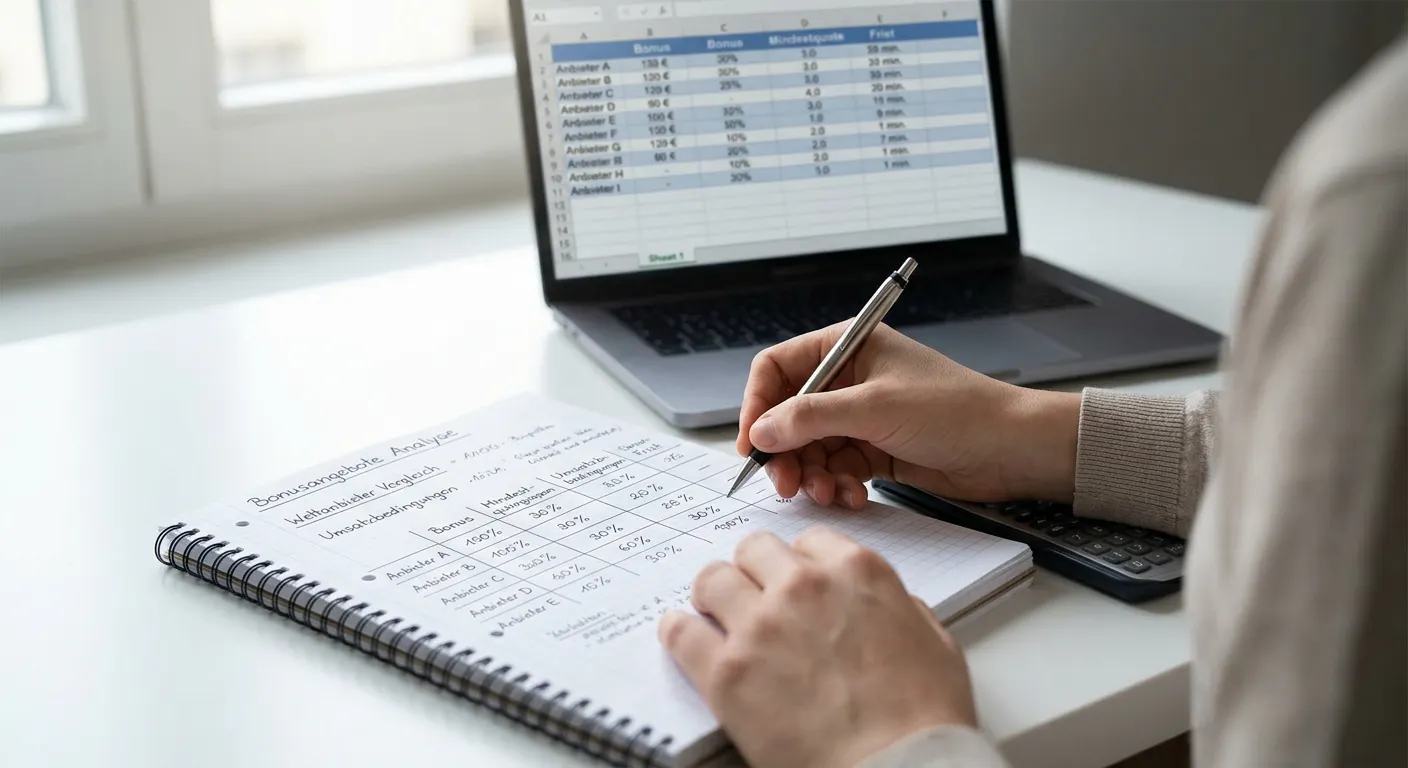
Alle vier verbliebenen aktiven Paylado-Partner bieten Willkommensboni: Merkur Bets 100 Prozent bis 100 €, Tipwin ebenso, Interwetten ebenso, Bet3000 historisch ebenso (derzeit nicht verfügbar). Auf den ersten Blick identisch — 100 € geschenkt, was soll da schief gehen? In der Praxis ist der tatsächliche Wert des Bonus abhängig von vier Faktoren: Umsatzbedingung (wie oft muss der Bonus umgesetzt werden), Mindestquote (welche Wetten qualifizieren), Wettsteuer-Handling (eingepreist oder übernommen) und realistische Trefferquote (wie wahrscheinlich ist es, die Umsatzbedingung zu erfüllen, bevor das Guthaben aufgebraucht ist).
Die Rechnung ist brutal ehrlich: Ein 100-€-Bonus ist nie 100 € wert, sondern immer weniger — oft deutlich weniger. Wer das nicht versteht, wettet mit falschen Erwartungen und ist frustriert, wenn nach 30 Tagen nur 20 oder 30 € übrig sind. Die Arithmetik ist simpel, aber sie wird von den meisten Vergleichsseiten nicht durchgeführt, weil die Wahrheit weniger gut konvertiert als „100 € gratis“.
Merkur Bets — Rechnung für den 100-€-Bonus nach Wettsteuer
Merkur Bets bietet 100 Prozent bis 100 € als Wett-Credits, Umsatzbedingung 10-fach an Mindestquote 1,80, Frist 30 Tage. Kombiwetten und Einzelwetten qualifizieren beide. Das klingt fair — 10-facher Umsatz ist Standard, Quote 1,80 ist erreichbar, 30 Tage sind großzügig. Rechnen wir durch.
Szenario: 100 € Einzahlung, 100 € Bonus, insgesamt 200 € Startguthaben. Der Bonus muss 10-mal umgesetzt werden = 1.000 € Bonusumsatz. Der Einsatz aus Echtgeld zählt nicht zum Rollover, nur der Bonusbetrag. Das bedeutet: Wer ausschließlich mit Bonusgeld wettet, muss 1.000 € Einsatz generieren, bei denen jeder Euro vom Bonus kommt.
Quote 1,80 wird bei Merkur Bets nach Wettsteuer effektiv zu Quote ~1,705 (5,3 Prozent Abzug). Die Trefferquote bei Quote 1,80 liegt mathematisch bei etwa 55,5 Prozent (1 ÷ 1,80 = 0,555), wenn die Märkte fair bewertet sind. In der Praxis liegt die echte Trefferquote etwas niedriger, weil die Marge des Bookies gegen den Nutzer arbeitet, aber für diese Rechnung nehmen wir 55 Prozent an.
10 Wettscheine à 100 € bei Quote 1,705 ergeben statistisch 5,5 Treffer bei 55 Prozent Trefferquote — das sind 5,5 × 170,50 € = 937,75 € Auszahlung. Die 4,5 verlorenen Wetten kosten 450 € Einsatz. Der Saldo liegt damit bei 937,75 − 1.000 = −62,25 €.
Nach 10 Wettscheinen ist der Bonus aufgebraucht, der Rollover ist erfüllt, aber das Guthaben ist im Minus. Wo sind die 100 € geblieben? In der Wettsteuer und der Bookie-Marge. Die 5,3 Prozent Wettsteuer kosten über 1.000 € Umsatz 53 €, die restliche Differenz geht an die Marge (der Quotenschlüssel bei Merkur Bets liegt bei etwa 92 bis 93 Prozent auf Bundesliga-1×2, was 7 bis 8 Prozent Marge entspricht).
Realistischer Erwartungswert des 100-€-Bonus bei Merkur Bets: etwa 25 bis 35 €, abhängig von der tatsächlichen Trefferquote und den gewählten Märkten. Wer Glück hat und auf einer Serie von 7 von 10 Treffern landet, kann mit 50 bis 60 € rauskommen. Wer Pech hat und nur 4 von 10 trifft, verliert den gesamten Bonus und teile des Echtgeldes.
Das ist kein Betrug und keine versteckte Klausel — das ist schlicht Mathematik. Der 100-€-Bonus ist eine Wettguthaben-Erhöhung, die unter realistischen Bedingungen etwa ein Viertel bis ein Drittel ihres Nennwerts behält. Wer das weiß, kann den Bonus trotzdem nutzen (mehr Wettscheine, mehr Chancen, mehr Unterhaltung), aber die Erwartung muss realistisch sein.
- 1
100 € Einzahlung, 100 € Bonus erhalten. Startguthaben: 200 € (100 € Echtgeld, 100 € Bonusgeld). Rollover: 10-fach = 1.000 € Bonusumsatz erforderlich.
- 2
10 Wettscheine à 100 € auf Quote 1,80 (effektiv 1,705 nach Wettsteuer). Angenommene Trefferquote: 55 Prozent = 5,5 Treffer, 4,5 Fehlschläge.
- 3
Gewonnene Wetten: 5,5 × 170,50 € = 937,75 €. Verlorene Einsätze: 4,5 × 100 € = 450 €. Netto-Bilanz: 937,75 € − 1.000 € Gesamteinsatz = −62,25 €.
- 4
Der Bonus ist verbraucht, der Rollover erfüllt, aber das Guthaben liegt 62,25 € unter dem Startwert. Von den ursprünglichen 100 € Bonus sind mathematisch etwa 30 bis 35 € übrig — der Rest ging an Wettsteuer (53 €) und Bookie-Marge.
Tipwin übernimmt die Wettsteuer — spürbarer Unterschied
Tipwin bietet denselben 100-€-Bonus, aber mit 5-fachem Umsatz statt 10-fach, Mindestquote 1,80, Maximaleinsatz 100 € pro Ticket, Frist 30 Tage. Das klingt großzügiger — und ist es auch. Rechnen wir durch.
100 € Bonus, 5-facher Umsatz = 500 € Bonusumsatz erforderlich. Quote 1,80 bleibt bei Tipwin Quote 1,80, weil die Wettsteuer vom Bookie übernommen wird. Trefferquote wieder 55 Prozent.
5 Wettscheine à 100 € bei Quote 1,80 ergeben bei 55 Prozent Trefferquote 2,75 Treffer × 180 € = 495 € Auszahlung, während 2,25 verlorene Wetten 225 € Einsatz kosten — Saldo 495 − 500 = −5 €. Immer noch im Minus, aber nur knapp. Über eine realistischere Verteilung mit 3 Treffern und 2 Fehlschlägen rechnet sich das so: 3 × 180 € = 540 € Auszahlung minus 200 € verlorener Einsatz ergibt einen positiven Saldo von 540 − 500 = +40 €.
Erwartungswert des 100-€-Bonus bei Tipwin: etwa 40 bis 50 €, deutlich besser als Merkur Bets. Der Grund: kürzerer Rollover (5-fach statt 10-fach) und keine Wettsteuer-Belastung. Die Bookie-Marge bleibt (Tipwin hat etwa 5 bis 6 Prozent Marge auf Bundesliga-1×2), aber die 5,3-Prozent-Wettsteuer fehlt als Kostenfaktor.
Ein weiterer Vorteil: Der kürzere Rollover bedeutet weniger Wettscheine, die platziert werden müssen, was die Varianz reduziert. Bei Merkur Bets muss der Nutzer 10 Wettscheine durchhalten und dabei hoffen, dass die Trefferquote hoch genug bleibt. Bei Tipwin reichen 5 Wettscheine, was die Wahrscheinlichkeit erhöht, dass eine gute Serie den Bonus ins Plus bringt.
Der Nachteil: Skrill und Neteller sind vom Bonus ausgeschlossen. Wer per Skrill einzahlt, erhält keinen Bonus. Für Paylado-Umsteiger, die jetzt Paysafecard nutzen, ist das irrelevant — Paysafecard qualifiziert. Aber wer zu Skrill wechselt, verliert den Bonus.
| Anbieter | Bonushöhe | Rollover | Mindestquote | Wettsteuer | Erwartungswert (realistisch) |
|---|---|---|---|---|---|
| Merkur Bets | 100 € | 10-fach | 1,80 | Eingepreist | 25–35 € |
| Tipwin | 100 € | 5-fach | 1,80 | Übernommen | 40–50 € |
| Interwetten | 100 € | 5-fach | 1,70 | Eingepreist | 30–40 € |
| Bet3000 | 100 € (historisch) | 5-fach | — | Übernommen | Nicht verfügbar (stationär) |
Interwetten liegt zwischen Merkur Bets und Tipwin: 5-facher Rollover (gut), aber Wettsteuer eingepreist (schlecht), und Mindestquote 1,70 statt 1,80 (leichter zu erfüllen, aber niedrigere Gewinnchance pro Ticket). Der Erwartungswert liegt bei etwa 30 bis 40 €.
Wurde der Willkommensbonus bei Einzahlung mit Paylado immer gewährt oder gab es Ausschlüsse?
Paylado war bei allen fünf Partnern bonusberechtigt — kein Ausschluss. Merkur Bets, Tipwin, Interwetten und Bet3000 haben Paylado-Einzahlungen wie Kreditkarte oder Trustly behandelt, der Bonus wurde automatisch gutgeschrieben. Bei Tipwin sind heute Skrill und Neteller ausgeschlossen, aber Paysafecard (der Paylado-Nachfolger) ist bonusberechtigt.
Wie realistisch ist der 100-€-Bonus bei Merkur Bets unter den Umsatzbedingungen 10× an Quote 1,80?
Realistischer Erwartungswert liegt bei 25 bis 35 €. Der Großteil des Bonus geht an Wettsteuer (5,3 Prozent über 1.000 € = 53 €) und Bookie-Marge. Wer den Bonus trotzdem nutzt, bekommt mehr Wettscheine und mehr Chancen, aber die Erwartung sollte ein Viertel bis ein Drittel des Nennwerts sein, nicht der volle Betrag.
Curaçao-Alternativen mit CashtoCode — Risiko statt Regulierung
BetRiot und PlayZilla sind die beiden prominentesten Grey-Market-Bookies, die CashtoCode als Zahlungsmethode anbieten — ein funktionaler Paylado-Ersatz für Nutzer, die Bargeld an Kiosken oder Tankstellen einzahlen wollen. Beide haben eine Curaçao-E-Gaming-Lizenz, keine GGL-Lizenz, und operieren formal außerhalb des deutschen Rechtsrahmens. Das bedeutet: keine LUGAS-Limits, keine OASIS-Sperre, keine Wettsteuer in den Quoten, aber auch kein deutscher Rechtsschutz, kein Ansprechpartner bei der GGL, keine Garantie, dass Streitigkeiten zu Gunsten des Nutzers gelöst werden.
Für ehemalige Paylado-Nutzer ist der Wechsel zu einem Curaçao-Bookie eine bewusste Entscheidung mit anderer Risikostruktur. Wer bei Merkur Bets oder Tipwin wettet, gibt dem Bookie Geld, das unter GGL-Aufsicht steht — Einlagen sind getrennt vom operativen Geschäft verwahrt, Auszahlungen sind regulatorisch abgesichert, und bei Problemen gibt es einen Beschwerdeweg über die GGL. Wer bei BetRiot oder PlayZilla wettet, gibt einem Curaçao-Bookie Geld, dessen Lizenz formal existiert, aber deren Durchsetzungsmechanismen schwach sind. Curaçao-Lizenzen sind bekannt dafür, dass sie billig zu erwerben, leicht zu behalten und selten entzogen werden — selbst wenn Bookies Nutzer benachteiligen.
Das ist keine pauschale Verurteilung aller Curaçao-Bookies — viele operieren seriös, zahlen zuverlässig aus und haben gute Reputationen in internationalen Foren. Aber die Struktur ist anders: Es gibt keine Einlagensicherung, keine verpflichtende Trennung von Kundengeldern und Betriebskapital, keine unabhängige Prüfung der RTP-Werte (Return to Player), und keine Garantie, dass ein Bookie, der heute seriös ist, morgen noch existiert. BetRiot ist seit etwa 2023 aktiv — das ist jung, und die Historie ist kurz. PlayZilla gehört zur N1-Interactive-Gruppe, die mehrere Dutzend Curaçao-Marken betreibt — größere Struktur, aber auch dort ist der Rechtsrahmen ein anderer als bei GGL-Bookies.
CashtoCode selbst ist ein legitimes Zahlungssystem, ähnlich wie Paylado funktionierte: Nutzer wählt die Methode beim Bookie, erhält einen Barcode, geht zu einer Verkaufsstelle, zahlt bar, und der Betrag wird sofort gutgeschrieben. Die Verkaufsstellen in Deutschland sind regional unterschiedlich verteilt — Kioske, kleinere Supermärkte, Tankstellen, Tabakläden — aber die Dichte ist geringer als bei Paysafecard. CashtoCode ist bei GGL-Bookies kaum verfügbar, weil die meisten etablierten Anbieter Paysafecard bevorzugen (größere Verbreitung, bessere Integration, höhere Nutzerakzeptanz).
BetRiot und PlayZilla als Grey-Market-Optionen
BetRiot bietet CashtoCode, MiFinity, Jeton, Kreditkarte und Krypto (BTC, ETH, LTC, USDT). Mindesteinzahlung 10 €, je nach Methode bis zu 5.000 € pro Transaktion möglich. Auszahlungen bei E-Wallets meist unter 24 Stunden, Krypto 30 Minuten bis 24 Stunden. Der Willkommensbonus liegt bei 100 Prozent bis 100 €, Umsatz 5-fach, Mindestquote 1,50 — großzügiger als Merkur Bets, aber ohne die regulatorische Absicherung. Die Sportabdeckung ist solide: über 30 Sportarten, Fußball mit tiefer Abdeckung, Tennis, Basketball, Eishockey, MMA, eSports. Live-Wetten mit Cash Out, 24/7 Live-Chat auf Deutsch.
PlayZilla ist ähnlich strukturiert: Kreditkarte, Krypto, Skrill, Neteller, ecoPayz, MiFinity, Trustly, regional CashtoCode. Mindesteinzahlung 10 €, Auszahlungen bei E-Wallets 24 Stunden. Willkommensbonus 100 Prozent bis 100 €, Umsatz 5-fach. Sportabdeckung über 30 Sportarten, Fußball-Fokus mit Champions League, Bundesliga, Premier League, LaLiga. Live-Wetten, Cash Out, Wettkonfigurator. Keine LUGAS-Limits, keine OASIS-Sperre, keine Wettsteuer — die Quoten sind besser als bei GGL-Bookies, weil die 5,3 Prozent fehlen.
Klingt attraktiv — warum dann nicht einfach zu BetRiot oder PlayZilla wechseln? Drei Gründe.
Erstens: Kein deutscher Rechtsschutz. Wenn BetRiot oder PlayZilla eine Auszahlung verweigern (wegen angeblicher Bonusmissbrauchs, verdächtiger Wettmuster, KYC-Problemen), hat der Nutzer keinen Rechtsweg in Deutschland. Die Curaçao-Lizenz sieht einen Beschwerdeweg vor, aber der ist langsam, intransparent und oft nutzlos. Die GGL kann eingreifen, wenn ein GGL-Bookie unfair agiert — bei einem Curaçao-Bookie nicht.
Zweitens: Reputation ist volatil. BetRiot ist jung (ca. 2023), PlayZilla gehört zu N1 Interactive (größer, aber auch dort gibt es gemischte Nutzerbewertungen in Foren). Wer 1.000 € auf einem Wettkonto parkt, sollte sicher sein, dass der Bookie in sechs Monaten noch da ist. Bei Merkur Bets, Tipwin, Interwetten — alle seit Jahren oder Jahrzehnten aktiv, GGL-lizenziert, öffentlich bekannt — ist das Risiko minimal. Bei einem jungen Curaçao-Bookie ist es höher.
Drittens: Die Nutzung ist formal illegal. GlüStV 2021 verbietet Online-Sportwetten bei Anbietern ohne deutsche Erlaubnis. Das Verbot richtet sich hauptsächlich an die Anbieter, nicht an die Nutzer, aber Gewinne aus illegalen Wetten können theoretisch nicht eingeklagt werden. In der Praxis verfolgt niemand Einzelnutzer, aber die rechtliche Grauzone bleibt.
Für wen macht der Wechsel trotzdem Sinn? Für Nutzer, die das 1.000-€-LUGAS-Limit als inakzeptabel empfinden, die Wettsteuer-Kosten nicht tragen wollen, oder die auf Märkte und Quoten zugreifen wollen, die GGL-Bookies nicht anbieten (z. B. Politik-Wetten, Entertainment-Wetten, sehr lange Kombiwetten mit hohen Quoten). Für diese Nutzer ist BetRiot oder PlayZilla mit CashtoCode der funktional nächste Paylado-Ersatz — Bargeld an der Kasse, sofortige Gutschrift, keine Prepaid-PINs.
BetRiot und PlayZilla haben keine GGL-Lizenz. Das bedeutet: kein LUGAS-Schutz, keine OASIS-Sperre, kein deutscher Ansprechpartner bei Streitigkeiten. Wer zu einem Curaçao-Bookie wechselt, verlässt den regulierten deutschen Rahmen. Die Nutzung ist laut GlüStV 2021 formal nicht erlaubt, und Gewinne sind rechtlich nicht einklagbar, falls der Bookie nicht auszahlt.
Was man aufgibt, wenn man die GGL-Lizenz verlässt
LUGAS: Das anbieterübergreifende 1.000-€-Monatslimit schützt Nutzer vor unkontrolliertem Einzahlungsverhalten. Bei Curaçao-Bookies gibt es keine Obergrenze — wer 10.000 € im Monat einzahlen will, kann das. Das ist Freiheit für Nutzer mit großen Bankrolls und Disziplin, aber ein Risiko für Nutzer mit problematischem Spielverhalten.
OASIS: Die zentrale Sperrdatei verhindert, dass gesperrte Nutzer bei anderen GGL-Bookies weiterspielen. Bei Curaçao-Bookies existiert keine vergleichbare Infrastruktur — wer sich bei einem Anbieter sperrt, kann beim nächsten weiterspielen. Die Selbstsperre ist nicht portabel.
Rechtsschutz: Wenn ein GGL-Bookie eine Auszahlung verweigert, kann der Nutzer sich an die GGL wenden, eine Beschwerde einreichen, und notfalls klagen — deutsche Gerichte sind zuständig. Bei einem Curaçao-Bookie ist der Rechtsweg über Curaçao, wo Verfahren Jahre dauern können und Ausgänge ungewiss sind. Die meisten Nutzer geben auf, bevor sie einen Cent sehen.
Einlagensicherung: GGL-Bookies müssen Kundengelder getrennt vom operativen Geschäft verwahren. Wenn der Bookie insolvent geht, sind Einlagen geschützt. Bei Curaçao-Bookies gibt es diese Pflicht nicht — Kundengelder können im operativen Topf liegen, und bei Insolvenz sind sie weg.
Transparenz: GGL-Bookies müssen Quoten, Bonusbedingungen, AGB und Auszahlungsquoten transparent kommunizieren. Curaçao-Bookies haben weniger strenge Anforderungen — AGB können unklarer sein, Bonusbedingungen können nachträglich geändert werden, und Auszahlungsquoten sind nicht verpflichtend zu veröffentlichen.
Für Nutzer, die Paylado wegen der Bargeldnähe geschätzt haben und jetzt keine GGL-Alternative finden, ist die Entscheidung nicht einfach. CashtoCode bei BetRiot oder PlayZilla ist funktional nah am alten System, aber der Preis ist der Verlust der GGL-Absicherung. Wer diesen Schritt geht, sollte ihn bewusst gehen — mit kleinen Einzahlungen, häufigen Auszahlungen, und der Bereitschaft, im Zweifel auf Geld zu verzichten, falls der Bookie Probleme macht.
Sportarten, Live-Wetten und mobile Apps bei den ehemaligen Partnern
Alle vier verbliebenen aktiven ehemaligen Paylado-Partner — Merkur Bets, Tipwin, Interwetten, Bet3000 (stationär) — haben ihre Sportabdeckung, Live-Features und mobilen Apps seit der Paylado-Einstellung nicht verändert. Die Zahlungsmethode hat keinen Einfluss auf das Wettangebot, aber für Nutzer, die jetzt zwischen den Partnern wählen, sind die Unterschiede in Tiefe der Märkte, Qualität der Live-Wetten und Verfügbarkeit nativer Apps entscheidend.
Fußball ist bei allen vier das Kerngeschäft: Bundesliga, Premier League, LaLiga, Serie A, Champions League, Europa League — Standardabdeckung. Die Unterschiede liegen in der Tiefe der niedrigeren Ligen und in der Anzahl der Wettoptionen pro Partie. Merkur Bets bietet über 50 Märkte pro Bundesliga-Spiel (1×2, Über/Unter, Beide Teams treffen, Halbzeit/Endstand, Torschützen, Eckbälle, Karten), Tipwin ähnlich, Interwetten etwas weniger, Bet3000 (wenn online) hatte historisch sehr tiefe Märkte (bis zu 70 Optionen pro Champions-League-Partie). eSports ist bei Merkur Bets und Tipwin Standardabdeckung (CS2, LoL, Dota 2), bei Interwetten ebenso, bei Bet3000 historisch vorhanden.
Fußball und Champions League — wo das Angebot am tiefsten ist
Bet3000 hatte historisch das beste Fußball-Angebot unter den Paylado-Partnern: Quotenschlüssel bis 98 Prozent auf Champions League (was 2 Prozent Marge entspricht, extrem scharf), über 50 Wettoptionen pro Partie, tiefe Abdeckung auch in Regionalligen und Amateurligen. Das ist derzeit nicht verfügbar, weil Bet3000 nur stationär aktiv ist, aber wenn das Online-Angebot zurückkehrt, ist es die erste Wahl für Fußball-Spezialisten.
Tipwin ist der nächstbeste: Bundesliga-Spezialist, Quotenschlüssel etwa 94 bis 95 Prozent auf Bundesliga (5 bis 6 Prozent Marge nach Wettsteuer-Übernahme), Partner von Bayer 04 Leverkusen und DBB, tiefe Abdeckung auch in 2. und 3. Bundesliga. Live-Wetten mit In-Play-Statistiken, Cash Out selektiv (nicht auf allen Märkten verfügbar, aber auf den meisten Hauptmärkten). Die mobile Android-App ist vollwertig, iOS nur als Web-App.
Merkur Bets ist solide, aber nicht herausragend: Quotenschlüssel etwa 92 bis 93 Prozent auf Bundesliga (7 bis 8 Prozent Marge nach Wettsteuer), Sponsor von RB Leipzig und 1. FC Köln, gute Abdeckung deutscher Ligen, weniger tief bei internationalen Ligen. Live-Wetten verfügbar, Cash Out für die meisten Märkte, Betbook (Wettschein-Konfigurator), Early Payout (vorzeitige Auszahlung bei Führung). Native Apps für iOS und Android, beide vollintegriert mit Merkur Slots (für Nutzer, die nur Sportwetten wollen, ist das irrelevant, aber die App ist größer und langsamer als reine Sportwetten-Apps).
Interwetten ist der Traditionalist: Quotenschlüssel etwa 93 Prozent auf Bundesliga (7 Prozent Marge nach Wettsteuer), DFB-Sponsor, über 30 Jahre Erfahrung, solide Abdeckung aller europäischen Top-Ligen. Live-Wetten mit übersichtlichem In-Play-Center, Cash Out für viele Märkte, Match-Tracker. Native Apps für iOS und Android, hochwertig und schnell. Interwetten ist die Wahl für Nutzer, die Wert auf Reputation und deutschsprachigen Support legen (Kundendienst aus Wien), nicht auf den schärfsten Preis.
eSports-Abdeckung bei Tipwin und Merkur Bets
Beide bieten CS2, LoL und Dota 2 als Standard, gelegentlich Valorant, Rocket League und mobile eSports (Mobile Legends, PUBG Mobile). Die Tiefe ist okay für Gelegenheitswetten, aber nicht vergleichbar mit spezialisierten eSports-Bookies. Quotenschlüssel auf CS2-Matches liegt bei etwa 94 bis 95 Prozent (5 bis 6 Prozent Marge), was solide ist. Live-Wetten auf eSports sind verfügbar, Cash Out selektiv. Wer ernsthaft auf eSports wettet, findet bei Betano, Bwin oder spezialisierten Anbietern wie Pinnacle (keine GGL-Lizenz) bessere Quoten und tiefere Märkte. Für ehemalige Paylado-Nutzer, die gelegentlich auf eSports wetten, reichen Tipwin und Merkur Bets aus.
Native Apps — wer sie hat und wer nicht
Merkur Bets: Native Apps für iOS und Android, vollintegriert mit Merkur Slots. Größe etwa 80 bis 100 MB, etwas langsam beim Laden, aber funktional vollständig. Live-Wetten, Cash Out, Betbook, alles verfügbar. Push-Benachrichtigungen für Live-Wetten und Quoten-Updates.
Tipwin: Native Android-App, hochwertig und schnell. iOS nur als mobile Web-App im Browser — funktional gut, aber keine Push-Benachrichtigungen und keine Home-Screen-Integration. Wer ein iPhone nutzt, muss die mobile Seite bookmarken.
Interwetten: Native Apps für iOS und Android, beide hochwertig. Schnell, übersichtlich, volle Funktionalität. Push-Benachrichtigungen, Live-Wetten, Cash Out, Match-Tracker. Die Apps haben hohe Bewertungen in App Store und Google Play (4,5 bis 4,7 Sterne).
Bet3000: Historisch keine reine Sportwetten-App, nur die Pay3000-App für Filialen-Kassenaktivitäten. Derzeit nicht relevant, weil das Online-Angebot pausiert.
Für Nutzer, die viel unterwegs wetten, sind Merkur Bets und Interwetten die besten Optionen (native iOS-Apps). Tipwin ist gut für Android, weniger gut für iOS. Bet3000 ist derzeit keine Option.
Welche Paylado-Bookies bieten das beste Angebot für Champions League und Bundesliga?
Bet3000 hatte historisch das beste Champions-League-Angebot (Quotenschlüssel bis 98 Prozent, tiefste Märkte), ist aber derzeit nur stationär verfügbar. Tipwin ist die beste aktive Option: Wettsteuer übernommen, Quotenschlüssel 94 bis 95 Prozent auf Bundesliga, Bundesliga-Spezialist, Partner von Bayer 04 Leverkusen. Merkur Bets ist solide (Sponsor RB Leipzig, 1. FC Köln), aber Quoten etwas schlechter.
Wie tief ist die eSports-Abdeckung bei den ehemaligen Paylado-Partnern Tipwin und Merkur Bets?
Standardabdeckung: CS2, LoL, Dota 2, gelegentlich Valorant und Rocket League. Quotenschlüssel etwa 94 bis 95 Prozent (5 bis 6 Prozent Marge), Live-Wetten verfügbar, Cash Out selektiv. Für Gelegenheitswetten ausreichend, für ernsthafte eSports-Wetter nicht die erste Wahl (bessere Optionen bei Betano, Bwin oder spezialisierten Anbietern).
Welche Paylado-Wettanbieter bieten native iOS- und Android-Apps mit Cash-Out-Funktion?
Merkur Bets und Interwetten haben native iOS- und Android-Apps mit vollem Cash Out. Tipwin hat eine native Android-App mit Cash Out, aber iOS nur als mobile Web-App (Cash Out trotzdem verfügbar, aber keine Push-Benachrichtigungen). Bet3000 ist derzeit nicht relevant (nur stationär).
Verantwortungsvolles Wetten — was die Rechnung nach einer Saison zeigt
Die Arithmetik hinter Sportwetten ist brutal einfach: Jeder platzierte Euro kostet zwischen 5 und 10 Cent an Bookie-Marge und Wettsteuer, unabhängig davon, ob die Wette gewinnt oder verliert. Diese Kosten sind nicht sichtbar wie eine Gebühr, sondern eingebaut in die Quoten — wer Quote 2,00 sieht, bekommt tatsächlich Quote 1,894 nach Wettsteuer (bei Merkur Bets, Interwetten), oder Quote 2,00 bei Tipwin, aber dort zahlt der Bookie die Steuer aus seiner eigenen Marge. In beiden Fällen arbeitet der Quotenschlüssel gegen den Wettenden: Die ausgewiesenen Quoten addieren sich nie zu 100 Prozent Wahrscheinlichkeit, sondern zu 105 bis 110 Prozent — die Differenz ist der Preis.
Ein Beispiel über eine Bundesliga-Saison: 34 Spieltage, ein Wettschein pro Spieltag, durchschnittlich 50 € Einsatz. Gesamtumsatz: 1.700 €. Bei einem Quotenschlüssel von 93 Prozent (7 Prozent Marge, typisch für Merkur Bets nach Wettsteuer) bedeutet das: 7 Prozent von 1.700 € = 119 € gehen als Kosten verloren, bevor die erste Wette überhaupt gewonnen oder verloren wird. Selbst bei perfekter Tippqualität — 55 Prozent Trefferquote, was besser ist als die meisten Freizeitwetter erreichen — bleibt der Erwartungswert negativ.
Bei Tipwin, wo die Wettsteuer übernommen wird und der Quotenschlüssel bei 95 Prozent liegt (5 Prozent Marge), sinken die Kosten auf 85 € über dieselbe Saison. Das sind 34 € Unterschied — nicht dramatisch, aber über mehrere Saisons summiert sich das auf Hunderte Euro. Die Wahl des Bookies ist keine Nebensache, sie ist eine Kostenfrage.
Die Rechnung wird härter, wenn die Einsätze steigen. Wer pro Spieltag 100 € setzt, zahlt bei Merkur Bets über eine Saison 238 € an Kosten, bei Tipwin 170 €. Wer 200 € pro Spieltag setzt, zahlt 476 € bzw. 340 €. Diese Zahlen sind unabhängig von Gewinn oder Verlust — sie sind der Preis dafür, überhaupt wetten zu dürfen. Kein System, keine Strategie, keine „Insider-Tipps“ ändern daran etwas. Die Kosten sind fest in die Quoten eingebaut.
Das LUGAS-Limit von 1.000 € pro Monat schützt vor unkontrolliertem Einzahlungsverhalten, aber es schützt nicht vor Verlusten innerhalb dieses Rahmens. Wer 1.000 € im Monat einzahlt und bei einem Bookie mit 7 Prozent Marge wettet, zahlt über ein Jahr 840 € an Kosten — zusätzlich zu den Verlusten aus Fehlprognosen. Das ist kein Glücksspiel mehr, das ist eine strukturelle Vermögensumverteilung vom Wettenden zum Bookie.
Die Bonusrechnung aus dem vorigen Abschnitt zeigt dasselbe Muster: Ein 100-€-Bonus ist nach Umsatzbedingungen, Wettsteuer und Marge real 25 bis 50 € wert, abhängig vom Bookie und den Bedingungen. Wer denkt, Boni gleichen die Kosten aus, irrt sich — Boni decken bestenfalls einen Teil der strukturellen Marge, und nur wenn die Trefferquote hoch genug ist.
Was bedeutet das für Nutzer, die von Paylado zu Paysafecard, PayPal oder einem anderen System gewechselt sind? Nichts ändert sich an der Kostenstruktur. Die Zahlungsmethode beeinflusst nicht die Quoten, nicht die Wettsteuer, nicht die Bookie-Marge. Paylado war bequem, weil Bargeld eingezahlt werden konnte — aber die 7 Prozent Marge bei Merkur Bets galten damals genauso wie heute. Die einzige Variable, die der Nutzer kontrollieren kann, ist die Wahl des Bookies: Wer zu Tipwin wechselt, spart die Wettsteuer. Wer bei Merkur Bets bleibt, zahlt sie. Über eine Saison summiert sich das auf zweistellige bis dreistellige Beträge.
Ein weiterer Faktor: Varianz. Sportwetten sind volatil. Selbst bei einer theoretischen Trefferquote von 55 Prozent kann eine schlechte Serie 10 Fehlschläge in Folge bringen, was das gesamte Guthaben aufbraucht, bevor die guten Wochen kommen. Wer mit 200 € Bankroll startet und 20 € pro Wettschein setzt, hat nach 10 Fehlschlägen nichts mehr — auch wenn die langfristige Erwartung positiv wäre (was sie bei 7 Prozent Marge nie ist). Die Empfehlung aus jeder seriösen Bankroll-Management-Strategie lautet: maximal 1 bis 2 Prozent der Bankroll pro Wettschein. Das bedeutet bei 200 € Bankroll maximal 2 bis 4 € pro Wette. Bei 1.000 € Bankroll maximal 10 bis 20 €. Wer diese Regel ignoriert, riskiert den Totalverlust durch Varianz, bevor die Trefferquote überhaupt greifen kann.
Die LUGAS-Schwelle von 1.000 € pro Monat bedeutet: Wer sie ausreizt, kann bei konservativem Bankroll-Management (1 Prozent pro Wette) maximal 10 € pro Wettschein setzen. Das sind bei einer Bundesliga-Saison mit 34 Spieltagen etwa 340 € Gesamteinsatz — weit unter dem LUGAS-Limit. Wer mehr setzt, verlässt die Zone vernünftigen Risikomanagements und wettet auf Glück, nicht auf langfristige Strategie.
Ein letzter Punkt: Kein System schlägt die Marge. Es gibt keine „sichere Wette“, keine Arbitrage-Möglichkeit innerhalb eines einzelnen Bookies (zwischen Bookies theoretisch, aber LUGAS und GGL-Regulierung machen das praktisch unmöglich), und keine Progression (Verdopplung nach Verlust), die langfristig funktioniert. Die Mathematik ist eindeutig: Der Erwartungswert jeder Wette ist negativ, weil der Quotenschlüssel unter 100 Prozent liegt. Wer trotzdem wettet, tut es zur Unterhaltung, aus Interesse am Sport, oder weil er glaubt, bessere Prognosen zu haben als der Markt — aber die statistische Realität bleibt dieselbe.
Für Nutzer, die früher Paylado genutzt haben und jetzt vor der Wahl stehen, ob sie weiterwetten oder pausieren: Die ehrliche Antwort ist, dass die Kostenstruktur unverändert ist. Paysafecard, PayPal, Trustly — alle führen zum selben Quotenschlüssel beim selben Bookie. Die Wahl des Bookies (Tipwin statt Merkur Bets spart die Wettsteuer) und die Einsatzhöhe (je niedriger, desto länger hält die Bankroll) sind die einzigen Variablen, die der Nutzer beeinflussen kann. Wer diese Kosten akzeptiert und Wetten als kostenpflichtige Unterhaltung sieht — ähnlich wie Kinotickets oder Konzerte — kann weitermachen. Wer erwartet, langfristig Gewinn zu machen, sollte die Rechnung oben noch einmal durchgehen.
Die Paylado-Einstellung ändert nichts an der Arithmetik, aber sie zwingt zur Neubewertung: Ist der Komfort von Bargeldeinzahlungen 119 € Marge pro Saison wert? Ist die Flexibilität eines E-Wallets die 7 Prozent Kosten pro Wettschein wert? Die Antwort hängt vom Einzelnen ab, aber die Zahlen bleiben dieselben, egal welche Zahlungsmethode gewählt wird.
- Jeder eingesetzte Euro kostet 5 bis 10 Cent an Marge und Wettsteuer, unabhängig vom Ausgang der Wette
- Über eine Bundesliga-Saison mit 34 Wettscheinen à 50 € summieren sich die Kosten auf 85 bis 119 €, je nach Bookie
- Tipwin spart die Wettsteuer (34 € pro Saison weniger als Merkur Bets bei gleichem Einsatz)
- LUGAS-Limit von 1.000 € pro Monat schützt vor unkontrolliertem Einzahlen, nicht vor Verlusten innerhalb des Rahmens
- Kein Bonussystem gleicht die strukturelle Marge aus — Boni decken bestenfalls einen Teil der Kosten
- Konservatives Bankroll-Management (1 bis 2 Prozent pro Wette) ist die einzige Strategie, die Varianz übersteht
Kann ich mit Paylado wetten?
Nein. Paylado wurde am 4. März 2026 eingestellt, die App ist gesperrt, und kein Wettanbieter akzeptiert die Zahlungsmethode mehr. Wer heute mit Bargeld einzahlen will, nutzt Paysafecard, myPaysafe oder viacash bei GGL-Bookies, oder CashtoCode bei Curaçao-Anbietern ohne deutsche Lizenz.
Wie funktionieren Paylado-Wetten?
Paylado funktionierte so: Nutzer lud die App herunter, erhielt einen QR-Code, zahlte Bargeld an einem von 33.000 Terminals ein, und überwies das Guthaben aus der App an Merkur Bets, Tipwin, Bet3000, Interwetten oder Crazybuzzer. Seit März 2026 ist das System eingestellt — die Frage ist historisch, nicht aktuell.
Wie wettet man mit Paylado auf den Super Bowl?
Gar nicht mehr. Paylado existiert nicht mehr. Wer auf den Super Bowl wetten will, nutzt bei Merkur Bets, Tipwin oder Interwetten eine der verfügbaren Zahlungsmethoden (PayPal, Paysafecard, Kreditkarte) und wählt im Sportmenü American Football → NFL → Super Bowl. Die Zahlungsmethode hat keinen Einfluss darauf, welche Märkte verfügbar sind.
Ist die Paylado-App selbst noch aus dem App Store und Google Play ladbar?
Nein. Die App wurde nach der Einstellung aus beiden Stores entfernt. Wer sie noch auf dem Gerät installiert hat, kann sie nicht mehr nutzen — Login und alle Funktionen sind gesperrt. Eine Neuinstallation ist nicht möglich.
